Menu
  • 1900 636 191
  • Đăng nhập
  • Tra cứu hóa đơn

FPT eInvoice

Thông tin hoá đơn điện tử

  1. Trang Chủ
  2. Thông tin hoá đơn điện tử

Hóa đơn điện tử FPT.eInvoice

    27 năm khẳng định vị thế, đưa trải nghiệm của bạn lên tầm cao mới
  • FPT triển khai hệ thống hóa đơn điện tử tập trung của ngành Thuế từ 2021
  • FPT.TVAN là một trong những đơn vị đầu tiên được Tổng Cục Thuế cấp phép truyền nhận dữ liệu hóa đơn điện tử
  • Hóa đơn điện tử được lưu trữ tại trung tâm dữ liệu duy nhất tại Việt Nam đạt an ninh thông tin ISO 27001:2013 và ISO 22301:2012
  • Tư vấn hỗ trợ 24/7 từ đội ngũ tận tâm và vững vàng nghiệp vụ

Liên hệ ngay

    Hoá đơn điện tử FPT

    Công ty TNHH FPT IS

    • 1900 636 191
    • customersupport@fpt.com
    • Tầng 11, Keangnam Landmark 72, E6 Phạm Hùng, Nam Từ Liêm, Hà Nội
      Tầng M, Toà nhà FPT Tân Thuận 3, Lô B3, Đường Sáng Tạo, Khu chế xuất Tân Thuận, P. Tân Thuận Đông, Q.7, TP.HCM

    Hoá đơn điện tử FPT.eInvoice

    • Hóa đơn FPT.eInvoice onCloud
    • Hóa đơn FPT.eInvoice onPrem
    • Bảng giá hóa đơn FPT.eInvoice
    • Đăng ký làm đại lý FPT.eInvoice

    Tư vấn hỗ trợ khách hàng

    • Tư vấn sử dụng gói sản phẩm, phần mềm
    • Đào tạo sử dụng trực tiếp theo yêu cầu
    Giấy CNĐKKD: 0104128565 - Ngày cấp: 13/08/2009, được sửa đổi lần thứ 23 ngày 19/11/2019
    Cơ quan cấp: Phòng Đăng ký kinh doanh - Sở Kế hoạch và Đầu tư TP. Hà Nội
    • Thỏa thuận sử dụng dịch vụ
    • Chính sách bảo mật

    FPT eInvoice

    Văn phòng không giấy: Hệ sinh thái số FPT hỗ trợ ESG và chuyển đổi kép

    Giải Pháp Hóa Đơn Điện Tử | 30/10/2026

    Triển khai SAP GROW Fast: Năng lực, kinh nghiệm và lợi thế bản địa hóa trong nghiệp vụ hóa đơn

    Chữ ký số | 29/10/2026

    Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn điện tử trong Logistics, Bán lẻ và Y tế

    Chính Sách Thuế | 23/10/2026

    Tiêu chuẩn XAdES trong hóa đơn điện tử và khả năng đáp ứng của FPT.eSign

    Chính Sách Thuế | 21/10/2026

    Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn trong sản xuất và BFSI

    Chính Sách Thuế | 16/10/2026

    FPT IS – Tập đoàn FPT được Cục Thuế, Bộ Tài chính tặng giấy khen người nộp thuế thực hiện tốt pháp luật về thuế

    Chính Sách Thuế | 12/10/2026

    Chuyển đổi hóa đơn điện tử cho chuỗi bán lẻ 500+ điểm bán

    Giải Pháp Hóa Đơn Điện Tử | 09/10/2026

    ERP toàn cầu tại Việt Nam: 5 hệ thống phổ biến và bài toán bản địa hóa

    Uncategorized | 18/09/2026

    3 bài toán mở rộng mô hình ERP × FPT.eInvoice

    Uncategorized | 28/08/2026

    Giải pháp FPT.PetroInvoice xuất hiện trong bản tin thời sự VTV 19:00

    Uncategorized | 19/02/2024
    Tin tức | 30/10/2026

    Văn phòng không giấy: Hệ sinh thái số FPT hỗ trợ ESG và chuyển đổi kép

    Chuyển đổi kép: Từ định hướng chính sách đến bài toán thực tiễn của doanh nghiệp

    Ngày 18/6/2025, Bộ Tài chính phối hợp với Tổ chức Hợp tác Quốc tế Đức (GIZ) khởi động Dự án Trung tâm Chuyển đổi kép (Twin Transition Hub), hướng đến hỗ trợ doanh nghiệp Việt Nam, đặc biệt là doanh nghiệp nhỏ và vừa, ứng dụng công nghệ số gắn với sử dụng hiệu quả tài nguyên và giảm tác động môi trường. Dự án cũng giới thiệu công cụ đánh giá mức độ trưởng thành chuyển đổi số gắn với chuyển đổi xanh, giúp doanh nghiệp nhận diện năng lực hiện tại và xác định lộ trình chuyển đổi phù hợp. Hoạt động này cho thấy chuyển đổi số và chuyển đổi xanh không còn chỉ là những định hướng mang tính chiến lược mà đang được cụ thể hóa thành các chương trình hỗ trợ doanh nghiệp. Trước đó, Chính phủ đã ban hành Quyết định số 1658/QĐ-TTg năm 2021, phê duyệt Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030, tầm nhìn đến năm 2050, đặt nền tảng cho việc thúc đẩy tăng trưởng kinh tế gắn với sử dụng hiệu quả tài nguyên và bảo vệ môi trường. Chuyển đổi kép (Twin Transition) là quá trình kết hợp chuyển đổi số và chuyển đổi xanh, trong đó công nghệ số hỗ trợ nâng cao năng suất, tối ưu quy trình và sử dụng nguồn lực hiệu quả hơn, đồng thời tạo điều kiện giảm tác động môi trường. Khác với việc triển khai hai chương trình riêng biệt, chuyển đổi kép nhấn mạnh mối quan hệ bổ trợ giữa công nghệ và các mục tiêu phát triển bền vững, để những thay đổi trong hoạt động doanh nghiệp có thể mang lại cả giá trị kinh tế và môi trường. Tuy nhiên, khoảng cách giữa định hướng và khả năng triển khai thực tế vẫn là một thách thức. Theo Khảo sát tiến trình thực hành ESG tại Việt Nam năm 2025 của PwC, 89% tổ chức tham gia khảo sát đã có cam kết ESG hoặc dự kiến cam kết trong 2-4 năm tới. Dù vậy, việc chuyển các cam kết thành hoạt động cụ thể vẫn gặp những rào cản về chi phí đầu tư, nhân sự chuyên môn, hạ tầng dữ liệu và khả năng đo lường kết quả. Đối với những doanh nghiệp chưa sẵn sàng triển khai các chương trình chuyển đổi quy mô lớn, vấn đề đặt ra là xác định những yêu cầu phát triển bền vững có liên quan trực tiếp đến hoạt động của mình, từ đó lựa chọn các bước đi phù hợp với nguồn lực hiện có. Nhân viên sử dụng thiết bị số trong mô hình văn phòng không giấy, hỗ trợ số hóa quy trình và mục tiêu ESG của doanh nghiệp.

    ESG là gì? Ba trụ cột trong phát triển bền vững của doanh nghiệp

    ESG là viết tắt của Environmental (Môi trường), Social (Xã hội) và Governance (Quản trị), ba nhóm yếu tố được sử dụng để đánh giá cách doanh nghiệp quản lý những tác động, rủi ro và cơ hội liên quan đến phát triển bền vững. Thay vì chỉ xem xét kết quả tài chính, ESG mở rộng góc nhìn sang cách doanh nghiệp sử dụng tài nguyên, đối xử với người lao động và các bên liên quan, cũng như tổ chức bộ máy quản trị và kiểm soát hoạt động. Trong đó, Môi trường (Environmental) tập trung vào những vấn đề như sử dụng năng lượng, tài nguyên, phát thải và quản lý chất thải. Xã hội (Social) đề cập đến điều kiện làm việc, quyền lợi người lao động, khách hàng và các nhóm chịu tác động từ hoạt động doanh nghiệp. Quản trị (Governance) liên quan đến tính minh bạch, trách nhiệm giải trình, cơ chế kiểm soát nội bộ và quản trị rủi ro. Ba trụ cột này có mối liên hệ với nhau và cần được xem xét trong bối cảnh hoạt động cụ thể của từng doanh nghiệp.

    Văn phòng không giấy: Từ chuyển đổi số đến chuyển đổi xanh

    Đối với những doanh nghiệp đang tìm kiếm hướng triển khai phát triển bền vững phù hợp với nguồn lực hiện có, số hóa các quy trình hành chính và chứng từ có thể là một điểm khởi đầu thiết thực. Thay vì thay đổi toàn bộ hệ thống vận hành cùng lúc, doanh nghiệp có thể bắt đầu từ những nghiệp vụ thường xuyên phát sinh như phê duyệt nội bộ, ký kết hợp đồng, lập và quản lý hóa đơn. Đây cũng là những hoạt động có khả năng cải thiện hiệu quả xử lý công việc và giảm sự phụ thuộc vào tài liệu giấy. Văn phòng không giấy (Paperless Office) là mô hình tổ chức và xử lý công việc trên môi trường số, trong đó các quy trình từ khởi tạo yêu cầu, phê duyệt, ký kết đến quản lý và lưu trữ chứng từ được thực hiện bằng phương thức điện tử. Điểm cốt lõi của mô hình không chỉ nằm ở việc chuyển tài liệu giấy thành tệp số, mà còn ở khả năng thay thế các bước xử lý thủ công bằng quy trình có thể theo dõi, quản lý và kết nối dữ liệu giữa các bộ phận. Trong hệ sinh thái số FPT IS, ba giải pháp FPT.SPro, FPT.eContract và FPT.eInvoice hỗ trợ doanh nghiệp triển khai mô hình văn phòng không giấy tại những khâu nghiệp vụ khác nhau. FPT.SPro phục vụ số hóa các đề nghị và quy trình phê duyệt nội bộ, FPT.eContract hỗ trợ khởi tạo, ký kết và quản lý hợp đồng điện tử; trong khi FPT.eInvoice đáp ứng nhu cầu lập, phát hành, tiếp nhận và quản lý hóa đơn điện tử. Khi được triển khai đồng bộ với các hệ thống nghiệp vụ liên quan, những giải pháp này có thể giúp doanh nghiệp mở rộng phạm vi số hóa từ từng công việc riêng lẻ sang các quy trình vận hành có tính liên kết. Qua đó, văn phòng không giấy không chỉ là một phương thức tối ưu hoạt động hành chính mà còn có thể hỗ trợ doanh nghiệp từng bước thực hiện các mục tiêu ESG: giảm sử dụng tài nguyên thuộc trụ cột Môi trường, cải thiện trải nghiệm và điều kiện làm việc thuộc trụ cột Xã hội, đồng thời tăng khả năng minh bạch và kiểm soát quy trình thuộc trụ cột Quản trị. Giá trị của mô hình nằm ở khả năng gắn những mục tiêu phát triển bền vững với các hoạt động có thể triển khai, theo dõi và đánh giá trong thực tế.
    Tin tức | 29/10/2026

    Triển khai SAP GROW Fast: Năng lực, kinh nghiệm và lợi thế bản địa hóa trong nghiệp vụ hóa đơn

      Lựa chọn đối tác triển khai SAP GROW Fast không chỉ phụ thuộc vào năng lực công nghệ, mà còn ở kinh nghiệm triển khai thực tế, khả năng bản địa hóa và đồng hành cùng doanh nghiệp sau go-live. Với hơn 25 năm kinh nghiệm tư vấn, triển khai ERP, những ghi nhận từ SAP cùng năng lực tích hợp giải pháp hóa đơn điện tử FPT.eInvoice, FPT mang đến những lợi thế đáng cân nhắc cho doanh nghiệp khi triển khai SAP tại Việt Nam. Cùng một nền tảng SAP, nhưng cách cấu hình, đào tạo người dùng và đồng hành sau go-live giữa các đối tác có thể tạo ra sự khác biệt đáng kể về hiệu quả triển khai. Đặc biệt, doanh nghiệp Việt Nam không chỉ cần một hệ thống quản trị theo chuẩn quốc tế mà còn phải giải quyết những yêu cầu đặc thù về kế toán, thuế và hóa đơn điện tử trong quá trình vận hành. Tuy nhiên, việc đánh giá năng lực đối tác triển khai SAP không phải lúc nào cũng đơn giản. Doanh nghiệp có thể thiếu thông tin so sánh rõ ràng, dễ tập trung vào chi phí đầu tư ban đầu mà chưa xem xét đầy đủ kinh nghiệm triển khai, năng lực tích hợp và khả năng hỗ trợ vận hành lâu dài. Vậy đâu là những yếu tố doanh nghiệp cần cân nhắc khi lựa chọn đối tác triển khai SAP GROW Fast, và FPT có những lợi thế gì để đáp ứng các yêu cầu này?

    Vì sao lựa chọn đối tác triển khai SAP GROW Fast lại quan trọng?

    SAP GROW Fast hướng đến việc hỗ trợ doanh nghiệp triển khai SAP Cloud ERP theo phương pháp và phạm vi được chuẩn hóa, giúp tiếp cận các quy trình quản trị hiện đại và rút ngắn thời gian đưa hệ thống vào vận hành. Tuy nhiên, để khai thác hiệu quả giải pháp, doanh nghiệp vẫn cần một đối tác có khả năng đánh giá yêu cầu nghiệp vụ, cấu hình hệ thống phù hợp và hỗ trợ quá trình chuyển đổi. Sự khác biệt về năng lực giữa các đối tác triển khai SAP thường thể hiện ở ba yếu tố:
    • Kinh nghiệm triển khai SAP theo ngành. Dù SAP cung cấp các quy trình nghiệp vụ tiêu chuẩn, mỗi ngành vẫn có yêu cầu riêng về quản lý dữ liệu, kiểm soát vận hành và tuân thủ. Chẳng hạn, doanh nghiệp dược phẩm cần chú trọng các yêu cầu về quản lý chất lượng, truy xuất dữ liệu và những tiêu chuẩn liên quan như GMP-WHO, GSP, GLP. Đối tác có kinh nghiệm trong ngành sẽ thuận lợi hơn khi xác định các yêu cầu cần đáp ứng, đánh giá mức độ phù hợp với quy trình chuẩn của SAP và đề xuất phương án xử lý ngay từ giai đoạn thiết kế, hạn chế phát sinh điều chỉnh sau go-live.
    • Chất lượng đào tạo người dùng cuối. Triển khai SAP GROW Fast không chỉ là đưa một hệ thống phần mềm mới vào sử dụng mà còn đòi hỏi doanh nghiệp điều chỉnh cách thực hiện các quy trình nghiệp vụ. Nếu hoạt động đào tạo chỉ tập trung vào thao tác trên hệ thống mà thiếu giải thích về logic nghiệp vụ, người dùng có thể gặp khó khăn khi thích nghi hoặc tiếp tục duy trì những quy trình cũ trước đây.
    • Năng lực đồng hành sau go-live (hypercare). Trong những tuần đầu vận hành SAP, doanh nghiệp có thể gặp các lỗi phát sinh hoặc thao tác người dùng chưa được bao quát hết trong quá trình kiểm thử. Đối tác có đội ngũ hỗ trợ đủ năng lực và nguồn lực sẽ giúp doanh nghiệp xử lý kịp thời các vấn đề, hạn chế gián đoạn và từng bước ổn định hoạt động trên hệ thống mới.
    Một đối tác thiếu kinh nghiệm có thể khiến dự án kéo dài, vượt ngân sách hoặc không đạt giá trị kỳ vọng, dù nền tảng phần mềm được lựa chọn vẫn đáp ứng các yêu cầu công nghệ. Khác với việc mua một phần mềm đóng gói để sử dụng ngay, triển khai ERP là quá trình chuyển đổi kéo dài nhiều tháng, đòi hỏi đối tác phải hiểu sâu nghiệp vụ của từng ngành, có đủ nhân sự đồng hành xuyên suốt, và có khả năng xử lý những tình huống phát sinh ngoài kế hoạch ban đầu. Đây là lý do năng lực đối tác thường quan trọng ngang, thậm chí hơn, bản thân phần mềm được chọn. Đặc biệt, đối với các nghiệp vụ tài chính - kế toán, việc kết nối ERP với hệ thống hóa đơn điện tử và các ứng dụng liên quan cũng cần được xem xét từ giai đoạn thiết kế để đảm bảo dữ liệu được xử lý nhất quán, phù hợp với yêu cầu thực tế tại Việt Nam.

    FPT SAP GROW Fast: Năng lực triển khai cụ thể gồm những gì?

    Năng lực triển khai SAP của FPT được thể hiện thông qua kinh nghiệm tư vấn và triển khai, quy mô đội ngũ chuyên gia, các dự án Cloud ERP thực tế cùng những giải thưởng và ghi nhận từ SAP.
    • SAP APJ Partner Excellence Award 2025. FPT nhận giải thưởng ở hạng mục Regional Strategic Services Partner, do SAP trao tặng cho đối tác dịch vụ chiến lược tại khu vực châu Á - Thái Bình Dương và Nhật Bản. Đây là một trong những ghi nhận về năng lực hợp tác và cung cấp dịch vụ SAP của FPT tại thị trường khu vực.
    • SAP Silver Partner tại châu Âu. Ngày 30/6/2026, FPT đạt chứng nhận SAP Silver Partner trong chương trình SAP PartnerEdge tại thị trường châu Âu, đánh dấu bước phát triển trong năng lực cung cấp các dịch vụ và giải pháp SAP cho doanh nghiệp quốc tế.
    • Hơn 25 năm kinh nghiệm triển khai ERP. FPT có hơn 25 năm kinh nghiệm tư vấn và triển khai ERP tại Việt Nam, với hơn 300 dự án đã nghiệm thu và đội ngũ hơn 1000 chuyên gia tư vấn ERP. FPT áp dụng phương pháp quản lý dự án theo chuẩn quốc tế CMMI Level 5 và đáp ứng các tiêu chuẩn bảo mật hàng đầu thế giới.
    • Hơn 20 dự án Cloud ERP triển khai trong 2 năm gần đây, trải rộng nhiều ngành: dược phẩm, vật liệu xây dựng, dịch vụ thuê ngoài, nông sản, tài chính tiêu dùng.
    • Năng lực bản địa hóa cho thị trường Việt Nam. Bên cạnh kinh nghiệm triển khai các giải pháp SAP, FPT có khả năng hỗ trợ doanh nghiệp đáp ứng chuẩn kế toán Việt Nam (VAS), hóa đơn điện tử theo quy định hiện hành, giao diện và hỗ trợ tiếng Việt xuyên suốt quá trình triển khai và vận hành.

    Năng lực tích hợp SAP với hóa đơn điện tử FPT.eInvoice

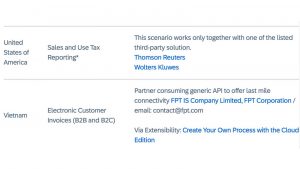
    Đối với doanh nghiệp triển khai SAP tại Việt Nam, một trong những yêu cầu quan trọng là đảm bảo dữ liệu giao dịch được kết nối với quy trình lập, phát hành và quản lý hóa đơn điện tử theo quy định pháp luật. Trong quy trình bán hàng, dữ liệu phát sinh trên SAP cần được chuyển đổi thành thông tin hóa đơn phù hợp để phục vụ việc phát hành và truyền nhận với cơ quan thuế. Ở chiều mua hàng, dữ liệu hóa đơn đầu vào cần được kiểm tra, đối chiếu với chứng từ liên quan và phục vụ quá trình hạch toán, thanh toán. Vì vậy, bên cạnh việc triển khai các phân hệ quản trị cốt lõi của SAP, doanh nghiệp cũng cần xem xét phương án kết nối với các giải pháp hóa đơn điện tử nhằm đảm bảo tính liên thông của dữ liệu và đáp ứng yêu cầu vận hành tại Việt Nam. FPT tích hợp giải pháp hóa đơn điện tử FPT.eInvoice với SAP, hỗ trợ doanh nghiệp triển khai quy trình hóa đơn điện tử tại Việt Nam. FPT IS được SAP ghi nhận là đối tác tại Việt Nam hỗ trợ tích hợp hóa đơn điện tử cho khách hàng B2B và B2C. Tháng 8/2025, FPT trở thành đối tác đầu tiên tại Việt Nam được SAP ghi nhận trong danh sách các nhà cung cấp giải pháp hóa đơn điện tử tích hợp với SAP Document and Reporting Compliance. Đây là dấu mốc khẳng định năng lực của FPT trong việc kết nối hệ thống quản trị SAP với các yêu cầu nghiệp vụ hóa đơn điện tử tại thị trường Việt Nam. Thông qua khả năng tích hợp với SAP S/4HANA Cloud Public Edition, FPT.eInvoice hỗ trợ doanh nghiệp xử lý quy trình phát hành hóa đơn điện tử, từ tiếp nhận dữ liệu giao dịch, lập và ký số hóa đơn, truyền nhận với cơ quan thuế đến lưu trữ và tra cứu. Năng lực tích hợp này cũng đã được FPT công bố ứng dụng trong các dự án triển khai thực tế. Không chỉ chú trọng đáp ứng các quy định về hóa đơn điện tử và chữ ký số tại Việt Nam, FPT còn chủ động phát triển năng lực công nghệ theo các tiêu chuẩn quốc tế. Điển hình là dịch vụ chữ ký số từ xa FPT.eSign, được sử dụng trong hệ sinh thái FPT.eInvoice, đã hỗ trợ tiêu chuẩn chữ ký điện tử nâng cao XAdES từ trước khi Cục Thuế công bố kế hoạch triển khai tiêu chuẩn này trên hệ thống hóa đơn điện tử vào tháng 10/2026, với lộ trình dự kiến từ tháng 11/2026. Việc sớm đáp ứng XAdES cho thấy sự chủ động của FPT trong việc chuẩn bị cho những thay đổi về tiêu chuẩn kỹ thuật, góp phần hỗ trợ doanh nghiệp duy trì tính liên tục của quy trình hóa đơn điện tử khi các yêu cầu tuân thủ được cập nhật. Bên cạnh nghiệp vụ hóa đơn đầu ra, FPT.eInvoice còn cung cấp giải pháp xử lý hóa đơn đầu vào, hỗ trợ thu thập, kiểm tra, xác thực và đối chiếu hóa đơn với đơn đặt hàng, chứng từ nhận hàng và các dữ liệu liên quan, đồng thời hỗ trợ đồng bộ với hệ thống kế toán và ERP. Đối với doanh nghiệp lựa chọn SAP GROW Fast, những năng lực trên là lợi thế đáng cân nhắc khi đánh giá đối tác triển khai. Bên cạnh kinh nghiệm tư vấn và triển khai SAP, FPT còn sở hữu giải pháp hóa đơn điện tử có năng lực tích hợp được SAP ghi nhận, cùng dịch vụ chữ ký số đã chủ động đáp ứng tiêu chuẩn kỹ thuật quốc tế. Sự kết hợp này thể hiện khả năng của FPT trong việc kết nối hệ thống quản trị theo chuẩn quốc tế với các nghiệp vụ tài chính - kế toán đặc thù tại Việt Nam, đồng thời chuẩn bị cho những thay đổi về yêu cầu kỹ thuật và tuân thủ trong quá trình vận hành.

    Doanh nghiệp nên đánh giá đối tác triển khai SAP theo tiêu chí nào?

    Dù lựa chọn FPT hay bất kỳ đơn vị nào khác, doanh nghiệp cần đánh giá năng lực đối tác triển khai SAP GROW Fast dựa trên những tiêu chí cụ thể, thay vì chỉ xem xét chi phí đầu tư hoặc các thông tin giới thiệu chung.
    1. Có kinh nghiệm triển khai và go-live SAP trong ngành tương tự hay chưa?
    Doanh nghiệp nên tìm hiểu các dự án SAP đã được triển khai thực tế, đặc biệt là những dự án có quy mô, ngành nghề và yêu cầu nghiệp vụ tương đồng. Kinh nghiệm go-live là căn cứ quan trọng để đánh giá khả năng của đối tác trong việc khảo sát, cấu hình, chuyển đổi dữ liệu, đào tạo và hỗ trợ vận hành hệ thống SAP.
    1. Có năng lực bản địa hóa SAP cho thị trường Việt Nam hay không?
    Bên cạnh việc triển khai các quy trình quản trị tiêu chuẩn của SAP, đối tác cần có phương án đáp ứng những yêu cầu về kế toán, thuế và hóa đơn điện tử tại Việt Nam. Đặc biệt, doanh nghiệp nên đánh giá khả năng kết nối SAP với các giải pháp hóa đơn điện tử, bao gồm phương thức trao đổi dữ liệu, phạm vi nghiệp vụ được hỗ trợ và cơ chế xử lý khi phát sinh thay đổi về quy định pháp luật. Việc FPT.eInvoice được SAP ghi nhận trong hệ sinh thái SAP Document and Reporting Compliance là một căn cứ để doanh nghiệp tham khảo khi đánh giá năng lực tích hợp và bản địa hóa của FPT.
    1. Có đội ngũ đủ lớn và đủ kinh nghiệm để đồng hành sau go-live hay không?
    Đối tác cần có nguồn lực hỗ trợ xuyên suốt từ giai đoạn triển khai đến khi SAP chính thức đi vào vận hành, với phương án đào tạo, xử lý sự cố và chuyển giao rõ ràng. Doanh nghiệp cũng nên làm rõ phạm vi hỗ trợ, thời gian phản hồi và trách nhiệm của đối tác sau khi hoàn tất dự án.
    1. Có được SAP công nhận thông qua giải thưởng hoặc cấp bậc đối tác chính thức hay không?
    Các giải thưởng và danh hiệu đối tác do SAP công bố là những căn cứ tham khảo giúp doanh nghiệp đánh giá năng lực và mức độ hợp tác của đơn vị triển khai với SAP. Tuy nhiên, bên cạnh các ghi nhận ở cấp tổ chức, doanh nghiệp vẫn cần xem xét kinh nghiệm và năng lực của đội ngũ trực tiếp tham gia dự án SAP GROW Fast để lựa chọn đối tác phù hợp với yêu cầu thực tế.
    Tin tức | 23/10/2026

    Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn điện tử trong Logistics, Bán lẻ và Y tế

      Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (từ đây gọi tắt là Nghị định 254 và Thông tư 91) đang định hình lại cách nhiều doanh nghiệp tại Việt Nam tổ chức nghiệp vụ hóa đơn điện tử, không chỉ ở khâu phát hành mà xuyên suốt quá trình ghi nhận, xử lý và lưu trữ dữ liệu giao dịch. Mỗi ngành có một chuỗi giao dịch riêng, một điểm phát sinh nghĩa vụ hóa đơn riêng và những yêu cầu khác nhau đối với dữ liệu, hệ thống và quy trình xử lý phía sau. Bài viết này sẽ phân tích cách các quy trình đó đang được tổ chức như thế nào đối với 3 nhóm ngành gồm logistics, bán lẻ/FMCG và y tế.

    Logistics

    Trong logistics, quy trình hóa đơn phụ thuộc nhiều vào loại hình dịch vụ và cách doanh nghiệp tổ chức dữ liệu vận tải. Với dịch vụ vận tải đường bộ trong nước, thông tin trên hóa đơn có thể gắn trực tiếp với dữ liệu của phương tiện và hành trình. Nghị định 254 tiếp tục yêu cầu thể hiện biển kiểm soát phương tiện và hành trình đối với nhóm dịch vụ này, nhưng loại trừ trường hợp doanh nghiệp vận tải hoặc cho thuê xe ký hợp đồng theo tuyến cố định. Với các hợp đồng thuộc trường hợp này, khi lập hóa đơn doanh nghiệp không phải lấy biển số và hành trình của từng chuyến để đưa lên hóa đơn; các giao dịch vận tải đường bộ khác vẫn đi theo luồng dữ liệu thông thường.  Đối soát tiếp tục là một phần đáng kể trong quy trình hóa đơn của logistics, đặc biệt với các doanh nghiệp xử lý nhiều chuyến hoặc nhiều giao dịch cho cùng một khách hàng trong kỳ. Tuy nhiên, đây không phải cơ chế mới xuất hiện từ Nghị định 254. Nghị định 70 trước đó đã cho phép các dịch vụ có số lượng giao dịch lớn, phát sinh thường xuyên và cần thời gian đối soát với khách hàng hoặc đối tác, trong đó có logistics, bưu chính và chuyển phát, dịch vụ hỗ trợ vận tải, thương mại điện tử, viễn thông, ngân hàng, chuyển tiền quốc tế và chứng khoán, lập hóa đơn tại thời điểm hoàn thành đối soát. Với logistics, hóa đơn phải được lập chậm nhất vào ngày 7 của tháng sau tháng phát sinh dịch vụ hoặc trong vòng 7 ngày kể từ ngày kết thúc kỳ quy ước giữa các bên. Cảng logistics với tàu container và hàng hóa, thuộc nhóm nghiệp vụ logistics được phân tích theo Nghị định 254 và Thông tư 91 về dữ liệu vận tải, đối soát và lập hóa đơn điện tử. Nghị định 254 tiếp tục duy trì logic này và mở rộng cơ chế đối soát sang một số mô hình dịch vụ khác như công nghệ số, nền tảng số, bảo hiểm, quảng cáo điện tử, vận tải hành khách, tài sản mã hóa và giao dịch trên sàn các-bon. Điểm chung của các nhóm này là lượng giao dịch có thể lớn, phát sinh liên tục và giá trị cần lập hóa đơn thường chỉ được xác định đầy đủ sau khi dữ liệu từ nhiều giao dịch được tập hợp hoặc đối chiếu. Vì vậy, cơ chế lập hóa đơn sau đối soát giúp thời điểm lập hóa đơn bám sát hơn vào cách các dịch vụ này thực tế ghi nhận và chốt dữ liệu, thay vì buộc doanh nghiệp phải lập hóa đơn riêng ngay tại thời điểm từng giao dịch phát sinh. Dữ liệu về cước, phụ phí và các khoản điều chỉnh có thể được tập hợp trước khi hai bên xác nhận giá trị dịch vụ cuối cùng. Tuy nhiên, không phải mọi hoạt động vận tải đều mặc nhiên được áp dụng. Chẳng hạn, với dịch vụ vận tải hàng hóa bằng đường bộ, cơ quan thuế đã hướng dẫn rằng doanh nghiệp chỉ áp dụng thời điểm lập hóa đơn sau đối soát khi hoạt động đó đáp ứng điều kiện kinh doanh dịch vụ logistics, đồng thời có số lượng giao dịch lớn, phát sinh thường xuyên và thực tế cần thời gian đối soát số liệu với khách hàng Một cơ chế khác đáng chú ý hơn dưới Nghị định 254 và Thông tư 91 nằm ở dữ liệu giao dịch của một số dịch vụ logistics và vận tải cung cấp trực tiếp cho cá nhân là người tiêu dùng. Phạm vi này bao gồm bưu chính và vận chuyển trực tiếp phục vụ thương mại điện tử; vận tải hành khách công cộng bằng tàu điện, xe buýt; vận tải hành khách bằng taxi, xe hợp đồng, xe mô tô hai bánh; và dịch vụ trông giữ xe. Cơ chế Bảng thông tin chi tiết giao dịch không mặc nhiên áp dụng cho mọi doanh nghiệp thuộc các nhóm trên. Doanh nghiệp phải có hệ thống phần mềm quản lý chi tiết từng giao dịch và lưu trữ dữ liệu thu tiền theo từng giao dịch. Dữ liệu phải có khả năng truy xuất, đối chiếu và cung cấp cho cơ quan thuế khi được yêu cầu. Trên cơ sở dữ liệu chi tiết được lưu tại hệ thống, doanh nghiệp tổng hợp thông tin theo Mẫu số 01/TTGD tại Phụ lục III Thông tư 91/2026/TT-BTC và chuyển cho cơ quan thuế chậm nhất theo thời hạn nộp tờ khai thuế GTGT tương ứng. Cơ chế này cũng không đồng nghĩa doanh nghiệp đang lập hóa đơn riêng cho từng giao dịch bắt buộc phải chuyển sang một phương thức khác. Theo Nghị định 254, doanh nghiệp đã lập hóa đơn điện tử riêng cho từng giao dịch có thể tiếp tục duy trì cách làm đó. 01/TTGD tạo thêm một cơ chế quản lý và chuyển dữ liệu cho những mô hình đủ điều kiện, thay vì buộc toàn bộ doanh nghiệp logistics B2C chuyển sang lập hóa đơn tổng hợp. Sự khác biệt nằm khá rõ ở nhịp xử lý dữ liệu. Với mô hình lập hóa đơn và truyền dữ liệu theo từng giao dịch hoặc từ máy tính tiền, dữ liệu có thể được gửi liên tục hoặc theo chu kỳ ngắn. Với doanh nghiệp áp dụng 01/TTGD, hệ thống phải giữ được dữ liệu chi tiết của từng giao dịch trong suốt kỳ, đồng thời có khả năng tổng hợp chính xác dữ liệu đó thành bộ thông tin gửi cơ quan thuế theo thời hạn khai thuế GTGT. Áp lực truyền dữ liệu tức thời vì thế có thể giảm, nhưng khâu lưu trữ, đối soát và kiểm soát tính đầy đủ của dữ liệu trước thời điểm gửi lại trở nên quan trọng hơn.

    Bán lẻ / FMCG

    Trong bán lẻ và FMCG, nghiệp vụ hóa đơn diễn ra ở tốc độ và quy mô khác đáng kể so với các mô hình B2B. Giao dịch thường được ghi nhận ngay tại cửa hàng, quầy thanh toán, POS hoặc nền tảng thương mại điện tử; thông tin về hàng hóa, giá bán, khuyến mại, người mua và phương thức thanh toán được hình thành gần như cùng lúc. Vì vậy, cách hệ thống bán hàng thu thập và phân loại dữ liệu có ảnh hưởng trực tiếp đến hóa đơn được tạo sau đó. Một trong những điểm đáng chú ý dưới Nghị định 254 là phạm vi sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Theo quy định trước đó tại Nghị định 70, doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng, trong đó có trung tâm thương mại, siêu thị và bán lẻ, thuộc nhóm sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế. Nghị định 254 làm rõ rằng tổ chức kinh tế, hộ kinh doanh hoặc cá nhân kinh doanh đã đăng ký sử dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử không có mã theo quy định thì không bắt buộc phải chuyển sang đăng ký sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Với doanh nghiệp bán lẻ, quy định này tạo ra nhiều hơn một mô hình vận hành hợp lệ. Một chuỗi đã tích hợp POS với hệ thống hóa đơn điện tử có mã hoặc không có mã có thể tiếp tục duy trì mô hình hiện tại nếu đáp ứng quy định, thay vì phải xây dựng lại toàn bộ luồng phát hành hóa đơn chỉ để chuyển sang hóa đơn khởi tạo từ máy tính tiền. Ngược lại, với mô hình sử dụng hóa đơn từ máy tính tiền, dữ liệu bán hàng được tạo ngay tại điểm giao dịch và chuyển sang hệ thống hóa đơn theo cơ chế tương ứng. Sự lựa chọn hình thức hóa đơn vì thế gắn trực tiếp với kiến trúc hệ thống bán hàng, đặc biệt ở các chuỗi có nhiều cửa hàng và lượng giao dịch lớn. Thông tin người mua là một điểm kiểm soát khác ngay tại thời điểm thanh toán. Nghị định 254 quy định hóa đơn điện tử phải có tên, địa chỉ, mã số thuế hoặc số định danh cá nhân của người mua theo trường hợp áp dụng. Với người mua là cá nhân tiêu dùng, nếu khách hàng không cung cấp các thông tin nhận diện theo quy định, hóa đơn có thể thể hiện theo cơ chế dành cho người tiêu dùng thay vì buộc nhân viên thu ngân phải thu thập đầy đủ dữ liệu cho mọi giao dịch. Bán lẻ và thương mại điện tử được phân tích theo Nghị định 254 và Thông tư 91 về dữ liệu và lập hóa đơn điện tử. Điều này đặc biệt quan trọng với mô hình vừa phục vụ khách lẻ vừa phục vụ khách hàng mua hàng cho doanh nghiệp. Hai giao dịch có thể phát sinh tại cùng một POS nhưng nhu cầu dữ liệu khác nhau. Một khách hàng cá nhân mua hàng để tiêu dùng có thể không cung cấp thông tin chi tiết, trong khi khách hàng mua cho tổ chức cần hóa đơn đủ thông tin để phục vụ hạch toán và thuế. Việc phân loại vì thế phải diễn ra ngay tại điểm bán hoặc trong luồng checkout trực tuyến, trước khi hóa đơn được tạo. Nếu khách hàng chỉ yêu cầu bổ sung thông tin sau khi giao dịch đã hoàn thành, doanh nghiệp có thể phải quay lại xử lý hóa đơn đã lập hoặc truy xuất lại dữ liệu từ hệ thống bán hàng. Nghị định 254 cũng xử lý một tình huống thực tế của các điểm bán hoạt động vào ban đêm. Với người bán không có phần mềm lập hóa đơn tự động và phát sinh giao dịch trong giờ làm việc ban đêm theo quy định của pháp luật lao động, hóa đơn được lập chậm nhất vào ngày làm việc tiếp theo. Điều kiện nằm ở việc người bán không có phần mềm tự động lập hóa đơn và giao dịch thực tế phát sinh trong khung thời gian làm việc ban đêm. Vì vậy, với các hệ thống POS đã tự động tạo hóa đơn khi giao dịch hoàn tất, luồng xử lý vẫn diễn ra theo cơ chế của hệ thống; ngoại lệ chủ yếu giải quyết những mô hình còn phải thực hiện bước lập hóa đơn sau giao dịch bằng thao tác thủ công. Tác động vận hành của ngoại lệ này nằm ở việc tách thời điểm bán hàng khỏi thời điểm hoàn tất thao tác lập hóa đơn trong một phạm vi rất cụ thể. Giao dịch vẫn phải được ghi nhận đầy đủ tại POS hoặc hệ thống bán hàng trong ca làm việc, nhưng hóa đơn của những trường hợp đủ điều kiện có thể được xử lý vào ngày làm việc tiếp theo. Điều đó đòi hỏi doanh nghiệp duy trì được danh sách giao dịch chưa lập hóa đơn, liên kết chính xác chúng với ca bán hàng tương ứng và tránh để giao dịch bị bỏ sót hoặc lập trùng khi hệ thống được xử lý vào ngày hôm sau. Đối với thương mại điện tử và mô hình bán hàng đa kênh, dữ liệu còn có thể được hình thành ngoài hệ thống POS truyền thống. Đơn hàng, thông tin người mua, chương trình khuyến mại, phí vận chuyển, phương thức thanh toán và trạng thái hoàn tất giao dịch có thể nằm trên website, ứng dụng hoặc nền tảng thương mại điện tử trước khi được chuyển về ERP và hệ thống hóa đơn. Trong trường hợp này, chất lượng dữ liệu hóa đơn phụ thuộc vào khả năng duy trì cùng một định danh giao dịch xuyên suốt từ đơn hàng đến thanh toán và phát hành hóa đơn.

    Y tế

    Trong lĩnh vực y tế, khung hiện hành tiếp tục kế thừa cơ chế đã có từ Nghị định 123/2020/NĐ-CP và được điều chỉnh qua Nghị định 70/2025/NĐ-CP, theo đó cơ sở khám chữa bệnh có phần mềm quản lý khám chữa bệnh và viện phí, lưu được từng giao dịch và phiếu thu trên hệ thống công nghệ thông tin, có thể xử lý hóa đơn theo hai nhánh: lập hóa đơn ngay khi người bệnh yêu cầu hoặc tổng hợp lập hóa đơn cuối ngày đối với các trường hợp không có nhu cầu lấy hóa đơn. Giao dịch tại nhà thuốc bệnh viện, thuộc nhóm nghiệp vụ y tế được phân tích theo Nghị định 254 và Thông tư 91 về thời điểm lập hóa đơn điện tử. Với người bệnh yêu cầu hóa đơn điện tử, cơ sở khám chữa bệnh phải lập và giao hóa đơn ngay, không chờ đến cuối ngày. Vì vậy, hệ thống thông tin bệnh viện cần ghi nhận ngay từ đầu yêu cầu lấy hóa đơn và thông tin người mua, sau đó tách giao dịch này khỏi nhóm sẽ được tổng hợp cuối ngày. Việc xử lý cũng phải phân biệt giữa người bệnh cá nhân, người nước ngoài và trường hợp doanh nghiệp hoặc tổ chức là bên thanh toán để tránh mất hoặc sai thông tin khi dữ liệu được chuyển sang hệ thống hóa đơn. Ngược lại, với người bệnh không có nhu cầu lấy hóa đơn, cơ sở y tế được tổng hợp các dịch vụ thực hiện trong ngày để lập một hóa đơn điện tử cuối ngày nếu đồng thời đáp ứng các điều kiện về phần mềm quản lý khám chữa bệnh, quản lý viện phí theo từng giao dịch và lưu phiếu thu trên hệ thống. Dữ liệu tổng hợp không thay thế dữ liệu chi tiết: từng giao dịch và từng phiếu thu vẫn phải được lưu để phục vụ đối soát và giải trình khi cần. Trước khi phát hành hóa đơn tổng hợp cuối ngày, dữ liệu cần được đối chiếu giữa ba nguồn gồm hệ thống thông tin bệnh viện, phiếu thu hoặc dữ liệu viện phí và dữ liệu hóa đơn điện tử. Việc đối soát này nhằm phát hiện giao dịch bị thiếu, thừa hoặc ghi nhận trùng trước khi hóa đơn được ký số và phát hành. Với cơ sở y tế có số lượng bệnh nhân lớn, đây là bước kiểm soát quan trọng vì một sai lệch nhỏ trong quá trình tổng hợp có thể ảnh hưởng đến toàn bộ hóa đơn cuối ngày. Đối với khám chữa bệnh có bảo hiểm y tế, phần chi phí do người bệnh đồng chi trả và phần do cơ quan bảo hiểm xã hội thanh toán đi theo hai luồng khác nhau. Phần đồng chi trả có thể được xử lý cùng luồng khám chữa bệnh thông thường, trong khi phần thuộc phạm vi bảo hiểm y tế chỉ được lập hóa đơn cho cơ quan bảo hiểm xã hội tại thời điểm cơ quan này thực hiện thanh, quyết toán chi phí khám chữa bệnh. Về vận hành, HIS phải tách hai nguồn thanh toán ngay từ đầu để tránh lập sai thời điểm hoặc gộp nhầm phần chi phí của người bệnh với phần chờ thanh quyết toán từ bảo hiểm xã hội. Hoạt động bán thuốc và vật tư y tế tại nhà thuốc trong bệnh viện lại không đi theo cơ chế tổng hợp cuối ngày của dịch vụ khám chữa bệnh. Do đây là hoạt động bán hàng hóa, nên thời điểm lập hóa đơn được xác định theo thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phụ thuộc vào việc đã thu tiền hay chưa. Vì vậy, luồng bán hàng tại nhà thuốc cần được tách khỏi luồng HIS dành cho khám chữa bệnh; tùy mô hình vận hành, giao dịch có thể được ghi nhận qua POS hoặc hệ thống tính tiền và áp dụng hình thức hóa đơn tương ứng. Điểm mới rõ hơn từ Nghị định 254 nằm ở thông tin người mua trên hóa đơn. Trước đây, khi người mua không cung cấp đầy đủ thông tin, hóa đơn thường được xử lý theo các cách thể hiện như “Không lấy hóa đơn” hoặc “Khách lẻ”. Nghị định 254 thay bằng cách thể hiện “Bán cho người tiêu dùng” và đồng thời làm rõ rằng loại hóa đơn này không được sử dụng để tổ chức hoặc doanh nghiệp hạch toán chi phí hay quyết toán thuế. Điều này khiến HIS và hệ thống hóa đơn phải phân biệt rõ trường hợp người bệnh cá nhân không cung cấp thông tin với trường hợp doanh nghiệp hoặc tổ chức là bên thanh toán hoặc có yêu cầu lấy hóa đơn riêng.

    Kết luận

    Những khác biệt trong nghiệp vụ hóa đơn của ba nhóm ngành cho thấy việc tuân thủ không chỉ phụ thuộc vào khả năng phát hành hóa đơn của phần mềm, mà còn ở cách doanh nghiệp xác định và xử lý từng loại giao dịch. Khi rà soát quy trình hiện tại, doanh nghiệp cần làm rõ ba vấn đề: giao dịch thuộc trường hợp áp dụng nào, dữ liệu đầu vào đã đáp ứng yêu cầu lập hóa đơn hay chưa, và những bước kiểm soát nào cần được thực hiện để bảo đảm hóa đơn được lập đúng thời điểm, đúng thông tin và có thể đối soát với giao dịch gốc. Đọc thêm:
    1. Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn trong sản xuất và BFSI
    2. Chuyển đổi hóa đơn điện tử cho chuỗi bán lẻ 500+ điểm bán
    Tin tức | 21/10/2026

    Tiêu chuẩn XAdES trong hóa đơn điện tử và khả năng đáp ứng của FPT.eSign

      Theo kế hoạch nâng cấp hệ thống hóa đơn điện tử của Cục Thuế, tiêu chuẩn chữ ký số XAdES dự kiến được triển khai từ tháng 11/2026. Đón đầu lộ trình này, dịch vụ chữ ký số từ xa FPT.eSign đã được nâng cấp và đang vận hành theo chuẩn XAdES, sẵn sàng đáp ứng những thay đổi về tiêu chuẩn kỹ thuật trong hệ thống hóa đơn điện tử.

    Cục Thuế triển khai tiêu chuẩn chữ ký số XAdES theo lộ trình mới

    Ngày 16/10/2026, Cục Thuế ban hành Công văn số 7714/CT-CĐS, thông báo kế hoạch nâng cấp hệ thống công nghệ thông tin phục vụ triển khai hóa đơn, chứng từ điện tử theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Kế hoạch được triển khai theo bốn giai đoạn từ tháng 9 đến tháng 12/2026, tập trung vào việc cập nhật các chức năng đăng ký, tiếp nhận, xử lý, tra cứu và truyền nhận dữ liệu hóa đơn điện tử. Trong đó, một nội dung đáng chú ý tại giai đoạn 3 là triển khai áp dụng chữ ký số theo tiêu chuẩn XAdES, dự kiến trong tháng 11/2026. Liên quan đến tiêu chuẩn ký số, Quyết định số 1233/QĐ-CT ngày 27/8/2026 của Cục Thuế, quy định về thành phần chứa dữ liệu nghiệp vụ hóa đơn, chứng từ điện tử và phương thức truyền nhận với cơ quan thuế, cũng xác định lộ trình nâng cấp hệ thống ký số, trong đó có giai đoạn tiếp nhận song song hai chuẩn DSig và XAdES, với thời hạn tiếp nhận DSig đến hết ngày 09/4/2027. Trong bối cảnh các tiêu chuẩn kỹ thuật về chữ ký số tiếp tục được cập nhật, việc hiểu rõ bản chất và phạm vi ứng dụng của XAdES là cần thiết đối với doanh nghiệp đang sử dụng hóa đơn điện tử. Bài viết sẽ làm rõ tiêu chuẩn XAdES, vai trò của chữ ký số trong quy trình hóa đơn điện tử, đồng thời giới thiệu khả năng hỗ trợ XAdES của giải pháp chữ ký số FPT, giúp doanh nghiệp có thêm cơ sở đánh giá khả năng đáp ứng của hệ thống hiện tại và lựa chọn giải pháp phù hợp.

    Tiêu chuẩn XAdES và vai trò của chữ ký số trong hóa đơn điện tử

    XAdES (XML Advanced Electronic Signatures) là tiêu chuẩn chữ ký điện tử nâng cao trên nền tảng XML, được quy định trong bộ tiêu chuẩn ETSI EN 319 132 của Viện Tiêu chuẩn Viễn thông châu Âu (ETSI). Được phát triển dựa trên XML Digital Signature (XMLDSig), XAdES mở rộng cấu trúc chữ ký thông qua việc bổ sung các thuộc tính kỹ thuật nhằm hỗ trợ xác thực và kiểm tra tính hợp lệ của chữ ký điện tử. Tùy theo cấp độ triển khai, XAdES có thể tích hợp thêm thông tin về thời điểm ký, chứng thư số và các bằng chứng phục vụ việc xác minh chữ ký trong thời gian dài. Về mặt kỹ thuật, XMLDSig cung cấp cơ chế tạo và xác minh chữ ký điện tử trên dữ liệu XML, giúp kiểm tra tính toàn vẹn của nội dung đã ký và hỗ trợ xác thực chủ thể ký. Điểm khác biệt cốt lõi nằm ở cấu trúc và các thông tin bổ sung đi kèm chữ ký, thay vì việc thay thế thuật toán ký hoặc chứng thư số. Do đó, việc một hệ thống chuyển sang hỗ trợ XAdES không mặc nhiên đồng nghĩa với việc doanh nghiệp phải thay mới chứng thư số hiện có. Có thể hiểu đơn giản, nếu XMLDSig giống như một dấu niêm phong điện tử trên tài liệu, giúp kiểm tra tài liệu đã được ký và nội dung có bị thay đổi sau khi ký hay không, thì XAdES là dấu niêm phong đó được bổ sung thêm một bộ thông tin xác thực theo cấu trúc tiêu chuẩn. Chẳng hạn, với một hóa đơn điện tử được ký bằng XMLDSig, hệ thống có thể kiểm tra chữ ký và tính toàn vẹn của dữ liệu. Khi sử dụng XAdES, ngoài những khả năng cơ bản này, chữ ký có thể được bổ sung thông tin về thời điểm ký, chứng thư số hoặc bằng chứng xác minh khác tùy theo cấp độ áp dụng. Những thông tin đó hỗ trợ việc kiểm tra chữ ký đầy đủ hơn, đặc biệt trong các trường hợp cần xác minh sau một thời gian dài. Nói cách khác, XAdES không thay thế chức năng cơ bản của XMLDSig mà mở rộng khả năng cung cấp và lưu giữ thông tin phục vụ xác minh chữ ký. Đối với hóa đơn điện tử, chữ ký số đóng vai trò quan trọng trong việc xác thực chủ thể ký và bảo đảm tính toàn vẹn của dữ liệu trong những trường hợp pháp luật yêu cầu. Khi hóa đơn được lập, ký và truyền nhận dưới định dạng XML, chữ ký số cho phép các bên liên quan kiểm tra tính hợp lệ của chữ ký và phát hiện những thay đổi đối với dữ liệu đã ký. Đặc biệt, tại các doanh nghiệp có khối lượng hóa đơn lớn hoặc tích hợp hệ thống hóa đơn điện tử với ERP, POS và phần mềm kế toán, quy trình ký số thường được thực hiện thông qua nhiều thành phần phần mềm có liên kết với nhau. Do đó, khả năng hỗ trợ định dạng chữ ký phù hợp cần được xem xét trong tổng thể quy trình xử lý và truyền nhận dữ liệu, thay vì chỉ ở cấp độ chứng thư số. Từ góc độ triển khai, khả năng đáp ứng XAdES không chỉ nằm ở việc tạo được chữ ký theo tiêu chuẩn này mà còn liên quan đến cách thức phần mềm ký số, hệ thống hóa đơn điện tử và các thành phần tích hợp phối hợp xử lý dữ liệu. Với những hệ thống đã được triển khai, việc đánh giá khả năng hỗ trợ XAdES giúp doanh nghiệp xác định liệu có cần điều chỉnh phần mềm, cấu hình hoặc quy trình tích hợp để đáp ứng các yêu cầu kỹ thuật áp dụng hay không. Đây cũng là một tiêu chí đáng cân nhắc khi doanh nghiệp lựa chọn nhà cung cấp chữ ký số, đặc biệt trong bối cảnh các tiêu chuẩn kỹ thuật đối với hệ thống hóa đơn điện tử đang được cập nhật. Chữ ký số FPT.eSign đáp ứng tiêu chuẩn XAdES khi ký tài liệu điện tử

    Chữ ký số FPT.eSign sẵn sàng đáp ứng tiêu chuẩn XAdES

    Trong bối cảnh Cục Thuế chuẩn bị triển khai tiêu chuẩn ký số XAdES, dịch vụ chữ ký số từ xa FPT.eSign đã được nâng cấp và vận hành theo tiêu chuẩn này từ trước khi lộ trình mới được công bố, sẵn sàng đáp ứng những thay đổi về yêu cầu kỹ thuật trong hệ thống hóa đơn điện tử. Năng lực công nghệ của FPT.eSign cũng được ghi nhận thông qua danh hiệu giải pháp chữ ký số từ xa duy nhất đạt xếp hạng 5 sao tại Sao Khuê 2022 và chứng nhận QTSP do tổ chức Tayllorcox cấp, liên quan đến các tiêu chuẩn dịch vụ tin cậy của châu Âu. Trong hệ sinh thái hóa đơn điện tử FPT, FPT.eSign được tích hợp trực tiếp với FPT.eInvoice, hỗ trợ doanh nghiệp thực hiện ký số ngay trong quy trình lập và phát hành hóa đơn điện tử mà không cần sử dụng thiết bị USB Token. Sự kết hợp này giúp hoạt động ký số trở thành một phần của quy trình xử lý hóa đơn, hạn chế các thao tác thủ công và tạo điều kiện thuận lợi cho việc quản lý chứng từ điện tử. Đối với khách hàng hiện hữu đang sử dụng FPT.eInvoice và FPT.eSign, năng lực hỗ trợ XAdES sẵn có mang lại cơ sở yên tâm trước những thay đổi về tiêu chuẩn kỹ thuật. Với doanh nghiệp đang tìm kiếm hoặc cân nhắc chuyển đổi nhà cung cấp chữ ký số, FPT.eSign là lựa chọn đáng xem xét nhờ năng lực đáp ứng XAdES đã được triển khai và vận hành thực tế, kết hợp với khả năng tích hợp trực tiếp trong hệ sinh thái hóa đơn điện tử FPT. Đọc thêm:
    1. Chuyển đổi hóa đơn điện tử cho chuỗi bán lẻ 500+ điểm bán
    2. Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn trong sản xuất và BFSI
    Tin tức | 16/10/2026

    Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn trong sản xuất và BFSI

      Trong doanh nghiệp sản xuất, việc máy móc rời khỏi nhà máy hoặc hàng hóa được xuất kho không phải lúc nào cũng đồng nghĩa với phát sinh nghĩa vụ lập hóa đơn điện tử. Tương tự, trong lĩnh vực ngân hàng, tài chính và bảo hiểm (BFSI), không phải mọi giao dịch có phát sinh dòng tiền đều được xử lý theo cùng một cơ chế hóa đơn. Yếu tố quyết định nằm ở bản chất nghiệp vụ, mục đích giao dịch và các điều kiện áp dụng theo quy định pháp luật. Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC tiếp tục làm rõ những khác biệt này thông qua các trường hợp không phải sử dụng hóa đơn điện tử và những cơ chế xử lý riêng đối với từng loại giao dịch. Bài viết phân tích những thay đổi đáng chú ý trong hai nhóm ngành sản xuất và BFSI, cùng tác động đến hoạt động phân loại giao dịch, đối soát và quản lý hóa đơn điện tử. 

    Sản xuất

    Trong doanh nghiệp sản xuất, một phần đáng kể nghiệp vụ nội bộ có thể làm phát sinh biến động hàng hóa, tài sản hoặc công cụ trên hệ thống nhưng không phải lúc nào cũng mang bản chất của một giao dịch bán hàng. Nghị định 254 làm rõ thêm ranh giới này bằng cách đưa một số trường hợp phục vụ trực tiếp cho hoạt động sản xuất, kinh doanh vào nhóm không phải sử dụng hóa đơn điện tử. Một trường hợp điển hình là máy móc, thiết bị được đưa sang đơn vị khác để phục vụ gia công hàng hóa. Các quy định cũ vẫn yêu cầu lập hóa đơn đối với hàng hóa xuất dưới hình thức cho vay hoặc cho mượn. Nghị định 254 tách riêng trường hợp máy móc, thiết bị cho mượn là tài sản cố định hoặc công cụ, dụng cụ phục vụ gia công hàng hóa của bên cho mượn. Điều kiện ở đây khá chặt. Tài sản phải được cho mượn để phục vụ việc gia công hàng hóa của chính bên cho mượn; việc cho mượn không phát sinh khoản thu; đồng thời quyền sở hữu vẫn thuộc về doanh nghiệp giao tài sản. Vì vậy, cùng một hoạt động đưa máy móc ra khỏi nhà máy nhưng cách xử lý hóa đơn có thể khác hoàn toàn tùy bản chất giao dịch. Nếu doanh nghiệp bán thiết bị, cho thuê có thu tiền hoặc chuyển quyền sở hữu, giao dịch không nằm trong ngoại lệ này. Nếu doanh nghiệp chỉ đưa khuôn, máy móc hoặc công cụ sang nhà gia công để họ sản xuất hàng cho mình rồi nhận lại tài sản sau đó, nghiệp vụ có thể không phải sử dụng hóa đơn điện tử khi đáp ứng đủ các điều kiện trên. Về vận hành, thay đổi này chuyển trọng tâm kiểm soát từ việc mặc định tạo hóa đơn mỗi khi tài sản được đưa ra ngoài sang việc phân loại đúng mục đích của lần xuất tài sản. Hệ thống quản lý tài sản hoặc ERP cần phân biệt được ít nhất giữa bán, cho thuê, cho mượn phục vụ gia công và các hình thức điều chuyển khác. Hồ sơ nghiệp vụ đi kèm cũng phải đủ để chứng minh tài sản được giao cho đơn vị nào, phục vụ hợp đồng gia công nào, có hay không khoản thu và quyền sở hữu có được chuyển giao hay không. Nếu các thông tin này chỉ tồn tại rời rạc ở hợp đồng, bộ phận sản xuất và kế toán, doanh nghiệp vẫn có nguy cơ đưa nhầm một nghiệp vụ thuộc ngoại lệ vào luồng hóa đơn hoặc ngược lại. Nhóm thứ hai liên quan đến hàng hóa và dịch vụ doanh nghiệp tự tạo ra rồi sử dụng cho chính hoạt động sản xuất, kinh doanh. Trước ngày 1/7/2026, Nghị định 123 và Nghị định 70 vẫn đặt hàng hóa, dịch vụ tiêu dùng nội bộ trong nhóm phải lập hóa đơn, ngoại trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất, chẳng hạn chuyển kho, xuất vật tư hoặc bán thành phẩm để tiếp tục sản xuất. Nghị định 254 mở rộng nhóm không phải sử dụng hóa đơn điện tử sang hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp để sử dụng phục vụ hoạt động sản xuất, kinh doanh của chính mình, bao gồm cả tài sản cố định do doanh nghiệp tự xây dựng hoặc tự sản xuất. Quy định này được dẫn chiếu từ các trường hợp tương ứng tại Nghị định 181/2025/NĐ-CP về thuế giá trị gia tăng.  Sự thay đổi này đặc biệt có ý nghĩa với các doanh nghiệp có nhiều luồng xuất kho nội bộ. Trên cùng một ERP hoặc WMS có thể đồng thời tồn tại hàng bán cho khách, nguyên vật liệu chuyển sang công đoạn tiếp theo, bán thành phẩm chuyển giữa các bộ phận, công cụ do nhà máy tự sản xuất để đưa vào sử dụng và hàng hóa xuất cho những mục đích khác. Không phải tất cả các lệnh xuất kho này đều đi vào cùng một luồng hóa đơn. Hệ thống vì thế phải dựa trên mục đích nghiệp vụ, thay vì chỉ dựa vào việc “có xuất hàng khỏi kho hay không”, để xác định giao dịch có phải chuyển sang hệ thống hóa đơn. Toàn cảnh nhà máy sản xuất công nghiệp hiện đại với hệ thống máy móc tự động, dây chuyền gia công cơ khí và công nhân vận hành thiết bị.

    Ngân hàng, tài chính và bảo hiểm (BFSI)

    Trong BFSI, nghiệp vụ hóa đơn được phân tách khá rõ theo bản chất từng giao dịch. Cùng nằm trên một hệ thống ngân hàng hoặc tài chính, nhưng khoản phí dịch vụ, tiền gửi, giao dịch ngoại tệ, phát hành chứng khoán, bán nợ hay phí bảo hiểm có thể đi theo những cách xử lý hoàn toàn khác nhau. Từ Nghị định 254, điểm kiểm soát vì thế nằm ngay ở bước phân loại giao dịch trước khi dữ liệu được chuyển sang hệ thống hóa đơn. Đối với ngân hàng, một số giao dịch được xác định rõ là không phải sử dụng hóa đơn điện tử, gồm nhận tiền gửi; phát hành chứng chỉ tiền gửi, chứng khoán sơ cấp và giấy tờ có giá; bán nợ; giao dịch ngoại tệ và sản phẩm phái sinh. Tuy nhiên, điều này không có nghĩa mọi khoản thu phát sinh quanh các nghiệp vụ đó đều được loại khỏi hóa đơn. Chẳng hạn, một khoản phí chuyển tiền hoặc phí dịch vụ ngân hàng vẫn phải được đánh giá riêng theo bản chất dịch vụ. Vì vậy, hệ thống nghiệp vụ cần nhận diện được loại giao dịch trước khi quyết định dữ liệu có tiếp tục đi vào quy trình lập hóa đơn hay không. Nhà đầu tư theo dõi bảng giá chứng khoán trên điện thoại, minh họa hoạt động giao dịch tài chính trong lĩnh vực BFSI chịu tác động của Nghị định 254 và Thông tư 91 Giao dịch bán ngoại tệ có cơ chế xử lý riêng. Theo Nghị định 254, ngân hàng không phải lập hóa đơn điện tử cho từng giao dịch bán ngoại tệ. Thay vào đó, thông tin chi tiết của từng giao dịch được lưu trên hệ thống; đến cuối tháng, ngân hàng lập bảng tổng hợp các giao dịch đã phát sinh và lưu tại đơn vị. Bảng này không phải định kỳ gửi lên cơ quan thuế mà chỉ được cung cấp khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu. Như vậy, trọng tâm của nghiệp vụ chuyển từ phát hành hóa đơn cho từng giao dịch sang bảo đảm dữ liệu giao dịch được lưu đầy đủ, chính xác và có thể truy xuất khi cần. Bên cạnh đó, ngân hàng được bổ sung vào nhóm có thể sử dụng hóa đơn điện tử không có mã của cơ quan thuế nếu đáp ứng các điều kiện về hạ tầng công nghệ thông tin, phần mềm kế toán, phần mềm lập hóa đơn, khả năng tra cứu, lưu trữ và truyền dữ liệu. Với mô hình này, hóa đơn được lập và gửi trực tiếp cho người mua, đồng thời dữ liệu được truyền đến cơ quan thuế theo cơ chế hóa đơn không có mã, thay vì từng hóa đơn phải chờ cơ quan thuế cấp mã trước khi phát hành. Một cơ chế khác áp dụng cho một số dịch vụ cung cấp trực tiếp cho cá nhân là người tiêu dùng. Nghị định 254 bổ sung Bảng thông tin chi tiết giao dịch theo Mẫu 01/TTGD đối với các dịch vụ như ngân hàng, trung gian thanh toán, thông tin tín dụng, chứng khoán, bảo hiểm, chuyển tiền qua ví điện tử và một số dịch vụ tài chính khác. Điều kiện là doanh nghiệp phải có phần mềm quản lý chi tiết từng giao dịch và lưu được dữ liệu thu tiền tương ứng với từng giao dịch. Dữ liệu này được duy trì ở cấp giao dịch trong suốt kỳ, sau đó tổng hợp theo Mẫu 01/TTGD để chuyển cho cơ quan thuế theo thời hạn quy định. Cơ chế này khác với bảng tổng hợp bán ngoại tệ ở chỗ dữ liệu 01/TTGD được gửi định kỳ cho cơ quan thuế, còn bảng bán ngoại tệ chỉ lưu nội bộ và cung cấp khi được yêu cầu. Ở các công ty tài chính và chứng khoán, vấn đề tương tự nằm ở việc tách giá trị của chính giao dịch tài chính khỏi các khoản phí dịch vụ đi kèm. Nghị định 254 đưa phát hành chứng khoán sơ cấp, phát hành giấy tờ có giá, bán nợ và sản phẩm phái sinh vào nhóm không phải sử dụng hóa đơn điện tử. Tuy nhiên, phí tư vấn phát hành, môi giới, phân phối, quản lý hoặc các dịch vụ khác vẫn phải được xác định riêng. Vì vậy, một hồ sơ giao dịch có thể vừa chứa phần không phải sử dụng hóa đơn điện tử, vừa chứa phần vẫn phải lập hóa đơn. Hệ thống nghiệp vụ và kế toán phải tách được hai cấu phần này để chỉ loại đúng phần giao dịch thuộc phạm vi Điều 7. Một số dịch vụ tài chính B2C như kinh doanh chứng khoán, giao dịch tài sản mã hóa và dịch vụ hỗ trợ giao dịch trên sàn các-bon cũng có thể áp dụng 01/TTGD khi đáp ứng điều kiện về hệ thống quản lý chi tiết từng giao dịch và dữ liệu thu tiền. Trong trường hợp này, doanh nghiệp không chỉ lưu một con số tổng cuối kỳ mà phải giữ được dữ liệu chi tiết của từng giao dịch để tổng hợp, đối chiếu và chuyển cho cơ quan thuế theo mẫu quy định. Trong bảo hiểm, quy trình tiếp tục được phân tách theo từng loại nghiệp vụ. Đối với tái bảo hiểm, các khoản phí và khoản thu khác như nhượng tái bảo hiểm, hoa hồng nhượng tái bảo hiểm và các khoản thu liên quan thuộc nhóm không phải sử dụng hóa đơn điện tử. Quy định này chỉ áp dụng cho tái bảo hiểm, không mở rộng sang toàn bộ hoạt động kinh doanh bảo hiểm. Vì vậy, hệ thống nghiệp vụ phải tách dữ liệu bảo hiểm trực tiếp khỏi tái bảo hiểm ngay từ đầu để tránh tự động sinh hóa đơn cho các khoản thuộc diện loại trừ. Với nghiệp vụ bảo hiểm cần thời gian đối soát, Nghị định 254 bổ sung bảo hiểm vào nhóm dịch vụ có số lượng giao dịch lớn, phát sinh thường xuyên và được xác định thời điểm lập hóa đơn khi hoàn thành đối soát. Trước đó, cơ chế này mới áp dụng rõ cho một số trường hợp như bảo hiểm qua đại lý. Từ Nghị định 254, phạm vi được mở rộng cho các nghiệp vụ bảo hiểm đáp ứng điều kiện thực tế về tần suất giao dịch và nhu cầu đối soát. Vì vậy, hệ thống phải phân biệt nghiệp vụ nào lập hóa đơn theo thời điểm ghi nhận doanh thu và nghiệp vụ nào được chờ đến khi hoàn thành đối soát mới lập hóa đơn. Đồng bảo hiểm tạo ra một cách lập hóa đơn khác tùy vào việc ai là bên trực tiếp thu phí. Nếu từng doanh nghiệp tham gia đồng bảo hiểm tự thu phần phí của mình, mỗi doanh nghiệp lập hóa đơn cho khách hàng theo phần phí tương ứng. Nếu các bên ủy quyền cho một doanh nghiệp thu toàn bộ phí, doanh nghiệp thu hộ lập hóa đơn cho khách hàng trên toàn bộ giá trị hợp đồng; các doanh nghiệp còn lại lập hóa đơn cho doanh nghiệp thu hộ theo phần phí được hưởng. Vì vậy, ngay từ hợp đồng, hệ thống phải lưu được tỷ lệ tham gia, bên thu hộ và phần phí của từng doanh nghiệp để xác định đúng người lập và người nhận hóa đơn. Thông tư 91 còn bổ sung cơ chế riêng đối với phí bảo hiểm đã lập hóa đơn nhưng đến cuối kỳ vẫn chưa thu được tiền. Doanh nghiệp căn cứ dữ liệu phí chưa thu của tháng trước để lập hóa đơn điều chỉnh tổng hợp, kèm bảng kê số hóa đơn, số tiền và tiền thuế cần điều chỉnh. Quy trình vì thế không kết thúc tại thời điểm hóa đơn được phát hành. Hệ thống thu phí phải tiếp tục theo dõi trạng thái đã thu hoặc chưa thu của từng khoản phí, rồi cuối kỳ đối chiếu với dữ liệu hóa đơn để xác định các khoản cần điều chỉnh. Thông tư cũng cho phép lập hóa đơn điều chỉnh không tham chiếu hóa đơn gốc trong một số trường hợp, với lý do điều chỉnh như hoàn phí, giảm phí, giảm hoa hồng môi giới bảo hiểm và các khoản chi làm giảm thu khác theo quy định của pháp luật kinh doanh bảo hiểm. 

    Kết luận

    Những thay đổi tại Nghị định 254 và Thông tư 91 cho thấy việc xử lý hóa đơn điện tử ngày càng gắn chặt với đặc thù nghiệp vụ của từng ngành. Trong sản xuất, cùng một hoạt động xuất kho hoặc điều chuyển tài sản có thể dẫn đến cách xử lý hóa đơn khác nhau tùy mục đích sử dụng và bản chất giao dịch. Trong BFSI, sự khác biệt còn thể hiện ở cơ chế lập hóa đơn, lưu trữ dữ liệu, tổng hợp giao dịch và đối soát theo từng loại dịch vụ. Điều này đặt ra yêu cầu đối với doanh nghiệp trong việc rà soát không chỉ quy trình lập hóa đơn mà cả cách dữ liệu được ghi nhận và xử lý từ hệ thống nghiệp vụ ban đầu. Khi các quy tắc xử lý hóa đơn được thiết lập phù hợp với từng loại giao dịch, doanh nghiệp có thể giảm thiểu sai sót phát sinh giữa các hệ thống, đồng thời duy trì tính nhất quán trong quản lý tài chính, kế toán và tuân thủ pháp luật.
    Tin tức | 12/10/2026

    FPT IS – Tập đoàn FPT được Cục Thuế, Bộ Tài chính tặng giấy khen người nộp thuế thực hiện tốt pháp luật về thuế

      Đoàn lãnh đạo Chi Cục Thuế do ông Nguyễn Tài Hải – Phó Chi cục trưởng Chi cục Thuế doanh nghiệp lớn (Cục Thuế, Bộ Tài chính) làm trưởng đoàn. Về phía FPT, ông Trần Đăng Hòa – Chủ tịch FPT IS, Tập đoàn FPT cùng các lãnh đạo trực tiếp đón tiếp. FPT IS – Tập đoàn FPT được Cục Thuế, Bộ Tài chính tặng giấy khen người nộp thuế thực hiện tốt pháp luật về thuế
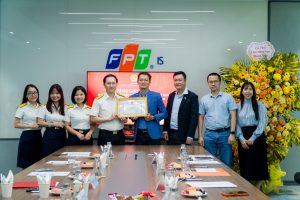
    FPT IS – Tập đoàn FPT được Cục Thuế, Bộ Tài chính tặng giấy khen người nộp thuế thực hiện tốt pháp luật về thuế

    Tại buổi làm việc, ông Nguyễn Tài Hải – Phó Chi cục trưởng Chi cục Thuế doanh nghiệp lớn (Cục Thuế, Bộ Tài chính) bày tỏ chúc mừng về thành tích cũng như gửi lời chúc mừng ngày Doanh nhân Việt Nam 13/10 tới FPT IS nói riêng và Tập đoàn FPT nói chung. Ông Hải cho biết nhằm thể chế hóa kịp thời các chủ trương, chính sách về phát triển kinh tế tư nhân và nâng cao hiệu quả quản lý nhà nước, ngày 1/10/2026, Cục Thuế đã chính thức ban hành Quyết định số 1362/QĐ-CT về Bộ tiêu chí xếp hạng, tôn vinh, khen thưởng người nộp thuế. Danh sách khen thưởng đợt 1 năm 2026 quy tụ 462 người nộp thuế, trong đó có hàng loạt doanh nghiệp lớn, các tập đoàn kinh tế, ngân hàng thương mại, cùng nhiều tổ chức kinh doanh tiêu biểu trên cả nước. Trong đó, FPT IS – Tập đoàn FPT vinh dự là 1 trong số ít doanh nghiệp lớn được trao giấy khen. Phó Chi cục trưởng Chi cục Thuế doanh nghiệp lớn (Cục Thuế, Bộ Tài chính)chia sẻ tại sự kiện
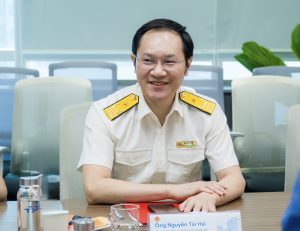
    Phó Chi cục trưởng Chi cục Thuế doanh nghiệp lớn (Cục Thuế, Bộ Tài chính) chia sẻ tại sự kiện

    Ông Trần Đăng Hòa – Chủ tịch FPT IS, Tập đoàn FPT chia sẻ: “FPT IS tự hào khi được Cục Thuế trao tặng giấy khen người nộp thuế thực hiện tốt pháp luật về thuế. Việc ban hành Quyết định số 1362/QĐ-CT là một đánh giá quan trọng về sức khỏe tài chính của doanh nghiệp. Đây là động lực để doanh nghiệp nỗ lực phấn đấu để là động lực để FPT IS nói riêng, FPT nói chung phát triển, đóng góp ngân sách đất nước, thúc đẩy tăng trưởng kinh tế quốc gia”. Ông Trần Đăng Hòa – Chủ tịch FPT IS, Tập đoàn FPT chia sẻ tại sự kiện
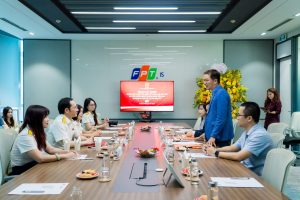
    Ông Trần Đăng Hòa – Chủ tịch FPT IS, Tập đoàn FPT chia sẻ tại sự kiện

    Ông Đậu Trần Trung –  Phó Chủ tịch cấp cao kiêm Giám đốc Tài chính FPT IS, Tập đoàn FPT cam kết tiếp tục thực hiện đầy đủ, kịp thời nghĩa vụ với ngân sách nhà nước. Vừa qua, theo công bố tại bảng xếp hạng PRIVATE 100 năm 2026, Tập đoàn FPT cũng được ghi nhận đứng thứ 7 trong Top 100 doanh nghiệp tư nhân nộp ngân sách lớn nhất Việt Nam, với số tiền 11.291 tỷ đồng, lần đầu tiên vượt mốc 10.000 tỷ đồng. FPT đồng thời là doanh nghiệp công nghệ có thứ hạng cao nhất trong bảng xếp hạng này.
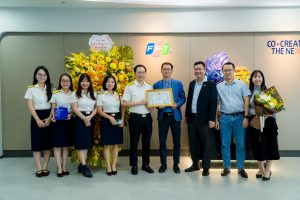
    Lãnh đạo hai bên chụp hình lưu niệm tại văn phòng FPT IS, Tập đoàn FPT 

    Trong suốt chặng đường phát triển, FPT là đơn vị công nghệ song hành chuyển đổi số, triển khai đề án và hệ thống quy mô lớn quốc gia. FPT IS – Trên vai trò đơn vị chủ lực của Tập đoàn, tham gia đồng hành cùng Bộ, ngành, địa phương trong việc triển khai Nghị quyết số 57-NQ/TW và đặc biệt là Nghị quyết số 214/NQ-CP. Đơn vị tham gia xây dựng, hoàn thiện và ban hành Chiến lược dữ liệu, Chiến lược chuyển đổi số; đồng thời được giao và giữ vai trò đơn vị chủ lực trong xây dựng nhiều cơ sở dữ liệu quốc gia và cơ sở dữ liệu chuyên ngành quan trọng…Trong đó có dự án triển khai hệ thống CNTT theo mô hình chính quyền hai cấp và sử dụng mã định danh cá nhân thay cho mã số thuế từ 01/07/2025 cho Bộ Tài chính, Cục Thuế, Kho bạc Nhà nước và các ngân hàng thương mại, đảm bảo các hệ thống vận hành không gián đoạn theo mô hình mới. Song song, doanh nghiệp thúc đẩy phát triển hệ sinh thái công nghệ Made by FPT, đẩy mạnh năng lực làm chủ công nghệ lõi về AI, chip bán dẫn… và không ngừng mở rộng kinh doanh toàn cầu hóa tại các thị trường trọng điểm như Nhật Bản, Hàn Quốc….
    Tin tức | 09/10/2026

    Chuyển đổi hóa đơn điện tử cho chuỗi bán lẻ 500+ điểm bán

      Đầu tháng 5/2025, một chuỗi cửa hàng tiện lợi hoạt động 24/7 với hơn 500 điểm bán tại Việt Nam bắt đầu làm việc với FPT. Khi đó, doanh nghiệp chỉ còn chưa đầy một tháng để chuyển đổi sang giải pháp hóa đơn điện tử đáp ứng nghiệp vụ khởi tạo từ máy tính tiền theo yêu cầu của cơ quan thuế, với thời hạn hoàn thành trước ngày 01/06/2025. Quỹ thời gian ngắn mới là một nửa của bài toán. Giải pháp của nhà cung cấp trước đó không đáp ứng được nghiệp vụ mới, nên doanh nghiệp buộc phải đổi nhà cung cấp ngay giữa lúc đang vận hành. Trong khi đó, mỗi ngày hệ thống vẫn phải phát hành khoảng 250.000 hóa đơn, trung bình hơn 10.000 hóa đơn mỗi giờ, từ hàng loạt máy POS trên khắp cả nước. Với một chuỗi bán lẻ, hóa đơn không thể tạm dừng chờ hệ thống mới: khách vẫn mua hàng, máy tính tiền vẫn phải xuất hóa đơn, và nghĩa vụ với cơ quan thuế không có ngoại lệ

    Khi hệ thống mới chưa thể tiếp nhận dữ liệu bán hàng tự động

    Khó khăn của dự án bắt nguồn từ sự phụ thuộc giữa hệ thống bán hàng và quy trình phát hành hóa đơn điện tử. Với khoảng 20 chi nhánh, nhiều máy POS và hàng trăm điểm bán, doanh nghiệp không chỉ xử lý hóa đơn điện tử khởi tạo từ máy tính tiền mà còn sử dụng hóa đơn VAT, phiếu xuất kho và các chứng từ phục vụ những nghiệp vụ khác nhau. Việc chuyển đổi nhà cung cấp vì thế đòi hỏi nền tảng mới phải đáp ứng được nhiều luồng dữ liệu và quy trình xử lý, thay vì chỉ thay thế một công cụ phát hành hóa đơn đơn lẻ. Trong khi đó, hệ thống bán hàng của doanh nghiệp chưa thể kết nối ngay với FPT.eInvoice. Việc chưa có luồng truyền dữ liệu tự động đòi hỏi một phương án xử lý thay thế cho các giao dịch phát sinh tại điểm bán, đồng thời vẫn phải bảo đảm tính chính xác, đầy đủ và nhất quán của dữ liệu hóa đơn.

    Từ chuyển đổi đến vận hành: FPT cùng doanh nghiệp tháo gỡ từng điểm nghẽn

    Sau khi đánh giá nhiều phương án kết nối, FPT và doanh nghiệp thống nhất lựa chọn tích hợp FPT.eInvoice với hệ thống bán hàng hiện có thông qua API, hướng tới tự động hóa quy trình phát hành hóa đơn. Tuy nhiên, quá trình tích hợp cần khoảng 1-2 tuần để hoàn tất, trong khi doanh nghiệp vẫn phải thực hiện nghĩa vụ phát hành hóa đơn cho các giao dịch phát sinh hằng ngày. Việc chuyển đổi sang nền tảng mới vì thế không thể phụ thuộc hoàn toàn vào thời điểm hoàn thành kết nối kỹ thuật. Để duy trì hoạt động phát hành hóa đơn trong giai đoạn này, phương án phát hành thủ công trên FPT.eInvoice được triển khai trong khoảng một tuần. Đây là giải pháp chuyển tiếp đòi hỏi nhiều công sức, bởi những công đoạn vốn được xử lý thông qua luồng dữ liệu tự động nay cần thêm thao tác xử lý và kiểm tra. Đội ngũ FPT trực tiếp phối hợp cùng doanh nghiệp trong quá trình phát hành hóa đơn, hỗ trợ giải quyết các vướng mắc phát sinh và thực hiện những thủ tục cần thiết với cơ quan thuế khi chuyển đổi nhà cung cấp. Trong khi đó, công việc tích hợp vẫn tiếp tục được triển khai song song, giúp hai bên vừa duy trì hoạt động hóa đơn vừa từng bước hoàn thiện hệ thống mới. Trong quá trình tích hợp, FPT phối hợp với đội ngũ kỹ thuật của doanh nghiệp để thiết lập kết nối API, chuyển từ phương thức phát hành thủ công sang luồng phát hành hóa đơn tự động. Ngoài việc kết nối hệ thống, hai bên còn phối hợp xử lý những vấn đề phát sinh từ quy trình và hạ tầng hiện có, bảo đảm giải pháp mới đáp ứng các nghiệp vụ hóa đơn điện tử khởi tạo từ máy tính tiền, hóa đơn VAT và chứng từ liên quan. Đến ngày 31/05/2025, quá trình tích hợp hoàn tất và FPT.eInvoice chính thức go-live, đáp ứng mốc thời gian mà doanh nghiệp cần tuân thủ theo yêu cầu của cơ quan thuế. Nền tảng mới đáp ứng nghiệp vụ hóa đơn điện tử khởi tạo từ máy tính tiền mà giải pháp trước đó chưa hỗ trợ, đồng thời phục vụ xử lý các luồng dữ liệu khác nhau phù hợp với nghiệp vụ của doanh nghiệp. Sau chuyển đổi, hệ thống vận hành với sản lượng trung bình khoảng 250.000 hóa đơn mỗi ngày. Trong giai đoạn đầu sau go-live, FPT tiếp tục phối hợp cùng doanh nghiệp đối soát dữ liệu hằng ngày qua nhiều kênh nhằm kiểm tra tính đầy đủ của các hóa đơn đã phát hành, đồng thời hỗ trợ xử lý những vấn đề phát sinh để ổn định quy trình vận hành trên nền tảng mới.

    Thu ngân xuất hóa đơn điện tử từ máy tính tiền cho khách hàng tại cửa hàng bán lẻ

    Không chỉ lựa chọn giải pháp, mà còn lựa chọn năng lực triển khai

    Với những doanh nghiệp có quy mô giao dịch lớn và hệ thống vận hành phức tạp, lựa chọn một nền tảng hóa đơn điện tử đáp ứng yêu cầu nghiệp vụ và kỹ thuật mới chỉ là một phần của bài toán. Khả năng triển khai giải pháp trong điều kiện vận hành thực tế cũng cần được xem xét ngay từ đầu, đặc biệt khi việc chuyển đổi phải diễn ra trong thời gian ngắn mà hoạt động kinh doanh vẫn tiếp tục. Bên cạnh tính năng phần mềm, doanh nghiệp cần đánh giá phương án chuyển đổi, nguồn lực hỗ trợ của nhà cung cấp và cách các bên phối hợp khi phát sinh những tình huống ngoài kế hoạch. Đây là những yếu tố có thể ảnh hưởng trực tiếp đến tiến độ triển khai và khả năng đưa hệ thống mới vào sử dụng trong thực tế. Trường hợp triển khai FPT.eInvoice cho chuỗi cửa hàng tiện lợi 24/7 cho thấy cách tổ chức quá trình chuyển đổi có thể tạo ra khác biệt trong những dự án chịu áp lực lớn về thời gian và yêu cầu vận hành liên tục. Việc triển khai phương án phát hành chuyển tiếp song song với tích hợp API, kết hợp hỗ trợ thủ tục với cơ quan thuế và đối soát dữ liệu sau go-live, giúp doanh nghiệp từng bước chuyển sang nền tảng mới mà không phải chờ toàn bộ công việc kỹ thuật hoàn tất. Đây cũng là giá trị mà FPT mang lại trong dự án: không chỉ cung cấp giải pháp đáp ứng nghiệp vụ, mà còn xây dựng phương án triển khai phù hợp với những ràng buộc thực tế của khách hàng.
    Tin tức | 18/09/2026

    ERP toàn cầu tại Việt Nam: 5 hệ thống phổ biến và bài toán bản địa hóa

      Với doanh nghiệp hoạt động tại nhiều quốc gia, ERP thường là hệ thống lõi để thống nhất tài chính, mua hàng, sản xuất, chuỗi cung ứng và dữ liệu giữa các đơn vị. Nhưng một hệ thống được xây để chuẩn hóa vận hành trên nhiều thị trường cũng có một giới hạn tự nhiên: không phải mọi yêu cầu đặc thù của từng quốc gia đều nằm sẵn trong hệ thống lõi. Khoảng trống đó đặc biệt đáng chú ý tại những thị trường có yêu cầu về thuế, hóa đơn, kế toán và báo cáo thay đổi nhanh. Khi hệ thống địa phương không kết nối tốt với ERP của tập đoàn, doanh nghiệp có thể phát sinh nhập liệu lặp lại, đối soát thủ công và dữ liệu không nhất quán giữa các hệ thống.

    Việt Nam: bài toán tuân thủ liên tục thay đổi

    Chỉ riêng lĩnh vực hóa đơn, chứng từ đã có nhiều thay đổi đáng kể trong thời gian ngắn. Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 1/6/2025, sửa đổi 40/61 điều của Nghị định 123/2020/NĐ-CP, trong đó thay đổi nhiều nội dung về thời điểm lập hóa đơn, thông tin trên hóa đơn và các trường hợp sử dụng hóa đơn điện tử. Đến ngày 1/7/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC tiếp tục có hiệu lực để hướng dẫn các quy định mới về hóa đơn điện tử và chứng từ điện tử theo Luật Quản lý thuế 108/2025/QH15. Với doanh nghiệp quốc tế, điều này tạo ra một bài toán kép: hệ thống tại Việt Nam phải thay đổi đủ nhanh để đáp ứng quy định trong nước, nhưng dữ liệu và quy trình vẫn phải khớp với chuẩn quản trị của tập đoàn.  Bởi vậy, câu hỏi khi lựa chọn ERP không chỉ là “hệ thống nào mạnh nhất?”, mà là hệ thống nào phù hợp với cách doanh nghiệp đang vận hành và dễ thích nghi ra sao khi đi vào từng thị trường

    SAP S/4HANA: mạnh khi sản xuất và chuỗi cung ứng có độ phức tạp cao

    SAP S/4HANA phù hợp với những doanh nghiệp có chuỗi vận hành gắn chặt giữa lập kế hoạch, nguyên vật liệu, sản xuất, chất lượng, tồn kho và tài chính. SAP hỗ trợ nhiều mô hình từ sản xuất rời rạc, sản xuất theo quy trình đến sản xuất lặp lại, đồng thời có các giải pháp chuyên ngành cho ô tô, bán lẻ, thời trang, khai khoáng và nhiều lĩnh vực sản xuất khác. Điểm mạnh của SAP nằm ở khả năng đưa những quy trình phức tạp vào một hệ thống thống nhất. Doanh nghiệp có thể nhìn nhu cầu, năng lực sản xuất, tồn kho và tiến độ thực hiện trong một chuỗi dữ liệu liên tục thay vì quản lý từng khâu tách rời. Điểm cần cân nhắc cũng xuất phát từ chính độ sâu đó. Khi doanh nghiệp có nhiều nhà máy, nhiều công ty thành viên và một mẫu quy trình chung ở cấp tập đoàn, mọi yêu cầu thay đổi tại từng quốc gia cần được thiết kế sao cho không phá vỡ hệ thống chung. Bài toán vì thế không chỉ là cấu hình phần mềm, mà còn là quyết định cái gì cần nằm trong hệ thống lõi và cái gì nên được xử lý ở một lớp riêng. Bên cạnh đó, chi phí, thời gian và nguồn lực triển khai có thể tăng đáng kể khi phạm vi nghiệp vụ và mức độ tích hợp lớn. Đội dự án không chỉ cần năng lực công nghệ thông tin tốt mà còn cần quản trị dữ liệu và thay đổi quy trình tốt

    Oracle Fusion Cloud ERP: phù hợp khi tài chính và kiểm soát là trung tâm

    Oracle Fusion Cloud ERP phù hợp với doanh nghiệp cần quản trị tài chính trên nhiều công ty, đơn vị kinh doanh, tiền tệ và chuẩn kế toán. Oracle Fusion Cloud Financials hỗ trợ vận hành đa pháp nhân, đa tiền tệ và nhiều chuẩn kế toán trên cùng nền tảng, trong khi bộ Fusion ERP còn kết nối mua sắm, quản lý dự án, quản trị rủi ro và quản trị hiệu quả doanh nghiệp. Nếu doanh nghiệp có nhu cầu sâu về sản xuất và chuỗi cung ứng, Oracle cung cấp riêng bộ Fusion Cloud Supply Chain and Manufacturing với các chức năng từ lập kế hoạch, sản xuất, tồn kho đến kho vận và vận tải. Điểm cần cân nhắc là phạm vi triển khai phải được xác định khá rõ ngay từ đầu. “Oracle Fusion” không có nghĩa mọi nhu cầu tài chính, sản xuất và địa phương hóa đều nằm trong một gói duy nhất. Ngay trong tài liệu chính thức, Oracle có cơ chế Regional Localization và Localization System Options để bật những chức năng địa phương mà Oracle đã cung cấp cho từng quốc gia hoặc đơn vị kinh doanh. Ví dụ ATCUD tại Bồ Đào Nha được Oracle xây sẵn, sau đó đội triển khai mới bật và cấu hình cho từng đơn vị. Điều này cho thấy bản địa hóa là một lớp được quản trị riêng, chứ không phải mặc định mọi quy định của mọi quốc gia đều nằm trong bộ lõi.

    Microsoft Dynamics 365 Finance & Supply Chain Management: lợi thế khi doanh nghiệp đã vận hành sâu trong hệ sinh thái Microsoft

    Dynamics 365 Finance tập trung vào vận hành tài chính ở quy mô toàn cầu; Supply Chain Management bổ sung các quy trình mua hàng, tồn kho, sản xuất và logistics. Với doanh nghiệp đã sử dụng Microsoft trên diện rộng, lợi thế lớn nằm ở khả năng đặt ERP trong cùng một hệ sinh thái dữ liệu và ứng dụng doanh nghiệp. Điểm đáng chú ý là cách Microsoft xử lý yêu cầu từng quốc gia khá linh hoạt. Globalization Studio cung cấp các công cụ cấu hình cho báo cáo điện tử, thuế và hóa đơn điện tử; Microsoft đồng thời cung cấp nội dung bản địa hóa cho nhiều quốc gia và cho phép đối tác hoặc khách hàng mở rộng khi cần. Malaysia là một ví dụ cụ thể. Dynamics 365 Finance hiện có luồng tạo, ký và gửi hóa đơn điện tử trực tiếp tới IRBM/MyInvois. Doanh nghiệp phải cấu hình chứng thư số, thông tin truy cập và quy trình gửi nhận trong hệ thống. Tuy nhiên, vì phạm vi hỗ trợ khác nhau theo từng quốc gia, doanh nghiệp đa quốc gia không thể giả định một cấu hình sẽ dùng nguyên xi cho tất cả thị trường.

    Infor CloudSuite: cần xác định đúng sản phẩm trước khi đánh giá

    Infor CloudSuite không phải một ERP duy nhất. Infor M3 được xây cho các doanh nghiệp sản xuất và phân phối, nổi bật ở thực phẩm và đồ uống, hóa chất, thời trang, phân phối, thiết bị và sản xuất công nghiệp. Trong khi đó, Infor LN hướng mạnh hơn tới các mô hình sản xuất phức tạp, theo dự án, kỹ thuật theo đơn hàng, hàng không - quốc phòng, ô tô và công nghiệp chế tạo. Đây vừa là thế mạnh vừa là điểm phải cân nhắc. Doanh nghiệp có thể chọn một hệ thống được thiết kế khá sâu cho ngành của mình, nhưng không thể hỏi chung “Infor hỗ trợ nghiệp vụ X không?” mà phải xác định đang nói tới LN, M3 hay một CloudSuite cụ thể. Điều này càng quan trọng với yêu cầu địa phương. Chẳng hạn tại Malaysia, Infor LN có chức năng hóa đơn điện tử riêng và yêu cầu khai báo các dữ liệu như mã ngành, mã số thuế và cấu hình hóa đơn trước khi sử dụng.

    NetSuite: phù hợp với mô hình nhiều công ty con nhưng cần hiểu rõ lớp mở rộng

    NetSuite OneWorld được thiết kế để quản lý nhiều công ty con, đơn vị kinh doanh và pháp nhân tại nhiều quốc gia trên cùng một hệ thống, đồng thời hỗ trợ hợp nhất tài chính, nhiều loại tiền tệ và báo cáo ở cấp tập đoàn. Với doanh nghiệp đang mở rộng nhanh qua nhiều thị trường, đây là một lợi thế đáng kể: không nhất thiết phải dựng một hệ thống ERP hoàn toàn riêng cho từng công ty con. Tuy nhiên, một phần chức năng địa phương của NetSuite được triển khai dưới dạng SuiteApp thay vì nằm hoàn toàn trong hệ thống lõi. Malaysia là ví dụ rõ nhất. NetSuite có Malaysia Electronic Invoicing SuiteApp, nhưng việc truyền chứng từ tới IRBM sử dụng Avalara làm đơn vị trung gian, doanh nghiệp còn phải thiết lập Avalara trên MyInvois và đáp ứng các yêu cầu về giấy phép sử dụng liên quan.  Vì vậy, khi đánh giá NetSuite, doanh nghiệp cần nhìn cả hệ sinh thái ứng dụng mở rộng, chứ không chỉ danh sách chức năng của ERP lõi.

    Khi ERP đi qua biên giới: phần khó thường nằm ngoài hệ thống lõi

    Sáu hệ thống trên có cách tiếp cận rất khác nhau, nhưng cùng cho thấy một điểm: ERP lõi không nhất thiết phải tự xử lý tất cả nghiệp vụ của từng quốc gia Một số chức năng được nhà cung cấp ERP xây sẵn. Một số được bật và cấu hình theo từng quốc gia. Một số lại đi qua ứng dụng bổ sung, đơn vị trung gian hoặc nhà cung cấp dịch vụ địa phương. Malaysia cho thấy sự khác biệt này khá rõ: Dynamics 365 có kết nối trực tiếp tới MyInvois; Infor LN có chức năng hóa đơn điện tử cho Malaysia; NetSuite sử dụng SuiteApp kết hợp Avalara. Việt Nam cũng có logic tương tự. Như vậy, câu hỏi quan trọng không phải là doanh nghiệp có phải dùng thêm một hệ thống bên ngoài ERP hay không. Quan trọng hơn là lớp bổ sung đó có kết nối đủ chặt để dữ liệu không bị nhập lại, quy trình không bị đứt và ERP vẫn giữ được vai trò nguồn dữ liệu quản trị chính. Đây cũng là bài toán mà các dự án thực tế tại Việt Nam đang phải giải Với kinh nghiệm dày dặn và đội ngũ chuyên gia hàng đầu, FPT đã triển khai SAP S/4HANA cùng các giải pháp bổ sung như hóa đơn điện tử, ngân hàng và ứng dụng nghiệp vụ tại nhiều doanh nghiệp, phương pháp này được gọi là tích hợp các “giải pháp vệ tinh” quanh hệ thống ERP lõi, nhằm hạn chế việc đưa mọi yêu cầu đặc thù vào lõi hệ thống. Riêng với hóa đơn điện tử, FPT.eInvoice đã được SAP ghi nhận trong hệ sinh thái Document and Reporting Compliance cho Việt Nam. FPT.eInvoice được tích hợp trực tiếp với SAP trong các dự án như GONSA và Quang Minh Seafood để xử lý khâu tạo dữ liệu, ký số, truyền hóa đơn và lưu trữ mà không thay thế hệ thống SAP lõi. Kinh nghiệm tương tự đang được mở rộng sang Malaysia khi FPT.eInvoice tại Malaysia tiếp tục được công nhận đáp ứng các yêu cầu của LHDN/IRBM, có thể triển khai tại chỗ hoặc trên đám mây và tích hợp với ERP, phần mềm kế toán và hệ thống bán hàng. Điểm đáng chú ý ở cả hai thị trường không phải là một sản phẩm địa phương thay ERP toàn cầu, mà là cách hệ thống lõi và lớp nghiệp vụ địa phương được phân vai. ERP tiếp tục quản lý giao dịch, tài chính và dữ liệu theo chuẩn doanh nghiệp. Các lớp địa phương xử lý những yêu cầu đặc thù như hóa đơn điện tử, chữ ký số, thuế, kế toán hoặc kết nối cơ quan quản lý. Hai bên cần được tích hợp để dữ liệu cuối cùng vẫn quay trở lại cùng một hệ thống quản trị.

    Lời kết: ERP tốt không phải ERP làm được mọi thứ

    SAP, Oracle, Dynamics 365, Infor, NetSuite hay Odoo không hơn kém nhau chỉ bằng số lượng tính năng. Một doanh nghiệp sản xuất đa nhà máy có thể cần chiều sâu quy trình của SAP hoặc Infor. Một tập đoàn đặt tài chính và kiểm soát đa pháp nhân ở trung tâm có thể ưu tiên Oracle. Doanh nghiệp đã xây hệ sinh thái công nghệ quanh Microsoft có lý do khác để chọn Dynamics. NetSuite giải quyết tốt bài toán nhiều công ty con trên nền tảng đám mây, trong khi Odoo đem lại cấu trúc mô-đun linh hoạt hơn. Nhưng sau khi chọn được ERP lõi, vẫn còn một câu hỏi thường bị bỏ qua: Khi doanh nghiệp bước vào một thị trường mới, phần nào đã được ERP hỗ trợ, phần nào cần cấu hình thêm và phần nào nên giao cho một giải pháp địa phương? Đó mới là nơi quyết định một hệ thống ERP toàn cầu có thực sự vận hành trơn tru tại địa phương hay không. Đọc thêm:
    1. 3 bài toán mở rộng mô hình ERP × FPT.eInvoice
    2. Giải pháp SAP GROW Fast ngành Sản xuất: Chuẩn hóa nền tảng quản trị nhanh chóng
    3. Giải pháp SAP GROW Fast ngành Thương mại – Dịch vụ & Phân phối
    Tin tức | 28/08/2026

    3 bài toán mở rộng mô hình ERP × FPT.eInvoice

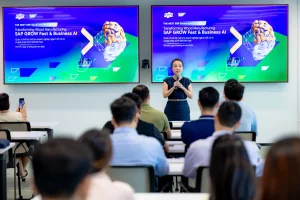
      Ngày 12/08 tại TP.HCM, FPT x SAP tổ chức sự kiện “Transforming Wood Manufacturing with SAP GROW Fast & Business AI”, tập trung vào bài toán quản trị của doanh nghiệp sản xuất, xuất khẩu gỗ. Năm tháng đầu năm 2026, xuất khẩu gỗ, sản phẩm gỗ Việt Nam đạt khoảng 7,12 tỷ USD, tăng 4,4% so với cùng kỳ. Nhưng phía sau tăng trưởng là áp lực ngày càng lớn về kiểm soát chi phí, nguyên vật liệu, tỷ lệ hao hụt, sản xuất theo đơn hàng, truy xuất nguồn gốc và đáp ứng các yêu cầu quốc tế như EUDR. Thành lập năm 1972, tập đoàn công nghệ đến từ Đức - SAP là một trong những đơn vị tiên phong đặt nền móng cho thị trường phần mềm ERP toàn cầu. Các nền tảng của SAP kết nối những nghiệp vụ cốt lõi như tài chính, mua hàng, sản xuất, chuỗi cung ứng và bán hàng trên cùng một hệ thống quản trị; hiện có hơn 800 doanh nghiệp tại Việt Nam vận hành trên nền tảng SAP. Với ngành Gỗ, SAP GROW Fast đưa cách tiếp cận này vào chuỗi nghiệp vụ đặc thù từ báo giá, đơn hàng, định mức nguyên vật liệu, sản xuất, kho vận đến tài chính - kế toán, với lộ trình từ khảo sát hiện trạng vận hành đến go-live trong khoảng 3 tháng. Giá trị không nằm ở việc bổ sung thêm một phần mềm ERP, mà ở khả năng kết nối dữ liệu xuyên suốt toàn bộ quá trình vận hành trên cùng một nền tảng quản trị. Nhưng giao dịch của doanh nghiệp không kết thúc khi hàng rời kho hay khi hóa đơn được khởi tạo. Ở chiều bán, dữ liệu còn tiếp tục đi qua toàn bộ vòng đời hóa đơn: ký số, truyền nhận với cơ quan thuế, theo dõi trạng thái hóa đơn, lưu trữ - tra cứu, ghi nhận công nợ phải thu, thanh toán và đối soát. Ở chiều mua, doanh nghiệp phải tiếp nhận hóa đơn từ nhà cung cấp, kiểm tra tính hợp lệ, đối chiếu với đơn mua hàng và dữ liệu nhập kho, thực hiện phê duyệt, ghi nhận công nợ phải trả và hạch toán vào hệ thống kế toán/ERP. Với doanh nghiệp ngành Gỗ có tỷ trọng xuất khẩu lớn, chuỗi nghiệp vụ còn mở rộng sang xuất nhập khẩu: mỗi lô hàng gắn với tờ khai hải quan, chứng từ vận tải, trị giá hải quan và hồ sơ chứng minh nguồn gốc nguyên liệu. Các thông tin này cần thống nhất với đơn hàng, giao hàng và hóa đơn để hạn chế sai lệch trong khai báo, thông quan và đối soát sau giao dịch. Vì vậy, nếu ERP, hệ thống hóa đơn và dữ liệu xuất nhập khẩu vận hành tách rời, doanh nghiệp vẫn phải xử lý thủ công tại nhiều điểm dù phần sản xuất và tài chính đã được số hóa. Bà Hoàng Thu Quỳnh, Giám đốc Kinh doanh SAP Việt Nam chia sẻ về cách SAP và FPT hợp tác để hỗ trợ doanh nghiệp ngành gỗ tối ưu vận hành

    Khoảng cách giữa “đã có ERP” và “đã có một luồng giao dịch xuyên suốt” nằm ở khả năng dữ liệu tiếp tục được sử dụng sau khi nghiệp vụ lõi trên ERP kết thúc.

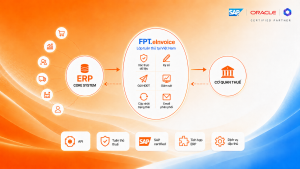
    Nếu đến bước hóa đơn, dữ liệu vẫn phải được xuất ra, nhập lại hoặc đối chiếu trên một quy trình riêng, doanh nghiệp vẫn hình thành thêm một nguồn dữ liệu song song. Khi quy mô tăng từ một nhà máy lên nhiều nhà máy, từ một công ty lên nhiều pháp nhân hay nhiều thị trường, khối lượng nhập liệu, kiểm tra và đối soát thủ công cũng tăng theo. Trong kiến trúc này, SAP quản lý các nghiệp vụ lõi từ mua hàng, kho, sản xuất, bán hàng đến tài chính; FPT.eInvoice kết nối dữ liệu giao dịch từ hệ thống nguồn với quy trình hóa đơn điện tử. Ở chiều đầu ra, giải pháp hỗ trợ phát hành, gửi, quản lý, lưu trữ, tra cứu và truyền nhận dữ liệu với cơ quan thuế. Ở chiều đầu vào, FPT.eInvoice – Phân hệ xử lý hóa đơn đầu vào hỗ trợ thu thập, trích xuất, kiểm tra, đối chiếu và phê duyệt hóa đơn trước khi dữ liệu được đưa vào ERP hoặc phần mềm kế toán; một số tác vụ kiểm tra và xác định nhà cung cấp được tự động hóa trong khoảng 8 giây/hóa đơn. Nhờ đó, hóa đơn không tồn tại như một quy trình tách rời của kế toán mà tiếp tục gắn với dữ liệu mua hàng, bán hàng, công nợ và tài chính đã được kiểm soát trên hệ thống. Năng lực tích hợp này được SAP chính thức ghi nhận từ ngày 07/08/2025, khi FPT.eInvoice trở thành giải pháp đầu tiên tại Việt Nam có tên trong danh sách nhà cung cấp tích hợp với SAP Document and Reporting Compliance. Đến nay, SAP vẫn công khai FPT IS Company Limited, FPT Corporation cho nghiệp vụ hóa đơn điện tử đầu ra B2B và B2C tại Việt Nam, cung cấp kết nối chặng cuối thông qua API cho SAP S/4HANA Cloud Public Edition.  Theo đó, SAP giữ vai trò hệ thống quản trị lõi và nguồn dữ liệu giao dịch, trong khi FPT.eInvoice xử lý lớp hóa đơn điện tử và các yêu cầu tuân thủ tại thị trường địa phương. Cách tách lớp này giúp doanh nghiệp duy trì ERP theo chuẩn chung, đồng thời xử lý các yêu cầu đặc thù về nghiệp vụ hóa đơn tại lớp chuyên biệt, qua đó hạn chế nhu cầu tùy chỉnh sâu hệ thống SAP mỗi khi quy định pháp lý thay đổi.

    GONSA: khi hiệu quả không còn đo bằng “đã tích hợp API”

    GONSA cho thấy rõ giá trị của mô hình này ở chiều sâu nghiệp vụ. Sau gần 200 ngày triển khai, doanh nghiệp đồng loạt đưa 5 hệ thống công nghệ vào vận hành từ ngày 01/01/2024. Dự án có sự tham gia của khoảng 250 nhân sự và tích hợp 176 luồng nghiệp vụ, với RISE with SAP S/4HANA Cloud làm nền tảng kết nối từ mua hàng, tồn kho, bán hàng và phân phối đến tài chính. FPT đồng hành cùng GONSA trong việc xây dựng nền tảng có thể kết nối tất cả nhà sản xuất dược phẩm ở Việt Nam xuất khẩu ra toàn cầu, cũng như kết nối đến doanh nghiệp, các đại lý phân phối, các hiệu thuốc cũng như là các bệnh viện, khách hàng đầu cuối GONSA xử lý hàng nghìn hóa đơn và đơn hàng mỗi tháng. Trước khi tự động hóa, việc xử lý hóa đơn đầu vào và đầu ra phụ thuộc nhiều vào thao tác thủ công, đặc biệt tạo áp lực lớn vào kỳ chốt sổ. Sau triển khai, hệ thống không chỉ kiểm tra thông tin hóa đơn với cơ quan thuế mà còn đối chiếu số lô và hạn dùng của dược phẩm với SAP Cloud ERP.  Hóa đơn đúng được đưa tiếp vào quy trình; trường hợp có sai lệch được tách ra để người dùng xử lý. Thời gian kiểm tra giảm xuống còn 1 - 2 phút/hóa đơn, đồng thời loại bỏ lỗi nhập liệu trong quy trình đã được tự động hóa. Tổng thể các quy trình tự động hóa tại bộ phận Kế toán - Mua hàng giúp GONSA tiết kiệm khoảng 1.100 giờ làm việc mỗi tháng. Với CFO, con số 1.100 giờ/tháng có ý nghĩa lớn hơn việc “đã tích hợp thành công”. Hiệu quả đến từ việc giảm số lần con người phải chạm vào cùng một dữ liệu: dữ liệu số lô và hạn dùng không phải kiểm tra lại ở một hệ thống riêng, hóa đơn không phải nhập lại từ đầu, kết quả đối chiếu không phải được tổng hợp thủ công vào cuối kỳ. Khi nguồn dữ liệu giao dịch được giữ nhất quán, thời gian xử lý giảm đồng thời với chi phí kiểm soát. Đặc biệt trong ngành Dược, việc hóa đơn được đối chiếu ngược với số lô và hạn dùng cho thấy một nguyên tắc quan trọng: hóa đơn phải gắn với giao dịch đã sinh ra nó. Nếu chỉ số hóa tờ hóa đơn mà không kết nối được với hàng hóa, kho và tài chính phía sau, doanh nghiệp mới số hóa chứng từ chứ chưa số hóa được giao dịch.

    Tập đoàn đa quốc gia: Giữ chuẩn quản trị, bản địa hóa nghiệp vụ hóa đơn

    Với một tập đoàn đa quốc gia hoạt động trong lĩnh vực máy móc và thiết bị công trình, có mạng lưới thương mại - phân phối tại hơn 190 quốc gia và vùng lãnh thổ, với hơn 60 công ty ở nước ngoài, trên 300 đại lý và khoảng 2.000 điểm dịch vụ, bài toán ERP không chỉ là quản trị sản xuất mà còn phải kết nối bán hàng, phân phối, dịch vụ và tài chính trên quy mô toàn cầu. Trong khi nền tảng quản trị có thể được chuẩn hóa ở cấp tập đoàn, nghiệp vụ hóa đơn và thuế vẫn phải thích ứng với yêu cầu pháp lý của từng thị trường. Bài toán ERP của tập đoàn đa quốc gia không chỉ là quản trị sản xuất mà còn phải kết nối bán hàng, phân phối, dịch vụ và tài chính trên quy mô toàn cầu Điểm đáng chú ý không nằm ở việc một khách hàng triển khai thêm dự án tại quốc gia thứ hai, mà ở khả năng kế thừa nguồn dữ liệu giao dịch, nguyên tắc kết nối với hệ thống quản trị và luồng đồng bộ, đồng thời bản địa hóa quy trình hóa đơn theo từng thị trường, gồm cấu trúc dữ liệu, quy tắc xác thực, loại chứng từ, trạng thái xử lý và phương thức trao đổi với cơ quan thuế. Tại Việt Nam, dữ liệu giao dịch từ hệ thống quản trị được chuyển sang FPT.eInvoice để lập, phát hành hóa đơn và truyền nhận dữ liệu với cơ quan thuế theo quy định đối với từng loại hóa đơn.  Tại Malaysia, quy trình phải thích ứng với cơ chế: dữ liệu hóa đơn được chuẩn hóa theo yêu cầu của Malaysia và gửi tới hệ thống của Cơ quan Thuế nội địa Malaysia để xác thực gần thời gian thực; kết quả xử lý sau đó được tiếp nhận để tiếp tục quản lý trạng thái hóa đơn. Các thông tin như mã số thuế, số đăng ký doanh nghiệp, mã ngành theo Hệ thống Phân ngành Công nghiệp Malaysia (MSIC), mã phân loại giao dịch trên e-Invoice và thông tin thuế cũng phải được ánh xạ theo chuẩn của thị trường này.  Bài toán còn phức tạp hơn khi cùng một tập đoàn vận hành nhiều mô hình kinh doanh. Ngoài sản xuất và kinh doanh thiết bị, Tập đoàn trên còn vận hành mảng dịch vụ tài chính với các hình thức tài trợ cho khách hàng lớn, tài trợ đại lý và cho thuê tài chính; mạng lưới tài chính của tập đoàn đã phục vụ hơn 1.000 khách hàng và đại lý tại nhiều thị trường, trong đó có Malaysia. Khi đó, khác biệt không chỉ đến từ quy định của từng quốc gia. Một giao dịch bán thiết bị, bán phụ tùng hay cung cấp dịch vụ tài chính có thể có thời điểm lập hóa đơn, dữ liệu nguồn, lịch thanh toán và cách ghi nhận công nợ khác nhau. Vì vậy, tích hợp eInvoice phải bám vào đúng luồng nghiệp vụ đã tạo ra giao dịch, thay vì áp dụng một quy trình hóa đơn giống nhau cho mọi công ty thành viên. Đây là giá trị của khả năng mở rộng theo cả thị trường và mô hình kinh doanh: doanh nghiệp vẫn duy trì nền tảng quản trị lõi thống nhất, trong khi lớp hóa đơn có thể thích ứng với yêu cầu pháp lý của từng quốc gia và đặc thù giao dịch của từng đơn vị mà không hình thành thêm các luồng dữ liệu tách biệt.

    Khi hóa đơn nằm trong chuỗi logistics đa hệ thống

    Một trường hợp điển hình khác là doanh nghiệp logistics hoạt động trên quy mô toàn cầu. Với đặc thù ngành logistics, hóa đơn không hình thành từ một giao dịch bán hàng đơn lẻ mà thường là kết quả của cả chuỗi đơn hàng, vận tải, khai báo hải quan, kho, giao hàng, đối soát và quyết toán cước. Quy mô hoạt động của doanh nghiệp cho thấy mức độ phức tạp của bài toán tích hợp ERP và hóa đơn điện tử: họ cung cấp dịch vụ logistics thông qua mạng lưới khoảng 380 điểm hoạt động trên toàn cầu, bao gồm khoảng 320 kho hàng tại 36 quốc gia, kết nối với hơn 60 hãng tàu, phục vụ hơn 13.000 khách hàng. Hệ thống công nghệ của doanh nghiệp logistics kết nối từ quản lý đơn hàng, giao nhận, khai báo hải quan, kho, vận chuyển đến quyết toán; trong kiến trúc hệ thống nền của doanh nghiệp này có SAP, WMS, GSI… hệ thống quản trị dữ liệu chủ và quản lý tài liệu, cùng các lớp kết nối API/EAI Hệ thống công nghệ của doanh nghiệp này kết nối từ quản lý đơn hàng, giao nhận, khai báo hải quan, kho, vận chuyển đến quyết toán; trong kiến trúc hệ thống nền của doanh nghiệp này có SAP, WMS, GSI… hệ thống quản trị dữ liệu chủ và quản lý tài liệu, cùng các lớp kết nối API/EAI. Như vậy, dữ liệu phục vụ hóa đơn được hình thành qua nhiều bước nghiệp vụ và nhiều hệ thống trước khi đưa vào công nợ, thanh toán và kế toán. Bài toán tích hợp vì vậy không chỉ là phát hành hóa đơn, mà còn phải đảm bảo dữ liệu hóa đơn được kế thừa và đối chiếu với đúng giao dịch, doanh thu và chi phí đã phát sinh.  Mô hình tích hợp giữa FPT.eInvoice và hệ thống quản trị của doanh nghiệp đã được triển khai từ năm 2021, khi giải pháp hóa đơn đầu ra được kết nối với SAP để phục vụ phát hành hóa đơn bán hàng. Đây là nền tảng để phạm vi tích hợp tiếp tục được mở rộng theo cả hai chiều nghiệp vụ và thị trường trong những năm sau đó. Đến tháng 07/2024, khi doanh nghiệp triển khai hệ thống quản lý hóa đơn tập trung toàn cầu (Global eInvoice Hub - EIMS) nhằm tập trung xử lý dữ liệu hóa đơn đầu vào và phục vụ hạch toán chi phí, FPT tiếp tục tích hợp giải pháp xử lý hóa đơn đầu vào với EIMS cho đơn vị tại Việt Nam. Việt Nam là thị trường thứ hai trong lộ trình đưa EIMS vào vận hành. Dự án được triển khai và go-live trong khoảng 2 tháng, tự động hóa các bước thu thập hóa đơn, kiểm tra tính hợp pháp và đối chiếu hóa đơn với bộ chứng từ logistics, với quy mô khoảng 100.000 hóa đơn đầu vào mỗi năm. Cũng trong năm 2024, khi Malaysia triển khai quy định mới về hóa đơn điện tử, FPT triển khai FPT.eInvoice cho hóa đơn đầu ra tại đơn vị của doanh nghiệp ở thị trường này, tiếp tục sử dụng SAP làm hệ thống nguồn trong luồng tích hợp. Dữ liệu giao dịch từ SAP được chuyển sang FPT.eInvoice để xử lý hóa đơn và truyền nhận với hệ thống của cơ quan thuế Malaysia. Dự án go-live vào tháng 08/2024 sau khoảng 4 tuần triển khai, với quy mô xử lý khoảng 100.000 hóa đơn đầu ra mỗi năm. Đến cuối năm 2025 - đầu năm 2026, khi hệ thống EIMS tiếp tục được mở rộng sang Malaysia, FPT đồng hành triển khai tích hợp FPT.eInvoice - phân hệ xử lý hóa đơn đầu vào với hệ thống quản lý hóa đơn tập trung này. Nhờ đó, quy trình hóa đơn đầu vào tại Malaysia tiếp tục được kết nối vào kiến trúc quản trị chung của doanh nghiệp, thay vì hình thành một luồng xử lý độc lập tại từng quốc gia. Dự án được đưa vào vận hành sau khoảng 2,5 tháng triển khai. Từ nền tảng hóa đơn đầu ra tích hợp SAP từ năm 2021 đến việc kết nối với hệ thống quản lý hóa đơn tập trung toàn cầu tại Việt Nam và Malaysia trong giai đoạn 2024 - 2026, case này cho thấy khả năng mở rộng của FPT.eInvoice trên ba chiều: quy mô giao dịch, phạm vi nghiệp vụ và thị trường triển khai. Quan trọng hơn, khi kiến trúc vận hành ngày càng mở rộng, dữ liệu hóa đơn vẫn được kế thừa từ các giao dịch nguồn và kết nối trở lại chuỗi công nợ, chi phí, thanh toán và kế toán trong một môi trường logistics đa hệ thống. Chuyên gia FPT phân tích, đề xuất lộ trình triển khai ERP tối ưu cho doanh nghiệp ngành đặc thù

    Quay lại ngành Gỗ: không phải mọi ngành đều có cùng một “thời điểm lập hóa đơn”

    Sự kiện ngành Gỗ ngày 12/08 cho thấy ERP đang ngày càng đi sâu vào quy trình đặc thù thay vì chỉ chuẩn hóa tài chính và kế toán. Ngành Gỗ có sản xuất theo đơn hàng, định mức nguyên liệu biến động, tỷ lệ hao hụt phụ thuộc loại gỗ, dữ liệu phân tán giữa nhà máy và văn phòng, đồng thời phải minh bạch nguồn gốc nguyên liệu và chuỗi cung ứng để đáp ứng yêu cầu của thị trường xuất khẩu. Chính vì vậy, lớp hóa đơn cũng phải được đặt trong toàn bộ chuỗi nghiệp vụ. Ở chiều mua, dữ liệu bắt đầu từ nhu cầu nguyên vật liệu, đơn mua hàng và nhập kho. Hóa đơn của nhà cung cấp cần được liên kết với giao dịch mua, dữ liệu nhận hàng/ nhập kho và nghĩa vụ thanh toán. Nếu kế toán tiếp tục nhập lại hóa đơn bằng tay, doanh nghiệp hình thành một nguồn dữ liệu khác ngay bên cạnh ERP. Ở chiều bán, chuỗi dữ liệu tài chính - kế toán có thể đi từ báo giá > đơn hàng > định mức nguyên vật liệu > sản xuất > kho > giao hàng > chứng từ lập hoá đơn > hóa đơn điện tử > công nợ > thanh toán. Hóa đơn đầu ra vì vậy phải kế thừa được dữ liệu của đơn hàng và giao hàng đã được kiểm soát trước đó. Với CFO, giá trị của kiến trúc này nằm ở ba điểm: kiểm soát dữ liệu tốt hơn, giảm chi phí xử lý giao dịch và mở rộng quy mô mà không phải tăng tương ứng nguồn lực kế toán - đối soát. Với CEO, giá trị nằm ở khả năng mở thêm nhà máy, công ty hoặc thị trường mà nền tảng quản trị không bị phân mảnh theo từng hệ thống địa phương. Với GONSA, FPT × SAP chứng minh năng lực tích hợp hóa đơn điện tử trực tiếp vào ERP theo nghiệp vụ đặc thù của ngành Dược: dữ liệu số lô, hạn dùng, kho, hóa đơn và kế toán được kết nối trên cùng một chuỗi xử lý, tạo ra hiệu quả đo được bằng hàng nghìn giờ làm việc. Với doanh nghiệp logistics hoạt động trên quy mô toàn cầu, năng lực tích hợp được mở rộng sang chuỗi logistics đa hệ thống, nơi hóa đơn phải kế thừa dữ liệu từ đơn hàng, giao nhận, hải quan, kho, vận chuyển, quyết toán… đồng thời xử lý cả hóa đơn đầu vào và đầu ra tại nhiều thị trường. Với các tập đoàn đa quốc gia có công ty thành viên tại nhiều nước với nhiều mô hình kinh doanh khác nhau, FPT tiếp tục cho thấy khả năng mở rộng mô hình tích hợp hoá đơn điện tử với ERP và bản địa hóa theo từng thị trường: doanh nghiệp vẫn duy trì nền tảng quản trị chung, trong khi lớp hóa đơn được điều chỉnh theo đặc thù giao dịch và yêu cầu pháp lý của từng quốc gia. Ngành Gỗ nằm chính giữa những nhu cầu đó. Một doanh nghiệp có thể vừa có quy trình sản xuất rất đặc thù, vừa có nhiều nhà máy, công ty thương mại hoặc thị trường xuất khẩu. Khi quy mô tăng, giá trị của FPT.eInvoice không còn nằm ở số lượng hóa đơn có thể phát hành, mà ở khả năng đưa hóa đơn vào đúng chuỗi giao dịch đã được ERP kiểm soát. Logic này tiếp tục đúng với nhiều ngành khác. Dược phẩm cần liên kết hóa đơn với lô và hạn dùng. Logistics phải nối đơn hàng vận chuyển, hải quan, kho, giao hàng, cước phí và quyết toán. Máy móc - thiết bị có bán máy, phụ tùng, dịch vụ và tài chính. FMCG và bán lẻ có khối lượng giao dịch lớn và nhiều điểm bán. Xuất nhập khẩu phát sinh thêm ngoại tệ, vận chuyển, hải quan và nhiều lớp chứng từ. Các ngành khác nhau ở dữ liệu và quy trình tạo ra hóa đơn, nhưng giống nhau ở một nguyên tắc: dữ liệu không nên được tạo lại sau khi đã được kiểm soát trên hệ thống nguồn. Giá trị của FPT.eInvoice nằm ở khả năng nối ba lớp vốn thường bị tách rời: nghiệp vụ ngành, hệ thống quản trị toàn cầu và yêu cầu tuân thủ tại địa phương Đây cũng là lý do năng lực ERP × FPT.eInvoice không thể chỉ được nhìn qua một giao diện kết nối kỹ thuật. Từ việc FPT.eInvoice được SAP chính thức ghi nhận cho lớp kết nối hóa đơn điện tử tại Việt Nam, đến GONSA với 1.100 giờ làm việc tiết kiệm mỗi tháng, hay quá trình mở rộng FPT.eInvoice cùng đối tác từ Việt Nam sang Malaysia, giá trị của FPT.eInvoice nằm ở khả năng nối ba lớp vốn thường bị tách rời: nghiệp vụ ngành, hệ thống quản trị toàn cầu và yêu cầu tuân thủ tại địa phương. SAP chuẩn hóa và quản trị giao dịch lõi, trong khi FPT.eInvoice cùng hệ sinh thái tài chính số tiếp tục đưa dữ liệu đó qua vòng đời hóa đơn, thuế, công nợ và kế toán. Năng lực của FPT nằm ở việc hiểu đủ sâu nghiệp vụ để xác định dữ liệu sinh ra ở đâu, hiểu hệ thống để kết nối mà không phá vỡ kiến trúc quản trị, và hiểu yêu cầu địa phương để giao dịch được hoàn tất đúng quy định. Khi doanh nghiệp mở rộng ngành, nhà máy, pháp nhân hay quốc gia, hệ thống tốt không phải là hệ thống có nhiều phần mềm hơn. Đó là hệ thống trong đó mỗi giao dịch chỉ cần được tạo đúng một lần, nhưng dữ liệu có thể tiếp tục được sử dụng xuyên suốt từ vận hành đến hóa đơn, thuế và tài chính. Quý Doanh nghiệp có nhu cầu tích hợp hóa đơn điện tử với SAP, Oracle, Microsoft Dynamics 365 hoặc các hệ thống ERP hiện hữu, vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 1900 636 191
    Tin tức | 19/02/2024

    Giải pháp FPT.PetroInvoice xuất hiện trong bản tin thời sự VTV 19:00

    Trả lời phỏng vấn của VTV, ông Lê Thanh Bắc - Giám đốc Trung tâm Dịch vụ điện tử tại FPT IS đã có những chia sẻ về phương pháp ứng dụng camera AI, giúp doanh nghiệp xăng dầu xuất hóa đơn 100% tự động cùng FPT.PetroInvoice với chi phí vô cùng tối ưu.
    Là một trong những khách hàng đang ứng dụng FPT.PetroInvoice vào việc xuất hoá đơn xăng dầu theo từng lần bán, ông Nguyễn Văn Đỉnh, chủ Cửa hàng Xăng dầu Anh Tuấn (xã Tân Trào, Thanh Miện, Hải Dương) cho biết chi phí vật tư để triển khai lắp đặt hoàn toàn phù hợp với điều kiện của cửa hàng.
    [embed]https://www.youtube.com/watch?v=smyHKAqIJxc[/embed]

    Quý Doanh nghiệp quan tâm vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191.

    Đăng ký thành công

    Đăng ký thông tin khách hàng

    • Hotline: 1900 636 191
    • Hotline:
    • Email customersupport@fpt.com

    Đăng ký thành công

    Cảm ơn bạn đã gửi thông tin. FPT.eInvoice sẽ liên hệ sớm nhất để trao đổi chi tiết về yêu cầu của bạn.