70.000
70 nghìn doanh nghiệp đang sử dụng dịch vụ Thuế, Hải quan điện tử và chữ ký số FPT
27
FPT triển khai giải pháp CNTT ngành Thuế trong 27 năm qua
24/7
Hỗ trợ doanh nghiệp mọi hình thức với đội tư vấn kỹ thuật cao, chuyên sâu nghiệp vụ thuế
2015
Năm triển khai hệ thống Xác thực hóa đơn cho Tổng cục Thuế đến nay
2019
Giải thưởng Sao Khuê 2019 về Hoá đơn điện tử
HÓA ĐƠN ĐIỆN TỬ FPT.eINVOICE
Từ kinh nghiệm triển khai thực tế các hệ thống CNTT lõi cho ngành Thuế, triển khai Hệ thống Xác thực Hóa đơn cho Tổng Cục Thuế từ 2015, FPT hân hạnh mang đến bạn giải pháp Hóa đơn điện tử FPT.eInvoice:
- Lập & Ký duyệt hóa đơn điện tử 24/7 trên phần mềm Hóa đơn điện tử FPT.eInvoice
- Chuẩn quy định về thành phần chứa dữ liệu hóa đơn điện tử và phương thức truyền nhận với cơ quan Thuế.
- Kết xuất báo cáo các tờ khai BC26/AC, GTGT định dạng XML theo chuẩn của Cơ quan Thuế.
- Cung cấp Dịch vụ Hóa đơn có mã của Cơ quan Thuế, Dịch vụ Hóa đơn không có mã của Cơ quan Thuế
- Phần mềm FPT.eInvoice cung cấp cho Tổ chức, Doanh nghiệp từ 2015 với dịch vụ khách hàng 24/7


FPT.TVAN - TRUYỀN NHẬN HÓA ĐƠN ĐIỆN TỬ
FPT.TVAN cung cấp dịch vụ kết nối nhận, truyền, lưu trữ dữ liệu hóa đơn điện tử đến cơ quan Thuế đáp ứng đầy đủ tiêu chuẩn kĩ thuật và quy định theo Nghị định 123 và Thông tư 78
- Truyền nhận dữ liệu nhanh chóng, chính xác với số lượng hóa đơn lớn, giữa nhiều điểm xuất hóa đơn và giữa các cấp phòng ban trong hệ thống
- Trợ lực hiệu quả trong kiểm soát và quản lý hóa đơn điện tử với nhiều quy mô doanh nghiệp
- Phục vụ doanh nghiệp, tổ chức phát hành hóa đơn điện tử; các nhà cung cấp giải pháp hóa đơn điện tử cần kết nối hệ thống Tổng cục Thuế qua tổ chức truyền nhận trung gian; và doanh nghiệp, tổ chức có giải pháp hóa đơn điện tử chuyên biệt
Chọn giải pháp FPT.eInvoice tối ưu nhất cho doanh nghiệp bạn
Gói FPT.eInvoice onCloud

- Phù hợp với Doanh nghiệp vừa và nhỏ
- Doanh nghiệp không phải đầu tư hệ thống, sử dụng chung hạ tầng CNTT bảo mật của FPT
- Doanh nghiệp được sử dụng toàn bộ các chức năng có sẵn và liên tục cập nhật mới trên phần mềm
- Miễn phí tạo mẫu hoá đơn trong thư viện mẫu , đúng chuẩn và có thể tùy biến
- Không giới hạn thời gian sử dụng hóa đơn
- Tích hợp phần mềm kế toán, ERP...
- Lưu trữ hóa đơn 10 năm
- Tư vấn, hỗ trợ thủ tục thông báo phát hành hóa đơn với cơ quan Thuế (bản mềm)
- Hỗ trợ trực tiếp 24/7 qua tổng đài hỗ trợ 1900 66 25 và 0919 62 6829.
- Chỉ từ 300d/hóa đơn
Gói FPT.eInvoice onPrem

- Phù hợp các doanh nghiệp có nhu cầu sử dụng độc lập về hệ thống Hóa đơn điện tử
- Hệ thống lưu trữ, tra cứu trên server riêng biệt trong hạ tầng CNTT của doanh nghiệp, chủ động và bảo mật.
- Phân tích, thiết kế thêm các chức năng theo yêu cầu riêng của doanh nghiệp
- Bảo hành trọn đời, hỗ trợ nâng cấp hệ thống khi có thay đổi về chính sách Thuế.
- Đào tạo và chuyển giao công nghệ trực tiếp
- Đảm bảo việc xuất hóa đơn của doanh nghiệp không bị gián đoạn khi mất đường truyền internet.
- Miễn phí bảo trì 01 năm đầu tiên
- Tích hợp trực tiếp với phần mềm ERP, CRM, Kế toán, bán hàng
- Bản quyền sử dụng vĩnh viễn hệ thống HDDT
- Giá xuất hóa đơn: 0d
Bảng giá hóa đơn điện tử FPT.eINVOICE onCloud

Trở thành đại lý phân phối hóa đơn điện tử FPT.einvoice
- Cơ hội tăng lợi nhuận lớn với chính sách bắt buộc sử dụng hoá đơn điện tử của Bộ Tài Chính.
- Đầu tư hợp lý, thu lợi nhuận lên đến 50%.
- Thiết lập hệ thống 1 lần, thu lời mãi mãi.
- Cơ hội độc quyền khai thác tại từng tỉnh.
- Hỗ trợ marketing online, hội thảo bán hàng, đào tạo sử dụng hệ thống.
Khách hàng tiêu biểu










Tiên phong giải pháp số hóa doanh nghiệp


Hóa đơn điện tử FPT.eInvoice
-
27 năm khẳng định vị thế, đưa trải nghiệm của bạn lên tầm cao mới
- FPT triển khai hệ thống hóa đơn điện tử tập trung của ngành Thuế từ 2021
- FPT.TVAN là một trong những đơn vị đầu tiên được Tổng Cục Thuế cấp phép truyền nhận dữ liệu hóa đơn điện tử
- Hóa đơn điện tử được lưu trữ tại trung tâm dữ liệu duy nhất tại Việt Nam đạt an ninh thông tin ISO 27001:2013 và ISO 22301:2012
- Tư vấn hỗ trợ 24/7 từ đội ngũ tận tâm và vững vàng nghiệp vụ
Liên hệ ngay
FPT eInvoice
Chuyển đổi hóa đơn điện tử cho chuỗi bán lẻ 500+ điểm bán
Đầu tháng 5/2025, một chuỗi cửa hàng tiện lợi hoạt động 24/7 với hơn 500 điểm bán tại Việt Nam bắt đầu làm việc với FPT. Khi đó, doanh nghiệp chỉ còn chưa đầy một tháng để chuyển đổi sang giải pháp hóa đơn điện tử đáp ứng nghiệp vụ khởi tạo từ máy tính tiền theo yêu cầu của cơ quan thuế, với thời hạn hoàn thành trước ngày 01/06/2025. Quỹ thời gian ngắn mới là một nửa của bài toán. Giải pháp của nhà cung cấp trước đó không đáp ứng được nghiệp vụ mới, nên doanh nghiệp buộc phải đổi nhà cung cấp ngay giữa lúc đang vận hành. Trong khi đó, mỗi ngày hệ thống vẫn phải phát hành khoảng 250.000 hóa đơn, trung bình hơn 10.000 hóa đơn mỗi giờ, từ hàng loạt máy POS trên khắp cả nước. Với một chuỗi bán lẻ, hóa đơn không thể tạm dừng chờ hệ thống mới: khách vẫn mua hàng, máy tính tiền vẫn phải xuất hóa đơn, và nghĩa vụ với cơ quan thuế không có ngoại lệ
ERP toàn cầu tại Việt Nam: 5 hệ thống phổ biến và bài toán bản địa hóa
Với doanh nghiệp hoạt động tại nhiều quốc gia, ERP thường là hệ thống lõi để thống nhất tài chính, mua hàng, sản xuất, chuỗi cung ứng và dữ liệu giữa các đơn vị. Nhưng một hệ thống được xây để chuẩn hóa vận hành trên nhiều thị trường cũng có một giới hạn tự nhiên: không phải mọi yêu cầu đặc thù của từng quốc gia đều nằm sẵn trong hệ thống lõi.
Khoảng trống đó đặc biệt đáng chú ý tại những thị trường có yêu cầu về thuế, hóa đơn, kế toán và báo cáo thay đổi nhanh. Khi hệ thống địa phương không kết nối tốt với ERP của tập đoàn, doanh nghiệp có thể phát sinh nhập liệu lặp lại, đối soát thủ công và dữ liệu không nhất quán giữa các hệ thống.
 Chỉ riêng lĩnh vực hóa đơn, chứng từ đã có nhiều thay đổi đáng kể trong thời gian ngắn.
Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 1/6/2025, sửa đổi 40/61 điều của Nghị định 123/2020/NĐ-CP, trong đó thay đổi nhiều nội dung về thời điểm lập hóa đơn, thông tin trên hóa đơn và các trường hợp sử dụng hóa đơn điện tử. Đến ngày 1/7/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC tiếp tục có hiệu lực để hướng dẫn các quy định mới về hóa đơn điện tử và chứng từ điện tử theo Luật Quản lý thuế 108/2025/QH15.
Với doanh nghiệp quốc tế, điều này tạo ra một bài toán kép: hệ thống tại Việt Nam phải thay đổi đủ nhanh để đáp ứng quy định trong nước, nhưng dữ liệu và quy trình vẫn phải khớp với chuẩn quản trị của tập đoàn.
Bởi vậy, câu hỏi khi lựa chọn ERP không chỉ là “hệ thống nào mạnh nhất?”, mà là hệ thống nào phù hợp với cách doanh nghiệp đang vận hành và dễ thích nghi ra sao khi đi vào từng thị trường
 SAP S/4HANA phù hợp với những doanh nghiệp có chuỗi vận hành gắn chặt giữa lập kế hoạch, nguyên vật liệu, sản xuất, chất lượng, tồn kho và tài chính. SAP hỗ trợ nhiều mô hình từ sản xuất rời rạc, sản xuất theo quy trình đến sản xuất lặp lại, đồng thời có các giải pháp chuyên ngành cho ô tô, bán lẻ, thời trang, khai khoáng và nhiều lĩnh vực sản xuất khác.
Điểm mạnh của SAP nằm ở khả năng đưa những quy trình phức tạp vào một hệ thống thống nhất. Doanh nghiệp có thể nhìn nhu cầu, năng lực sản xuất, tồn kho và tiến độ thực hiện trong một chuỗi dữ liệu liên tục thay vì quản lý từng khâu tách rời.
Điểm cần cân nhắc cũng xuất phát từ chính độ sâu đó. Khi doanh nghiệp có nhiều nhà máy, nhiều công ty thành viên và một mẫu quy trình chung ở cấp tập đoàn, mọi yêu cầu thay đổi tại từng quốc gia cần được thiết kế sao cho không phá vỡ hệ thống chung. Bài toán vì thế không chỉ là cấu hình phần mềm, mà còn là quyết định cái gì cần nằm trong hệ thống lõi và cái gì nên được xử lý ở một lớp riêng. Bên cạnh đó, chi phí, thời gian và nguồn lực triển khai có thể tăng đáng kể khi phạm vi nghiệp vụ và mức độ tích hợp lớn. Đội dự án không chỉ cần năng lực công nghệ thông tin tốt mà còn cần quản trị dữ liệu và thay đổi quy trình tốt
 Oracle Fusion Cloud ERP phù hợp với doanh nghiệp cần quản trị tài chính trên nhiều công ty, đơn vị kinh doanh, tiền tệ và chuẩn kế toán. Oracle Fusion Cloud Financials hỗ trợ vận hành đa pháp nhân, đa tiền tệ và nhiều chuẩn kế toán trên cùng nền tảng, trong khi bộ Fusion ERP còn kết nối mua sắm, quản lý dự án, quản trị rủi ro và quản trị hiệu quả doanh nghiệp.
Nếu doanh nghiệp có nhu cầu sâu về sản xuất và chuỗi cung ứng, Oracle cung cấp riêng bộ Fusion Cloud Supply Chain and Manufacturing với các chức năng từ lập kế hoạch, sản xuất, tồn kho đến kho vận và vận tải.
Điểm cần cân nhắc là phạm vi triển khai phải được xác định khá rõ ngay từ đầu. “Oracle Fusion” không có nghĩa mọi nhu cầu tài chính, sản xuất và địa phương hóa đều nằm trong một gói duy nhất. Ngay trong tài liệu chính thức, Oracle có cơ chế Regional Localization và Localization System Options để bật những chức năng địa phương mà Oracle đã cung cấp cho từng quốc gia hoặc đơn vị kinh doanh. Ví dụ ATCUD tại Bồ Đào Nha được Oracle xây sẵn, sau đó đội triển khai mới bật và cấu hình cho từng đơn vị. Điều này cho thấy bản địa hóa là một lớp được quản trị riêng, chứ không phải mặc định mọi quy định của mọi quốc gia đều nằm trong bộ lõi.
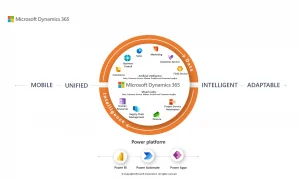 Dynamics 365 Finance tập trung vào vận hành tài chính ở quy mô toàn cầu; Supply Chain Management bổ sung các quy trình mua hàng, tồn kho, sản xuất và logistics. Với doanh nghiệp đã sử dụng Microsoft trên diện rộng, lợi thế lớn nằm ở khả năng đặt ERP trong cùng một hệ sinh thái dữ liệu và ứng dụng doanh nghiệp.
Điểm đáng chú ý là cách Microsoft xử lý yêu cầu từng quốc gia khá linh hoạt. Globalization Studio cung cấp các công cụ cấu hình cho báo cáo điện tử, thuế và hóa đơn điện tử; Microsoft đồng thời cung cấp nội dung bản địa hóa cho nhiều quốc gia và cho phép đối tác hoặc khách hàng mở rộng khi cần.
Malaysia là một ví dụ cụ thể. Dynamics 365 Finance hiện có luồng tạo, ký và gửi hóa đơn điện tử trực tiếp tới IRBM/MyInvois. Doanh nghiệp phải cấu hình chứng thư số, thông tin truy cập và quy trình gửi nhận trong hệ thống. Tuy nhiên, vì phạm vi hỗ trợ khác nhau theo từng quốc gia, doanh nghiệp đa quốc gia không thể giả định một cấu hình sẽ dùng nguyên xi cho tất cả thị trường.
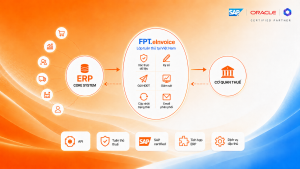 ERP tiếp tục quản lý giao dịch, tài chính và dữ liệu theo chuẩn doanh nghiệp. Các lớp địa phương xử lý những yêu cầu đặc thù như hóa đơn điện tử, chữ ký số, thuế, kế toán hoặc kết nối cơ quan quản lý. Hai bên cần được tích hợp để dữ liệu cuối cùng vẫn quay trở lại cùng một hệ thống quản trị.
Việt Nam: bài toán tuân thủ liên tục thay đổi
Chỉ riêng lĩnh vực hóa đơn, chứng từ đã có nhiều thay đổi đáng kể trong thời gian ngắn.
Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 1/6/2025, sửa đổi 40/61 điều của Nghị định 123/2020/NĐ-CP, trong đó thay đổi nhiều nội dung về thời điểm lập hóa đơn, thông tin trên hóa đơn và các trường hợp sử dụng hóa đơn điện tử. Đến ngày 1/7/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC tiếp tục có hiệu lực để hướng dẫn các quy định mới về hóa đơn điện tử và chứng từ điện tử theo Luật Quản lý thuế 108/2025/QH15.
Với doanh nghiệp quốc tế, điều này tạo ra một bài toán kép: hệ thống tại Việt Nam phải thay đổi đủ nhanh để đáp ứng quy định trong nước, nhưng dữ liệu và quy trình vẫn phải khớp với chuẩn quản trị của tập đoàn.
Bởi vậy, câu hỏi khi lựa chọn ERP không chỉ là “hệ thống nào mạnh nhất?”, mà là hệ thống nào phù hợp với cách doanh nghiệp đang vận hành và dễ thích nghi ra sao khi đi vào từng thị trường
SAP S/4HANA: mạnh khi sản xuất và chuỗi cung ứng có độ phức tạp cao
SAP S/4HANA phù hợp với những doanh nghiệp có chuỗi vận hành gắn chặt giữa lập kế hoạch, nguyên vật liệu, sản xuất, chất lượng, tồn kho và tài chính. SAP hỗ trợ nhiều mô hình từ sản xuất rời rạc, sản xuất theo quy trình đến sản xuất lặp lại, đồng thời có các giải pháp chuyên ngành cho ô tô, bán lẻ, thời trang, khai khoáng và nhiều lĩnh vực sản xuất khác.
Điểm mạnh của SAP nằm ở khả năng đưa những quy trình phức tạp vào một hệ thống thống nhất. Doanh nghiệp có thể nhìn nhu cầu, năng lực sản xuất, tồn kho và tiến độ thực hiện trong một chuỗi dữ liệu liên tục thay vì quản lý từng khâu tách rời.
Điểm cần cân nhắc cũng xuất phát từ chính độ sâu đó. Khi doanh nghiệp có nhiều nhà máy, nhiều công ty thành viên và một mẫu quy trình chung ở cấp tập đoàn, mọi yêu cầu thay đổi tại từng quốc gia cần được thiết kế sao cho không phá vỡ hệ thống chung. Bài toán vì thế không chỉ là cấu hình phần mềm, mà còn là quyết định cái gì cần nằm trong hệ thống lõi và cái gì nên được xử lý ở một lớp riêng. Bên cạnh đó, chi phí, thời gian và nguồn lực triển khai có thể tăng đáng kể khi phạm vi nghiệp vụ và mức độ tích hợp lớn. Đội dự án không chỉ cần năng lực công nghệ thông tin tốt mà còn cần quản trị dữ liệu và thay đổi quy trình tốt
Oracle Fusion Cloud ERP: phù hợp khi tài chính và kiểm soát là trung tâm
Oracle Fusion Cloud ERP phù hợp với doanh nghiệp cần quản trị tài chính trên nhiều công ty, đơn vị kinh doanh, tiền tệ và chuẩn kế toán. Oracle Fusion Cloud Financials hỗ trợ vận hành đa pháp nhân, đa tiền tệ và nhiều chuẩn kế toán trên cùng nền tảng, trong khi bộ Fusion ERP còn kết nối mua sắm, quản lý dự án, quản trị rủi ro và quản trị hiệu quả doanh nghiệp.
Nếu doanh nghiệp có nhu cầu sâu về sản xuất và chuỗi cung ứng, Oracle cung cấp riêng bộ Fusion Cloud Supply Chain and Manufacturing với các chức năng từ lập kế hoạch, sản xuất, tồn kho đến kho vận và vận tải.
Điểm cần cân nhắc là phạm vi triển khai phải được xác định khá rõ ngay từ đầu. “Oracle Fusion” không có nghĩa mọi nhu cầu tài chính, sản xuất và địa phương hóa đều nằm trong một gói duy nhất. Ngay trong tài liệu chính thức, Oracle có cơ chế Regional Localization và Localization System Options để bật những chức năng địa phương mà Oracle đã cung cấp cho từng quốc gia hoặc đơn vị kinh doanh. Ví dụ ATCUD tại Bồ Đào Nha được Oracle xây sẵn, sau đó đội triển khai mới bật và cấu hình cho từng đơn vị. Điều này cho thấy bản địa hóa là một lớp được quản trị riêng, chứ không phải mặc định mọi quy định của mọi quốc gia đều nằm trong bộ lõi.
Microsoft Dynamics 365 Finance & Supply Chain Management: lợi thế khi doanh nghiệp đã vận hành sâu trong hệ sinh thái Microsoft
Dynamics 365 Finance tập trung vào vận hành tài chính ở quy mô toàn cầu; Supply Chain Management bổ sung các quy trình mua hàng, tồn kho, sản xuất và logistics. Với doanh nghiệp đã sử dụng Microsoft trên diện rộng, lợi thế lớn nằm ở khả năng đặt ERP trong cùng một hệ sinh thái dữ liệu và ứng dụng doanh nghiệp.
Điểm đáng chú ý là cách Microsoft xử lý yêu cầu từng quốc gia khá linh hoạt. Globalization Studio cung cấp các công cụ cấu hình cho báo cáo điện tử, thuế và hóa đơn điện tử; Microsoft đồng thời cung cấp nội dung bản địa hóa cho nhiều quốc gia và cho phép đối tác hoặc khách hàng mở rộng khi cần.
Malaysia là một ví dụ cụ thể. Dynamics 365 Finance hiện có luồng tạo, ký và gửi hóa đơn điện tử trực tiếp tới IRBM/MyInvois. Doanh nghiệp phải cấu hình chứng thư số, thông tin truy cập và quy trình gửi nhận trong hệ thống. Tuy nhiên, vì phạm vi hỗ trợ khác nhau theo từng quốc gia, doanh nghiệp đa quốc gia không thể giả định một cấu hình sẽ dùng nguyên xi cho tất cả thị trường.
Infor CloudSuite: cần xác định đúng sản phẩm trước khi đánh giá
Infor CloudSuite không phải một ERP duy nhất. Infor M3 được xây cho các doanh nghiệp sản xuất và phân phối, nổi bật ở thực phẩm và đồ uống, hóa chất, thời trang, phân phối, thiết bị và sản xuất công nghiệp. Trong khi đó, Infor LN hướng mạnh hơn tới các mô hình sản xuất phức tạp, theo dự án, kỹ thuật theo đơn hàng, hàng không - quốc phòng, ô tô và công nghiệp chế tạo. Đây vừa là thế mạnh vừa là điểm phải cân nhắc. Doanh nghiệp có thể chọn một hệ thống được thiết kế khá sâu cho ngành của mình, nhưng không thể hỏi chung “Infor hỗ trợ nghiệp vụ X không?” mà phải xác định đang nói tới LN, M3 hay một CloudSuite cụ thể. Điều này càng quan trọng với yêu cầu địa phương. Chẳng hạn tại Malaysia, Infor LN có chức năng hóa đơn điện tử riêng và yêu cầu khai báo các dữ liệu như mã ngành, mã số thuế và cấu hình hóa đơn trước khi sử dụng.
NetSuite: phù hợp với mô hình nhiều công ty con nhưng cần hiểu rõ lớp mở rộng
NetSuite OneWorld được thiết kế để quản lý nhiều công ty con, đơn vị kinh doanh và pháp nhân tại nhiều quốc gia trên cùng một hệ thống, đồng thời hỗ trợ hợp nhất tài chính, nhiều loại tiền tệ và báo cáo ở cấp tập đoàn. Với doanh nghiệp đang mở rộng nhanh qua nhiều thị trường, đây là một lợi thế đáng kể: không nhất thiết phải dựng một hệ thống ERP hoàn toàn riêng cho từng công ty con. Tuy nhiên, một phần chức năng địa phương của NetSuite được triển khai dưới dạng SuiteApp thay vì nằm hoàn toàn trong hệ thống lõi. Malaysia là ví dụ rõ nhất. NetSuite có Malaysia Electronic Invoicing SuiteApp, nhưng việc truyền chứng từ tới IRBM sử dụng Avalara làm đơn vị trung gian, doanh nghiệp còn phải thiết lập Avalara trên MyInvois và đáp ứng các yêu cầu về giấy phép sử dụng liên quan. Vì vậy, khi đánh giá NetSuite, doanh nghiệp cần nhìn cả hệ sinh thái ứng dụng mở rộng, chứ không chỉ danh sách chức năng của ERP lõi.
Khi ERP đi qua biên giới: phần khó thường nằm ngoài hệ thống lõi
Sáu hệ thống trên có cách tiếp cận rất khác nhau, nhưng cùng cho thấy một điểm: ERP lõi không nhất thiết phải tự xử lý tất cả nghiệp vụ của từng quốc gia Một số chức năng được nhà cung cấp ERP xây sẵn. Một số được bật và cấu hình theo từng quốc gia. Một số lại đi qua ứng dụng bổ sung, đơn vị trung gian hoặc nhà cung cấp dịch vụ địa phương. Malaysia cho thấy sự khác biệt này khá rõ: Dynamics 365 có kết nối trực tiếp tới MyInvois; Infor LN có chức năng hóa đơn điện tử cho Malaysia; NetSuite sử dụng SuiteApp kết hợp Avalara. Việt Nam cũng có logic tương tự. Như vậy, câu hỏi quan trọng không phải là doanh nghiệp có phải dùng thêm một hệ thống bên ngoài ERP hay không. Quan trọng hơn là lớp bổ sung đó có kết nối đủ chặt để dữ liệu không bị nhập lại, quy trình không bị đứt và ERP vẫn giữ được vai trò nguồn dữ liệu quản trị chính. Đây cũng là bài toán mà các dự án thực tế tại Việt Nam đang phải giải Với kinh nghiệm dày dặn và đội ngũ chuyên gia hàng đầu, FPT đã triển khai SAP S/4HANA cùng các giải pháp bổ sung như hóa đơn điện tử, ngân hàng và ứng dụng nghiệp vụ tại nhiều doanh nghiệp, phương pháp này được gọi là tích hợp các “giải pháp vệ tinh” quanh hệ thống ERP lõi, nhằm hạn chế việc đưa mọi yêu cầu đặc thù vào lõi hệ thống. Riêng với hóa đơn điện tử, FPT.eInvoice đã được SAP ghi nhận trong hệ sinh thái Document and Reporting Compliance cho Việt Nam. FPT.eInvoice được tích hợp trực tiếp với SAP trong các dự án như GONSA và Quang Minh Seafood để xử lý khâu tạo dữ liệu, ký số, truyền hóa đơn và lưu trữ mà không thay thế hệ thống SAP lõi. Kinh nghiệm tương tự đang được mở rộng sang Malaysia khi FPT.eInvoice tại Malaysia tiếp tục được công nhận đáp ứng các yêu cầu của LHDN/IRBM, có thể triển khai tại chỗ hoặc trên đám mây và tích hợp với ERP, phần mềm kế toán và hệ thống bán hàng. Điểm đáng chú ý ở cả hai thị trường không phải là một sản phẩm địa phương thay ERP toàn cầu, mà là cách hệ thống lõi và lớp nghiệp vụ địa phương được phân vai.
ERP tiếp tục quản lý giao dịch, tài chính và dữ liệu theo chuẩn doanh nghiệp. Các lớp địa phương xử lý những yêu cầu đặc thù như hóa đơn điện tử, chữ ký số, thuế, kế toán hoặc kết nối cơ quan quản lý. Hai bên cần được tích hợp để dữ liệu cuối cùng vẫn quay trở lại cùng một hệ thống quản trị.
Lời kết: ERP tốt không phải ERP làm được mọi thứ
SAP, Oracle, Dynamics 365, Infor, NetSuite hay Odoo không hơn kém nhau chỉ bằng số lượng tính năng. Một doanh nghiệp sản xuất đa nhà máy có thể cần chiều sâu quy trình của SAP hoặc Infor. Một tập đoàn đặt tài chính và kiểm soát đa pháp nhân ở trung tâm có thể ưu tiên Oracle. Doanh nghiệp đã xây hệ sinh thái công nghệ quanh Microsoft có lý do khác để chọn Dynamics. NetSuite giải quyết tốt bài toán nhiều công ty con trên nền tảng đám mây, trong khi Odoo đem lại cấu trúc mô-đun linh hoạt hơn. Nhưng sau khi chọn được ERP lõi, vẫn còn một câu hỏi thường bị bỏ qua: Khi doanh nghiệp bước vào một thị trường mới, phần nào đã được ERP hỗ trợ, phần nào cần cấu hình thêm và phần nào nên giao cho một giải pháp địa phương? Đó mới là nơi quyết định một hệ thống ERP toàn cầu có thực sự vận hành trơn tru tại địa phương hay không.3 bài toán mở rộng mô hình ERP × FPT.eInvoice
Ngày 12/08 tại TP.HCM, FPT x SAP tổ chức sự kiện “Transforming Wood Manufacturing with SAP GROW Fast & Business AI”, tập trung vào bài toán quản trị của doanh nghiệp sản xuất, xuất khẩu gỗ. Năm tháng đầu năm 2026, xuất khẩu gỗ, sản phẩm gỗ Việt Nam đạt khoảng 7,12 tỷ USD, tăng 4,4% so với cùng kỳ. Nhưng phía sau tăng trưởng là áp lực ngày càng lớn về kiểm soát chi phí, nguyên vật liệu, tỷ lệ hao hụt, sản xuất theo đơn hàng, truy xuất nguồn gốc và đáp ứng các yêu cầu quốc tế như EUDR.
Thành lập năm 1972, tập đoàn công nghệ đến từ Đức - SAP là một trong những đơn vị tiên phong đặt nền móng cho thị trường phần mềm ERP toàn cầu. Các nền tảng của SAP kết nối những nghiệp vụ cốt lõi như tài chính, mua hàng, sản xuất, chuỗi cung ứng và bán hàng trên cùng một hệ thống quản trị; hiện có hơn 800 doanh nghiệp tại Việt Nam vận hành trên nền tảng SAP.
Với ngành Gỗ, SAP GROW Fast đưa cách tiếp cận này vào chuỗi nghiệp vụ đặc thù từ báo giá, đơn hàng, định mức nguyên vật liệu, sản xuất, kho vận đến tài chính - kế toán, với lộ trình từ khảo sát hiện trạng vận hành đến go-live trong khoảng 3 tháng. Giá trị không nằm ở việc bổ sung thêm một phần mềm ERP, mà ở khả năng kết nối dữ liệu xuyên suốt toàn bộ quá trình vận hành trên cùng một nền tảng quản trị.
Nhưng giao dịch của doanh nghiệp không kết thúc khi hàng rời kho hay khi hóa đơn được khởi tạo. Ở chiều bán, dữ liệu còn tiếp tục đi qua toàn bộ vòng đời hóa đơn: ký số, truyền nhận với cơ quan thuế, theo dõi trạng thái hóa đơn, lưu trữ - tra cứu, ghi nhận công nợ phải thu, thanh toán và đối soát. Ở chiều mua, doanh nghiệp phải tiếp nhận hóa đơn từ nhà cung cấp, kiểm tra tính hợp lệ, đối chiếu với đơn mua hàng và dữ liệu nhập kho, thực hiện phê duyệt, ghi nhận công nợ phải trả và hạch toán vào hệ thống kế toán/ERP.
Với doanh nghiệp ngành Gỗ có tỷ trọng xuất khẩu lớn, chuỗi nghiệp vụ còn mở rộng sang xuất nhập khẩu: mỗi lô hàng gắn với tờ khai hải quan, chứng từ vận tải, trị giá hải quan và hồ sơ chứng minh nguồn gốc nguyên liệu. Các thông tin này cần thống nhất với đơn hàng, giao hàng và hóa đơn để hạn chế sai lệch trong khai báo, thông quan và đối soát sau giao dịch. Vì vậy, nếu ERP, hệ thống hóa đơn và dữ liệu xuất nhập khẩu vận hành tách rời, doanh nghiệp vẫn phải xử lý thủ công tại nhiều điểm dù phần sản xuất và tài chính đã được số hóa.
 GONSA xử lý hàng nghìn hóa đơn và đơn hàng mỗi tháng. Trước khi tự động hóa, việc xử lý hóa đơn đầu vào và đầu ra phụ thuộc nhiều vào thao tác thủ công, đặc biệt tạo áp lực lớn vào kỳ chốt sổ. Sau triển khai, hệ thống không chỉ kiểm tra thông tin hóa đơn với cơ quan thuế mà còn đối chiếu số lô và hạn dùng của dược phẩm với SAP Cloud ERP.
Hóa đơn đúng được đưa tiếp vào quy trình; trường hợp có sai lệch được tách ra để người dùng xử lý. Thời gian kiểm tra giảm xuống còn 1 - 2 phút/hóa đơn, đồng thời loại bỏ lỗi nhập liệu trong quy trình đã được tự động hóa.
Tổng thể các quy trình tự động hóa tại bộ phận Kế toán - Mua hàng giúp GONSA tiết kiệm khoảng 1.100 giờ làm việc mỗi tháng.
Với CFO, con số 1.100 giờ/tháng có ý nghĩa lớn hơn việc “đã tích hợp thành công”. Hiệu quả đến từ việc giảm số lần con người phải chạm vào cùng một dữ liệu: dữ liệu số lô và hạn dùng không phải kiểm tra lại ở một hệ thống riêng, hóa đơn không phải nhập lại từ đầu, kết quả đối chiếu không phải được tổng hợp thủ công vào cuối kỳ. Khi nguồn dữ liệu giao dịch được giữ nhất quán, thời gian xử lý giảm đồng thời với chi phí kiểm soát.
Đặc biệt trong ngành Dược, việc hóa đơn được đối chiếu ngược với số lô và hạn dùng cho thấy một nguyên tắc quan trọng: hóa đơn phải gắn với giao dịch đã sinh ra nó. Nếu chỉ số hóa tờ hóa đơn mà không kết nối được với hàng hóa, kho và tài chính phía sau, doanh nghiệp mới số hóa chứng từ chứ chưa số hóa được giao dịch.
 Điểm đáng chú ý không nằm ở việc một khách hàng triển khai thêm dự án tại quốc gia thứ hai, mà ở khả năng kế thừa nguồn dữ liệu giao dịch, nguyên tắc kết nối với hệ thống quản trị và luồng đồng bộ, đồng thời bản địa hóa quy trình hóa đơn theo từng thị trường, gồm cấu trúc dữ liệu, quy tắc xác thực, loại chứng từ, trạng thái xử lý và phương thức trao đổi với cơ quan thuế.
Tại Việt Nam, dữ liệu giao dịch từ hệ thống quản trị được chuyển sang FPT.eInvoice để lập, phát hành hóa đơn và truyền nhận dữ liệu với cơ quan thuế theo quy định đối với từng loại hóa đơn.
Tại Malaysia, quy trình phải thích ứng với cơ chế: dữ liệu hóa đơn được chuẩn hóa theo yêu cầu của Malaysia và gửi tới hệ thống của Cơ quan Thuế nội địa Malaysia để xác thực gần thời gian thực; kết quả xử lý sau đó được tiếp nhận để tiếp tục quản lý trạng thái hóa đơn. Các thông tin như mã số thuế, số đăng ký doanh nghiệp, mã ngành theo Hệ thống Phân ngành Công nghiệp Malaysia (MSIC), mã phân loại giao dịch trên e-Invoice và thông tin thuế cũng phải được ánh xạ theo chuẩn của thị trường này.
Bài toán còn phức tạp hơn khi cùng một tập đoàn vận hành nhiều mô hình kinh doanh. Ngoài sản xuất và kinh doanh thiết bị, Tập đoàn trên còn vận hành mảng dịch vụ tài chính với các hình thức tài trợ cho khách hàng lớn, tài trợ đại lý và cho thuê tài chính; mạng lưới tài chính của tập đoàn đã phục vụ hơn 1.000 khách hàng và đại lý tại nhiều thị trường, trong đó có Malaysia.
Khi đó, khác biệt không chỉ đến từ quy định của từng quốc gia. Một giao dịch bán thiết bị, bán phụ tùng hay cung cấp dịch vụ tài chính có thể có thời điểm lập hóa đơn, dữ liệu nguồn, lịch thanh toán và cách ghi nhận công nợ khác nhau. Vì vậy, tích hợp eInvoice phải bám vào đúng luồng nghiệp vụ đã tạo ra giao dịch, thay vì áp dụng một quy trình hóa đơn giống nhau cho mọi công ty thành viên.
Đây là giá trị của khả năng mở rộng theo cả thị trường và mô hình kinh doanh: doanh nghiệp vẫn duy trì nền tảng quản trị lõi thống nhất, trong khi lớp hóa đơn có thể thích ứng với yêu cầu pháp lý của từng quốc gia và đặc thù giao dịch của từng đơn vị mà không hình thành thêm các luồng dữ liệu tách biệt.
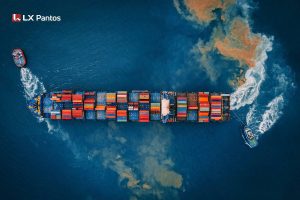 Hệ thống công nghệ của doanh nghiệp này kết nối từ quản lý đơn hàng, giao nhận, khai báo hải quan, kho, vận chuyển đến quyết toán; trong kiến trúc hệ thống nền của doanh nghiệp này có SAP, WMS, GSI… hệ thống quản trị dữ liệu chủ và quản lý tài liệu, cùng các lớp kết nối API/EAI.
Như vậy, dữ liệu phục vụ hóa đơn được hình thành qua nhiều bước nghiệp vụ và nhiều hệ thống trước khi đưa vào công nợ, thanh toán và kế toán. Bài toán tích hợp vì vậy không chỉ là phát hành hóa đơn, mà còn phải đảm bảo dữ liệu hóa đơn được kế thừa và đối chiếu với đúng giao dịch, doanh thu và chi phí đã phát sinh.
Mô hình tích hợp giữa FPT.eInvoice và hệ thống quản trị của doanh nghiệp đã được triển khai từ năm 2021, khi giải pháp hóa đơn đầu ra được kết nối với SAP để phục vụ phát hành hóa đơn bán hàng. Đây là nền tảng để phạm vi tích hợp tiếp tục được mở rộng theo cả hai chiều nghiệp vụ và thị trường trong những năm sau đó.
Đến tháng 07/2024, khi doanh nghiệp triển khai hệ thống quản lý hóa đơn tập trung toàn cầu (Global eInvoice Hub - EIMS) nhằm tập trung xử lý dữ liệu hóa đơn đầu vào và phục vụ hạch toán chi phí, FPT tiếp tục tích hợp giải pháp xử lý hóa đơn đầu vào với EIMS cho đơn vị tại Việt Nam. Việt Nam là thị trường thứ hai trong lộ trình đưa EIMS vào vận hành.
Dự án được triển khai và go-live trong khoảng 2 tháng, tự động hóa các bước thu thập hóa đơn, kiểm tra tính hợp pháp và đối chiếu hóa đơn với bộ chứng từ logistics, với quy mô khoảng 100.000 hóa đơn đầu vào mỗi năm.
Cũng trong năm 2024, khi Malaysia triển khai quy định mới về hóa đơn điện tử, FPT triển khai FPT.eInvoice cho hóa đơn đầu ra tại đơn vị của doanh nghiệp ở thị trường này, tiếp tục sử dụng SAP làm hệ thống nguồn trong luồng tích hợp. Dữ liệu giao dịch từ SAP được chuyển sang FPT.eInvoice để xử lý hóa đơn và truyền nhận với hệ thống của cơ quan thuế Malaysia. Dự án go-live vào tháng 08/2024 sau khoảng 4 tuần triển khai, với quy mô xử lý khoảng 100.000 hóa đơn đầu ra mỗi năm.
Đến cuối năm 2025 - đầu năm 2026, khi hệ thống EIMS tiếp tục được mở rộng sang Malaysia, FPT đồng hành triển khai tích hợp FPT.eInvoice - phân hệ xử lý hóa đơn đầu vào với hệ thống quản lý hóa đơn tập trung này. Nhờ đó, quy trình hóa đơn đầu vào tại Malaysia tiếp tục được kết nối vào kiến trúc quản trị chung của doanh nghiệp, thay vì hình thành một luồng xử lý độc lập tại từng quốc gia. Dự án được đưa vào vận hành sau khoảng 2,5 tháng triển khai.
Từ nền tảng hóa đơn đầu ra tích hợp SAP từ năm 2021 đến việc kết nối với hệ thống quản lý hóa đơn tập trung toàn cầu tại Việt Nam và Malaysia trong giai đoạn 2024 - 2026, case này cho thấy khả năng mở rộng của FPT.eInvoice trên ba chiều: quy mô giao dịch, phạm vi nghiệp vụ và thị trường triển khai. Quan trọng hơn, khi kiến trúc vận hành ngày càng mở rộng, dữ liệu hóa đơn vẫn được kế thừa từ các giao dịch nguồn và kết nối trở lại chuỗi công nợ, chi phí, thanh toán và kế toán trong một môi trường logistics đa hệ thống.
 Đây cũng là lý do năng lực ERP × FPT.eInvoice không thể chỉ được nhìn qua một giao diện kết nối kỹ thuật. Từ việc FPT.eInvoice được SAP chính thức ghi nhận cho lớp kết nối hóa đơn điện tử tại Việt Nam, đến GONSA với 1.100 giờ làm việc tiết kiệm mỗi tháng, hay quá trình mở rộng FPT.eInvoice cùng đối tác từ Việt Nam sang Malaysia, giá trị của FPT.eInvoice nằm ở khả năng nối ba lớp vốn thường bị tách rời: nghiệp vụ ngành, hệ thống quản trị toàn cầu và yêu cầu tuân thủ tại địa phương.
SAP chuẩn hóa và quản trị giao dịch lõi, trong khi FPT.eInvoice cùng hệ sinh thái tài chính số tiếp tục đưa dữ liệu đó qua vòng đời hóa đơn, thuế, công nợ và kế toán. Năng lực của FPT nằm ở việc hiểu đủ sâu nghiệp vụ để xác định dữ liệu sinh ra ở đâu, hiểu hệ thống để kết nối mà không phá vỡ kiến trúc quản trị, và hiểu yêu cầu địa phương để giao dịch được hoàn tất đúng quy định.
Khi doanh nghiệp mở rộng ngành, nhà máy, pháp nhân hay quốc gia, hệ thống tốt không phải là hệ thống có nhiều phần mềm hơn. Đó là hệ thống trong đó mỗi giao dịch chỉ cần được tạo đúng một lần, nhưng dữ liệu có thể tiếp tục được sử dụng xuyên suốt từ vận hành đến hóa đơn, thuế và tài chính.
Quý Doanh nghiệp có nhu cầu tích hợp hóa đơn điện tử với SAP, Oracle, Microsoft Dynamics 365 hoặc các hệ thống ERP hiện hữu, vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 1900 636 191 / 0914 206 850.
Khoảng cách giữa “đã có ERP” và “đã có một luồng giao dịch xuyên suốt” nằm ở khả năng dữ liệu tiếp tục được sử dụng sau khi nghiệp vụ lõi trên ERP kết thúc.
Nếu đến bước hóa đơn, dữ liệu vẫn phải được xuất ra, nhập lại hoặc đối chiếu trên một quy trình riêng, doanh nghiệp vẫn hình thành thêm một nguồn dữ liệu song song. Khi quy mô tăng từ một nhà máy lên nhiều nhà máy, từ một công ty lên nhiều pháp nhân hay nhiều thị trường, khối lượng nhập liệu, kiểm tra và đối soát thủ công cũng tăng theo. Trong kiến trúc này, SAP quản lý các nghiệp vụ lõi từ mua hàng, kho, sản xuất, bán hàng đến tài chính; FPT.eInvoice kết nối dữ liệu giao dịch từ hệ thống nguồn với quy trình hóa đơn điện tử. Ở chiều đầu ra, giải pháp hỗ trợ phát hành, gửi, quản lý, lưu trữ, tra cứu và truyền nhận dữ liệu với cơ quan thuế. Ở chiều đầu vào, FPT.eInvoice – Phân hệ xử lý hóa đơn đầu vào hỗ trợ thu thập, trích xuất, kiểm tra, đối chiếu và phê duyệt hóa đơn trước khi dữ liệu được đưa vào ERP hoặc phần mềm kế toán; một số tác vụ kiểm tra và xác định nhà cung cấp được tự động hóa trong khoảng 8 giây/hóa đơn. Nhờ đó, hóa đơn không tồn tại như một quy trình tách rời của kế toán mà tiếp tục gắn với dữ liệu mua hàng, bán hàng, công nợ và tài chính đã được kiểm soát trên hệ thống. Năng lực tích hợp này được SAP chính thức ghi nhận từ ngày 07/08/2025, khi FPT.eInvoice trở thành giải pháp đầu tiên tại Việt Nam có tên trong danh sách nhà cung cấp tích hợp với SAP Document and Reporting Compliance. Đến nay, SAP vẫn công khai FPT IS Company Limited, FPT Corporation cho nghiệp vụ hóa đơn điện tử đầu ra B2B và B2C tại Việt Nam, cung cấp kết nối chặng cuối thông qua API cho SAP S/4HANA Cloud Public Edition. Theo đó, SAP giữ vai trò hệ thống quản trị lõi và nguồn dữ liệu giao dịch, trong khi FPT.eInvoice xử lý lớp hóa đơn điện tử và các yêu cầu tuân thủ tại thị trường địa phương. Cách tách lớp này giúp doanh nghiệp duy trì ERP theo chuẩn chung, đồng thời xử lý các yêu cầu đặc thù về nghiệp vụ hóa đơn tại lớp chuyên biệt, qua đó hạn chế nhu cầu tùy chỉnh sâu hệ thống SAP mỗi khi quy định pháp lý thay đổi.GONSA: khi hiệu quả không còn đo bằng “đã tích hợp API”
GONSA cho thấy rõ giá trị của mô hình này ở chiều sâu nghiệp vụ. Sau gần 200 ngày triển khai, doanh nghiệp đồng loạt đưa 5 hệ thống công nghệ vào vận hành từ ngày 01/01/2024. Dự án có sự tham gia của khoảng 250 nhân sự và tích hợp 176 luồng nghiệp vụ, với RISE with SAP S/4HANA Cloud làm nền tảng kết nối từ mua hàng, tồn kho, bán hàng và phân phối đến tài chính.
GONSA xử lý hàng nghìn hóa đơn và đơn hàng mỗi tháng. Trước khi tự động hóa, việc xử lý hóa đơn đầu vào và đầu ra phụ thuộc nhiều vào thao tác thủ công, đặc biệt tạo áp lực lớn vào kỳ chốt sổ. Sau triển khai, hệ thống không chỉ kiểm tra thông tin hóa đơn với cơ quan thuế mà còn đối chiếu số lô và hạn dùng của dược phẩm với SAP Cloud ERP.
Hóa đơn đúng được đưa tiếp vào quy trình; trường hợp có sai lệch được tách ra để người dùng xử lý. Thời gian kiểm tra giảm xuống còn 1 - 2 phút/hóa đơn, đồng thời loại bỏ lỗi nhập liệu trong quy trình đã được tự động hóa.
Tổng thể các quy trình tự động hóa tại bộ phận Kế toán - Mua hàng giúp GONSA tiết kiệm khoảng 1.100 giờ làm việc mỗi tháng.
Với CFO, con số 1.100 giờ/tháng có ý nghĩa lớn hơn việc “đã tích hợp thành công”. Hiệu quả đến từ việc giảm số lần con người phải chạm vào cùng một dữ liệu: dữ liệu số lô và hạn dùng không phải kiểm tra lại ở một hệ thống riêng, hóa đơn không phải nhập lại từ đầu, kết quả đối chiếu không phải được tổng hợp thủ công vào cuối kỳ. Khi nguồn dữ liệu giao dịch được giữ nhất quán, thời gian xử lý giảm đồng thời với chi phí kiểm soát.
Đặc biệt trong ngành Dược, việc hóa đơn được đối chiếu ngược với số lô và hạn dùng cho thấy một nguyên tắc quan trọng: hóa đơn phải gắn với giao dịch đã sinh ra nó. Nếu chỉ số hóa tờ hóa đơn mà không kết nối được với hàng hóa, kho và tài chính phía sau, doanh nghiệp mới số hóa chứng từ chứ chưa số hóa được giao dịch.
Tập đoàn đa quốc gia: Giữ chuẩn quản trị, bản địa hóa nghiệp vụ hóa đơn
Với một tập đoàn đa quốc gia hoạt động trong lĩnh vực máy móc và thiết bị công trình, có mạng lưới thương mại - phân phối tại hơn 190 quốc gia và vùng lãnh thổ, với hơn 60 công ty ở nước ngoài, trên 300 đại lý và khoảng 2.000 điểm dịch vụ, bài toán ERP không chỉ là quản trị sản xuất mà còn phải kết nối bán hàng, phân phối, dịch vụ và tài chính trên quy mô toàn cầu. Trong khi nền tảng quản trị có thể được chuẩn hóa ở cấp tập đoàn, nghiệp vụ hóa đơn và thuế vẫn phải thích ứng với yêu cầu pháp lý của từng thị trường.
Điểm đáng chú ý không nằm ở việc một khách hàng triển khai thêm dự án tại quốc gia thứ hai, mà ở khả năng kế thừa nguồn dữ liệu giao dịch, nguyên tắc kết nối với hệ thống quản trị và luồng đồng bộ, đồng thời bản địa hóa quy trình hóa đơn theo từng thị trường, gồm cấu trúc dữ liệu, quy tắc xác thực, loại chứng từ, trạng thái xử lý và phương thức trao đổi với cơ quan thuế.
Tại Việt Nam, dữ liệu giao dịch từ hệ thống quản trị được chuyển sang FPT.eInvoice để lập, phát hành hóa đơn và truyền nhận dữ liệu với cơ quan thuế theo quy định đối với từng loại hóa đơn.
Tại Malaysia, quy trình phải thích ứng với cơ chế: dữ liệu hóa đơn được chuẩn hóa theo yêu cầu của Malaysia và gửi tới hệ thống của Cơ quan Thuế nội địa Malaysia để xác thực gần thời gian thực; kết quả xử lý sau đó được tiếp nhận để tiếp tục quản lý trạng thái hóa đơn. Các thông tin như mã số thuế, số đăng ký doanh nghiệp, mã ngành theo Hệ thống Phân ngành Công nghiệp Malaysia (MSIC), mã phân loại giao dịch trên e-Invoice và thông tin thuế cũng phải được ánh xạ theo chuẩn của thị trường này.
Bài toán còn phức tạp hơn khi cùng một tập đoàn vận hành nhiều mô hình kinh doanh. Ngoài sản xuất và kinh doanh thiết bị, Tập đoàn trên còn vận hành mảng dịch vụ tài chính với các hình thức tài trợ cho khách hàng lớn, tài trợ đại lý và cho thuê tài chính; mạng lưới tài chính của tập đoàn đã phục vụ hơn 1.000 khách hàng và đại lý tại nhiều thị trường, trong đó có Malaysia.
Khi đó, khác biệt không chỉ đến từ quy định của từng quốc gia. Một giao dịch bán thiết bị, bán phụ tùng hay cung cấp dịch vụ tài chính có thể có thời điểm lập hóa đơn, dữ liệu nguồn, lịch thanh toán và cách ghi nhận công nợ khác nhau. Vì vậy, tích hợp eInvoice phải bám vào đúng luồng nghiệp vụ đã tạo ra giao dịch, thay vì áp dụng một quy trình hóa đơn giống nhau cho mọi công ty thành viên.
Đây là giá trị của khả năng mở rộng theo cả thị trường và mô hình kinh doanh: doanh nghiệp vẫn duy trì nền tảng quản trị lõi thống nhất, trong khi lớp hóa đơn có thể thích ứng với yêu cầu pháp lý của từng quốc gia và đặc thù giao dịch của từng đơn vị mà không hình thành thêm các luồng dữ liệu tách biệt.
Khi hóa đơn nằm trong chuỗi logistics đa hệ thống
Một trường hợp điển hình khác là doanh nghiệp logistics hoạt động trên quy mô toàn cầu. Với đặc thù ngành logistics, hóa đơn không hình thành từ một giao dịch bán hàng đơn lẻ mà thường là kết quả của cả chuỗi đơn hàng, vận tải, khai báo hải quan, kho, giao hàng, đối soát và quyết toán cước. Quy mô hoạt động của doanh nghiệp cho thấy mức độ phức tạp của bài toán tích hợp ERP và hóa đơn điện tử: họ cung cấp dịch vụ logistics thông qua mạng lưới khoảng 380 điểm hoạt động trên toàn cầu, bao gồm khoảng 320 kho hàng tại 36 quốc gia, kết nối với hơn 60 hãng tàu, phục vụ hơn 13.000 khách hàng.
Hệ thống công nghệ của doanh nghiệp này kết nối từ quản lý đơn hàng, giao nhận, khai báo hải quan, kho, vận chuyển đến quyết toán; trong kiến trúc hệ thống nền của doanh nghiệp này có SAP, WMS, GSI… hệ thống quản trị dữ liệu chủ và quản lý tài liệu, cùng các lớp kết nối API/EAI.
Như vậy, dữ liệu phục vụ hóa đơn được hình thành qua nhiều bước nghiệp vụ và nhiều hệ thống trước khi đưa vào công nợ, thanh toán và kế toán. Bài toán tích hợp vì vậy không chỉ là phát hành hóa đơn, mà còn phải đảm bảo dữ liệu hóa đơn được kế thừa và đối chiếu với đúng giao dịch, doanh thu và chi phí đã phát sinh.
Mô hình tích hợp giữa FPT.eInvoice và hệ thống quản trị của doanh nghiệp đã được triển khai từ năm 2021, khi giải pháp hóa đơn đầu ra được kết nối với SAP để phục vụ phát hành hóa đơn bán hàng. Đây là nền tảng để phạm vi tích hợp tiếp tục được mở rộng theo cả hai chiều nghiệp vụ và thị trường trong những năm sau đó.
Đến tháng 07/2024, khi doanh nghiệp triển khai hệ thống quản lý hóa đơn tập trung toàn cầu (Global eInvoice Hub - EIMS) nhằm tập trung xử lý dữ liệu hóa đơn đầu vào và phục vụ hạch toán chi phí, FPT tiếp tục tích hợp giải pháp xử lý hóa đơn đầu vào với EIMS cho đơn vị tại Việt Nam. Việt Nam là thị trường thứ hai trong lộ trình đưa EIMS vào vận hành.
Dự án được triển khai và go-live trong khoảng 2 tháng, tự động hóa các bước thu thập hóa đơn, kiểm tra tính hợp pháp và đối chiếu hóa đơn với bộ chứng từ logistics, với quy mô khoảng 100.000 hóa đơn đầu vào mỗi năm.
Cũng trong năm 2024, khi Malaysia triển khai quy định mới về hóa đơn điện tử, FPT triển khai FPT.eInvoice cho hóa đơn đầu ra tại đơn vị của doanh nghiệp ở thị trường này, tiếp tục sử dụng SAP làm hệ thống nguồn trong luồng tích hợp. Dữ liệu giao dịch từ SAP được chuyển sang FPT.eInvoice để xử lý hóa đơn và truyền nhận với hệ thống của cơ quan thuế Malaysia. Dự án go-live vào tháng 08/2024 sau khoảng 4 tuần triển khai, với quy mô xử lý khoảng 100.000 hóa đơn đầu ra mỗi năm.
Đến cuối năm 2025 - đầu năm 2026, khi hệ thống EIMS tiếp tục được mở rộng sang Malaysia, FPT đồng hành triển khai tích hợp FPT.eInvoice - phân hệ xử lý hóa đơn đầu vào với hệ thống quản lý hóa đơn tập trung này. Nhờ đó, quy trình hóa đơn đầu vào tại Malaysia tiếp tục được kết nối vào kiến trúc quản trị chung của doanh nghiệp, thay vì hình thành một luồng xử lý độc lập tại từng quốc gia. Dự án được đưa vào vận hành sau khoảng 2,5 tháng triển khai.
Từ nền tảng hóa đơn đầu ra tích hợp SAP từ năm 2021 đến việc kết nối với hệ thống quản lý hóa đơn tập trung toàn cầu tại Việt Nam và Malaysia trong giai đoạn 2024 - 2026, case này cho thấy khả năng mở rộng của FPT.eInvoice trên ba chiều: quy mô giao dịch, phạm vi nghiệp vụ và thị trường triển khai. Quan trọng hơn, khi kiến trúc vận hành ngày càng mở rộng, dữ liệu hóa đơn vẫn được kế thừa từ các giao dịch nguồn và kết nối trở lại chuỗi công nợ, chi phí, thanh toán và kế toán trong một môi trường logistics đa hệ thống.
Quay lại ngành Gỗ: không phải mọi ngành đều có cùng một “thời điểm lập hóa đơn”
Sự kiện ngành Gỗ ngày 12/08 cho thấy ERP đang ngày càng đi sâu vào quy trình đặc thù thay vì chỉ chuẩn hóa tài chính và kế toán. Ngành Gỗ có sản xuất theo đơn hàng, định mức nguyên liệu biến động, tỷ lệ hao hụt phụ thuộc loại gỗ, dữ liệu phân tán giữa nhà máy và văn phòng, đồng thời phải minh bạch nguồn gốc nguyên liệu và chuỗi cung ứng để đáp ứng yêu cầu của thị trường xuất khẩu. Chính vì vậy, lớp hóa đơn cũng phải được đặt trong toàn bộ chuỗi nghiệp vụ. Ở chiều mua, dữ liệu bắt đầu từ nhu cầu nguyên vật liệu, đơn mua hàng và nhập kho. Hóa đơn của nhà cung cấp cần được liên kết với giao dịch mua, dữ liệu nhận hàng/ nhập kho và nghĩa vụ thanh toán. Nếu kế toán tiếp tục nhập lại hóa đơn bằng tay, doanh nghiệp hình thành một nguồn dữ liệu khác ngay bên cạnh ERP. Ở chiều bán, chuỗi dữ liệu tài chính - kế toán có thể đi từ báo giá > đơn hàng > định mức nguyên vật liệu > sản xuất > kho > giao hàng > chứng từ lập hoá đơn > hóa đơn điện tử > công nợ > thanh toán. Hóa đơn đầu ra vì vậy phải kế thừa được dữ liệu của đơn hàng và giao hàng đã được kiểm soát trước đó. Với CFO, giá trị của kiến trúc này nằm ở ba điểm: kiểm soát dữ liệu tốt hơn, giảm chi phí xử lý giao dịch và mở rộng quy mô mà không phải tăng tương ứng nguồn lực kế toán - đối soát. Với CEO, giá trị nằm ở khả năng mở thêm nhà máy, công ty hoặc thị trường mà nền tảng quản trị không bị phân mảnh theo từng hệ thống địa phương. Với GONSA, FPT × SAP chứng minh năng lực tích hợp hóa đơn điện tử trực tiếp vào ERP theo nghiệp vụ đặc thù của ngành Dược: dữ liệu số lô, hạn dùng, kho, hóa đơn và kế toán được kết nối trên cùng một chuỗi xử lý, tạo ra hiệu quả đo được bằng hàng nghìn giờ làm việc. Với doanh nghiệp logistics hoạt động trên quy mô toàn cầu, năng lực tích hợp được mở rộng sang chuỗi logistics đa hệ thống, nơi hóa đơn phải kế thừa dữ liệu từ đơn hàng, giao nhận, hải quan, kho, vận chuyển, quyết toán… đồng thời xử lý cả hóa đơn đầu vào và đầu ra tại nhiều thị trường. Với các tập đoàn đa quốc gia có công ty thành viên tại nhiều nước với nhiều mô hình kinh doanh khác nhau, FPT tiếp tục cho thấy khả năng mở rộng mô hình tích hợp hoá đơn điện tử với ERP và bản địa hóa theo từng thị trường: doanh nghiệp vẫn duy trì nền tảng quản trị chung, trong khi lớp hóa đơn được điều chỉnh theo đặc thù giao dịch và yêu cầu pháp lý của từng quốc gia. Ngành Gỗ nằm chính giữa những nhu cầu đó. Một doanh nghiệp có thể vừa có quy trình sản xuất rất đặc thù, vừa có nhiều nhà máy, công ty thương mại hoặc thị trường xuất khẩu. Khi quy mô tăng, giá trị của FPT.eInvoice không còn nằm ở số lượng hóa đơn có thể phát hành, mà ở khả năng đưa hóa đơn vào đúng chuỗi giao dịch đã được ERP kiểm soát. Logic này tiếp tục đúng với nhiều ngành khác. Dược phẩm cần liên kết hóa đơn với lô và hạn dùng. Logistics phải nối đơn hàng vận chuyển, hải quan, kho, giao hàng, cước phí và quyết toán. Máy móc - thiết bị có bán máy, phụ tùng, dịch vụ và tài chính. FMCG và bán lẻ có khối lượng giao dịch lớn và nhiều điểm bán. Xuất nhập khẩu phát sinh thêm ngoại tệ, vận chuyển, hải quan và nhiều lớp chứng từ. Các ngành khác nhau ở dữ liệu và quy trình tạo ra hóa đơn, nhưng giống nhau ở một nguyên tắc: dữ liệu không nên được tạo lại sau khi đã được kiểm soát trên hệ thống nguồn.
Đây cũng là lý do năng lực ERP × FPT.eInvoice không thể chỉ được nhìn qua một giao diện kết nối kỹ thuật. Từ việc FPT.eInvoice được SAP chính thức ghi nhận cho lớp kết nối hóa đơn điện tử tại Việt Nam, đến GONSA với 1.100 giờ làm việc tiết kiệm mỗi tháng, hay quá trình mở rộng FPT.eInvoice cùng đối tác từ Việt Nam sang Malaysia, giá trị của FPT.eInvoice nằm ở khả năng nối ba lớp vốn thường bị tách rời: nghiệp vụ ngành, hệ thống quản trị toàn cầu và yêu cầu tuân thủ tại địa phương.
SAP chuẩn hóa và quản trị giao dịch lõi, trong khi FPT.eInvoice cùng hệ sinh thái tài chính số tiếp tục đưa dữ liệu đó qua vòng đời hóa đơn, thuế, công nợ và kế toán. Năng lực của FPT nằm ở việc hiểu đủ sâu nghiệp vụ để xác định dữ liệu sinh ra ở đâu, hiểu hệ thống để kết nối mà không phá vỡ kiến trúc quản trị, và hiểu yêu cầu địa phương để giao dịch được hoàn tất đúng quy định.
Khi doanh nghiệp mở rộng ngành, nhà máy, pháp nhân hay quốc gia, hệ thống tốt không phải là hệ thống có nhiều phần mềm hơn. Đó là hệ thống trong đó mỗi giao dịch chỉ cần được tạo đúng một lần, nhưng dữ liệu có thể tiếp tục được sử dụng xuyên suốt từ vận hành đến hóa đơn, thuế và tài chính.
Quý Doanh nghiệp có nhu cầu tích hợp hóa đơn điện tử với SAP, Oracle, Microsoft Dynamics 365 hoặc các hệ thống ERP hiện hữu, vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 1900 636 191 / 0914 206 850. Giải pháp FPT.PetroInvoice xuất hiện trong bản tin thời sự VTV 19:00
Trả lời phỏng vấn của VTV, ông Lê Thanh Bắc - Giám đốc Trung tâm Dịch vụ điện tử tại FPT IS đã có những chia sẻ về phương pháp ứng dụng camera AI, giúp doanh nghiệp xăng dầu xuất hóa đơn 100% tự động với chi phí vô cùng tối ưu.
Là một trong những khách hàng đang ứng dụng FPT.PetroInvoice vào việc xuất hoá đơn xăng dầu theo từng lần bán, ông Nguyễn Văn Đỉnh, chủ Cửa hàng Xăng dầu Anh Tuấn (xã Tân Trào, Thanh Miện, Hải Dương) cho biết chi phí vật tư để triển khai lắp đặt hoàn toàn phù hợp với điều kiện của cửa hàng.
[embed]https://www.youtube.com/watch?v=smyHKAqIJxc[/embed]
Quý Doanh nghiệp quan tâm vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191.
FPT IS triển khai giải pháp hoá đơn xăng dầu thành công cho những cây xăng ở vùng cao
Theo Công điện số 1284/CĐ-TTg, ban hành ngày 01/12/2023 của Thủ tướng Chính phủ, các bộ ngành, địa phương cần tăng cường công tác quản lý, sử dụng hóa đơn điện tử đối với hoạt động kinh doanh, bán lẻ xăng dầu
Không chỉ chủ doanh nghiệp xăng dầu tại các tỉnh/thành phố lớn tìm kiếm và ứng dụng giải pháp phù hợp, mà những cây xăng vùng cao cũng đang ráo riết tìm kiếm phương án xuất hoá đơn điện tử để nhanh chóng thực hiện theo chỉ đạo của Thủ tướng Chính phủ và Nhà nước.
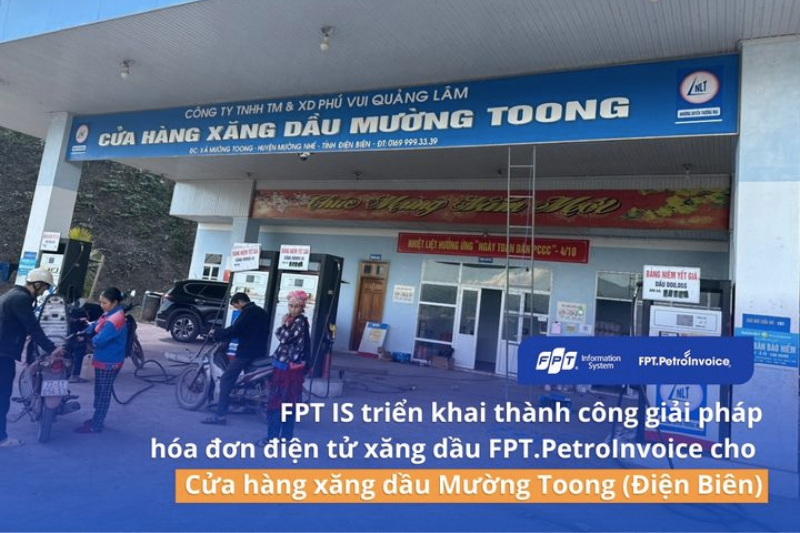 Vừa qua, đội ngũ FPT IS vô cùng vinh dự khi được đồng hành cùng Cửa hàng xăng dầu Mường Toong (Huyện Mường Nhé, Tỉnh Điện Biên), Cửa Hàng Xăng Dầu Hương Trung tại Lạng Sơn, cửa hàng xăng dầu Số 1 tại Thành phố Hà Giang.
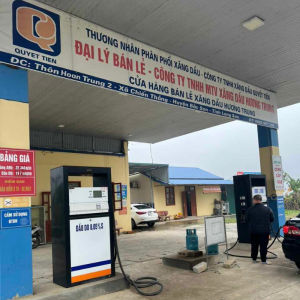
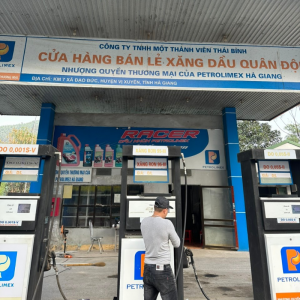 FPT đã lắp đặt thành công Hệ thống FPT.PetroInvoice Camera AI trong việc xuất hóa đơn từng lần cho mỗi trụ bơm. Thời gian triển khai lắp đặt camera, cấu hình hệ thống, tất cả chỉ diễn ra trong vòng 01 ngày, nhanh chóng tiện lợi. Các doanh nghiệp hiện rất hài lòng khi sử dụng giải pháp với chi phí hợp lý và đáp ứng chuẩn yêu cầu của Cơ quan Thuế.
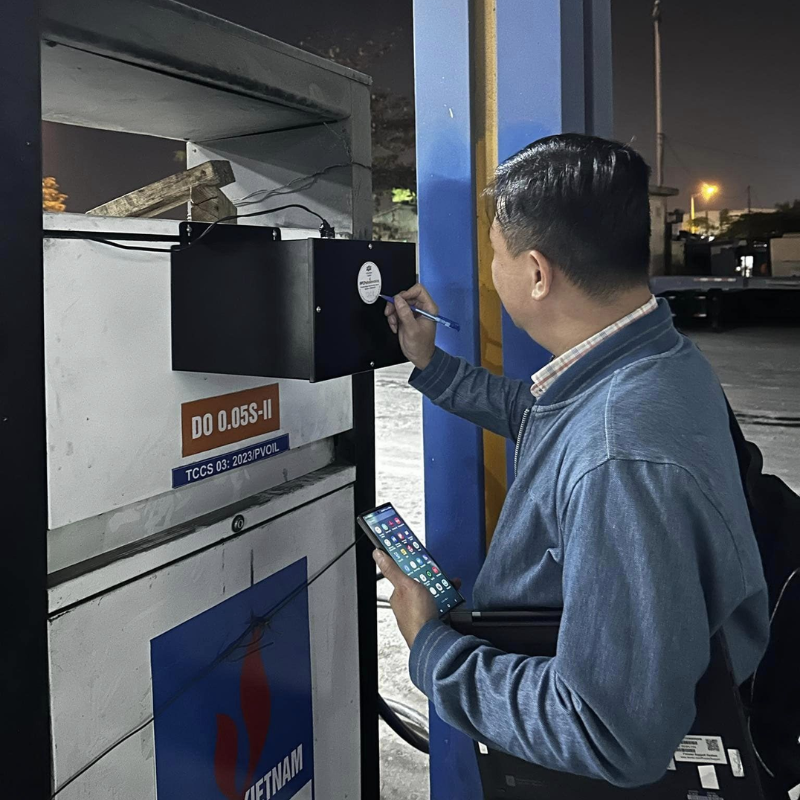 Với mục tiêu cùng đồng hành trong quá trình chuyển đổi và áp dụng hóa đơn điện tử, đội ngũ triển khai của FPT luôn có mặt ở mọi miền Tổ Quốc, nhanh chóng tư vấn, triển khai, hỗ trợ 24/7 cho các Doanh nghiệp đảm bảo hoàn thành theo đúng lộ trình của Các Cục Thuế.
Quý Doanh nghiệp xăng dầu trên khắp cả nước có quan tâm, vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191.
Vừa qua, đội ngũ FPT IS vô cùng vinh dự khi được đồng hành cùng Cửa hàng xăng dầu Mường Toong (Huyện Mường Nhé, Tỉnh Điện Biên), Cửa Hàng Xăng Dầu Hương Trung tại Lạng Sơn, cửa hàng xăng dầu Số 1 tại Thành phố Hà Giang.
FPT đã lắp đặt thành công Hệ thống FPT.PetroInvoice Camera AI trong việc xuất hóa đơn từng lần cho mỗi trụ bơm. Thời gian triển khai lắp đặt camera, cấu hình hệ thống, tất cả chỉ diễn ra trong vòng 01 ngày, nhanh chóng tiện lợi. Các doanh nghiệp hiện rất hài lòng khi sử dụng giải pháp với chi phí hợp lý và đáp ứng chuẩn yêu cầu của Cơ quan Thuế.
Với mục tiêu cùng đồng hành trong quá trình chuyển đổi và áp dụng hóa đơn điện tử, đội ngũ triển khai của FPT luôn có mặt ở mọi miền Tổ Quốc, nhanh chóng tư vấn, triển khai, hỗ trợ 24/7 cho các Doanh nghiệp đảm bảo hoàn thành theo đúng lộ trình của Các Cục Thuế.
Quý Doanh nghiệp xăng dầu trên khắp cả nước có quan tâm, vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191. FPT IS triển khai thành công Giải pháp FPT.PetroInvoice cho Cửa hàng xăng dầu Anh Tuấn (Hải Dương)
Theo Công điện số 1284/CĐ-TTg, ban hành ngày 01/12/2023 của Thủ tướng Chính phủ, các bộ ngành, địa phương cần tăng cường công tác quản lý, sử dụng hóa đơn điện tử đối với hoạt động kinh doanh, bán lẻ xăng dầu
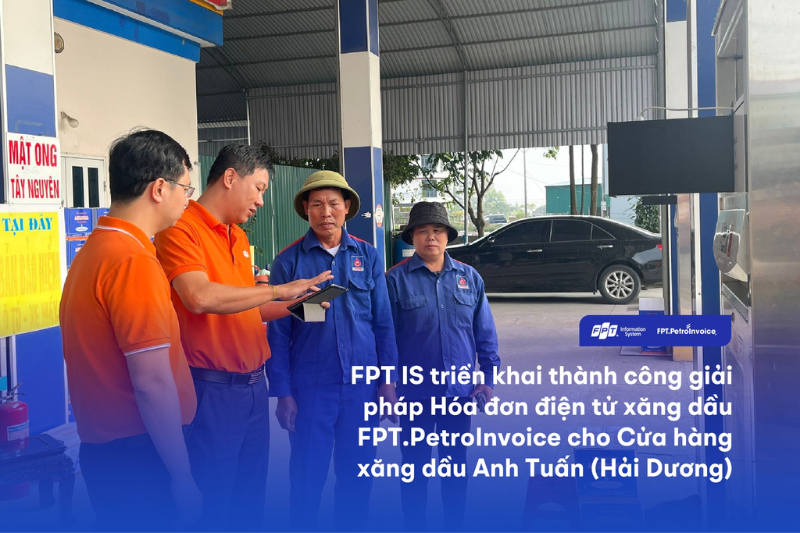 Nhanh chóng thực hiện theo chỉ đạo của Thủ tướng Chính phủ và Nhà nước, cửa hàng xăng dầu Anh Tuấn đã liên hệ FPT Information System để được khảo sát cây xăng và tư vấn giải pháp phù hợp: Lắp bổ sung Camera thông minh (FPT.PetroInvoice AI) để tự động đọc và trích xuất số liệu hiển thị trên màn hình trụ bơm, thực hiện xuất hóa đơn từng lần tự động theo đúng quy định Pháp luật. Đây là phương án tiện lợi, tối ưu chi phí nhất hiện nay dành cho các trụ bơm không có khả năng truyền nhận dữ liệu bán hàng mà không cần lắp đặt thay thế/bổ sung đầu tính hay tủ điểu khiển.
Sau một thời gian sử dụng, Anh Nguyễn Văn Đỉnh - chủ cửa hàng xăng dầu Anh Tuấn chia sẻ "3 ưu điểm tôi thấy trong giải pháp của FPT chính là: Giao diện phần mềm dễ hiểu, dễ thao tác; Chi phí phù hợp để các đơn vị xăng dầu ứng dụng; và Đội ngũ lắp đặt, hướng dẫn nhiệt tình, tận tâm"
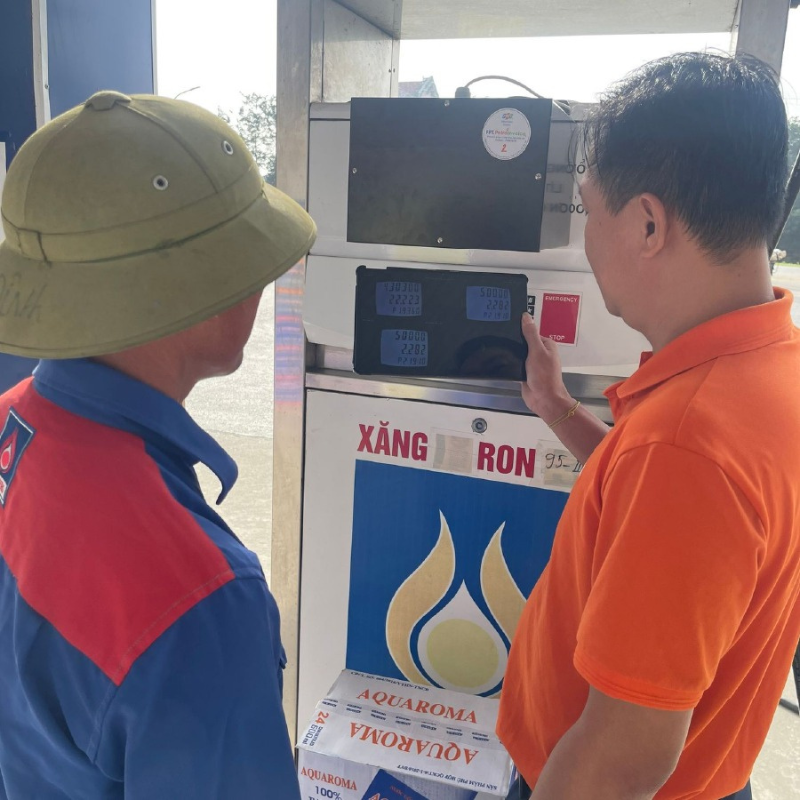 Tự hào là 1 trong những đơn vị tiên phong đồng hành cùng doanh nghiệp xăng dầu trong quá trình chuyển đổi và áp dụng hóa đơn điện tử, đáp ứng Công văn 5080/TCT-DNL, Công điện số 1284/CĐ-TTg của Chính phủ, FPT.PetroInvoice đã được triển khai tại hơn 100 đơn vị xăng dầu với 100 triệu hóa đơn được xuất tự động trên toàn quốc.
Quý Doanh nghiệp quan tâm vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191.
Nhanh chóng thực hiện theo chỉ đạo của Thủ tướng Chính phủ và Nhà nước, cửa hàng xăng dầu Anh Tuấn đã liên hệ FPT Information System để được khảo sát cây xăng và tư vấn giải pháp phù hợp: Lắp bổ sung Camera thông minh (FPT.PetroInvoice AI) để tự động đọc và trích xuất số liệu hiển thị trên màn hình trụ bơm, thực hiện xuất hóa đơn từng lần tự động theo đúng quy định Pháp luật. Đây là phương án tiện lợi, tối ưu chi phí nhất hiện nay dành cho các trụ bơm không có khả năng truyền nhận dữ liệu bán hàng mà không cần lắp đặt thay thế/bổ sung đầu tính hay tủ điểu khiển.
Sau một thời gian sử dụng, Anh Nguyễn Văn Đỉnh - chủ cửa hàng xăng dầu Anh Tuấn chia sẻ "3 ưu điểm tôi thấy trong giải pháp của FPT chính là: Giao diện phần mềm dễ hiểu, dễ thao tác; Chi phí phù hợp để các đơn vị xăng dầu ứng dụng; và Đội ngũ lắp đặt, hướng dẫn nhiệt tình, tận tâm"
Tự hào là 1 trong những đơn vị tiên phong đồng hành cùng doanh nghiệp xăng dầu trong quá trình chuyển đổi và áp dụng hóa đơn điện tử, đáp ứng Công văn 5080/TCT-DNL, Công điện số 1284/CĐ-TTg của Chính phủ, FPT.PetroInvoice đã được triển khai tại hơn 100 đơn vị xăng dầu với 100 triệu hóa đơn được xuất tự động trên toàn quốc.
Quý Doanh nghiệp quan tâm vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191. FPT IS ký kết hợp đồng triển khai hóa đơn điện tử cho 13 cửa hàng xăng dầu thuộc Công ty TNHH Quỳnh Mai
Ngày 1/12/2023, Thủ tướng Chính phủ ban hành Công điện số 1284 yêu cầu các bộ ngành, địa phương tăng cường quản lý, sử dụng hóa đơn điện tử đối với hoạt động kinh doanh bán lẻ xăng dầu; thời gian hoàn thành trong tháng 12/2023. Triển khai chỉ đạo của Thủ tướng Chính phủ, Bộ Tài chính cũng đã ban hành Công văn số 13348 ngày 4/12/2023 đề nghị Chủ tịch UBND tỉnh, thành phố trực thuộc Trung ương quan tâm chỉ đạo và phối hợp chặt chẽ, thường xuyên với Bộ Tài chính trong triển khai hóa đơn điện tử đối với lĩnh vực kinh doanh bán lẻ xăng dầu.
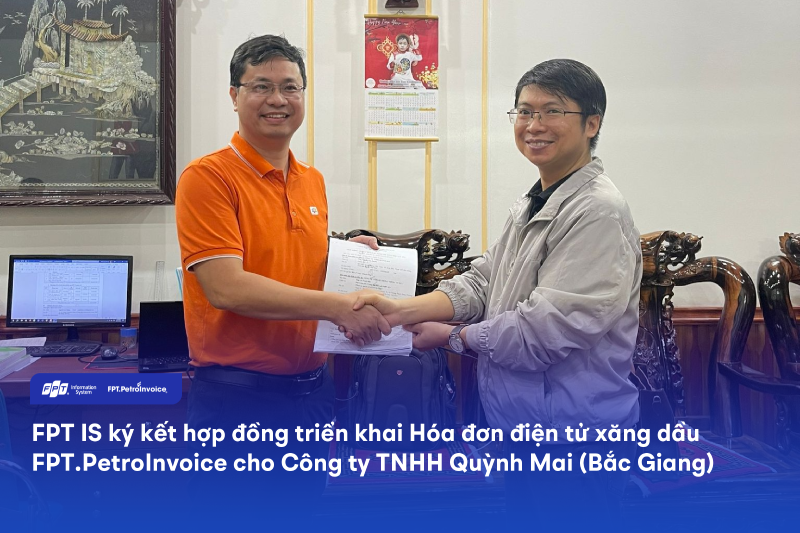
Nhanh chóng nắm bắt chỉ đạo của Nhà nước, Công ty TNHH Quỳnh Mai - đơn vị sở hữu 13 cửa hàng xăng tại Bắc Giang đã liên hệ với FPT để được tư vấn giải pháp phù hợp. Sau khi nhận được yêu cầu từ khách hàng và thực hiện khảo sát cây xăng, FPT IS đã tư vấn phương án: Lắp bổ sung Camera thông minh (FPT.PetroInvoice AI) để tự động đọc và trích xuất số liệu hiển thị trên màn hình trụ bơm, thực hiện xuất hóa đơn từng lần tự động theo đúng quy định Pháp luật. Đây là phương án tiện lợi, tối ưu chi phí nhất hiện nay dành cho các trụ bơm không có khả năng truyền nhận dữ liệu bán hàng mà không cần lắp đặt thay thế, bổ sung đầu tính hay tủ điểu khiển.
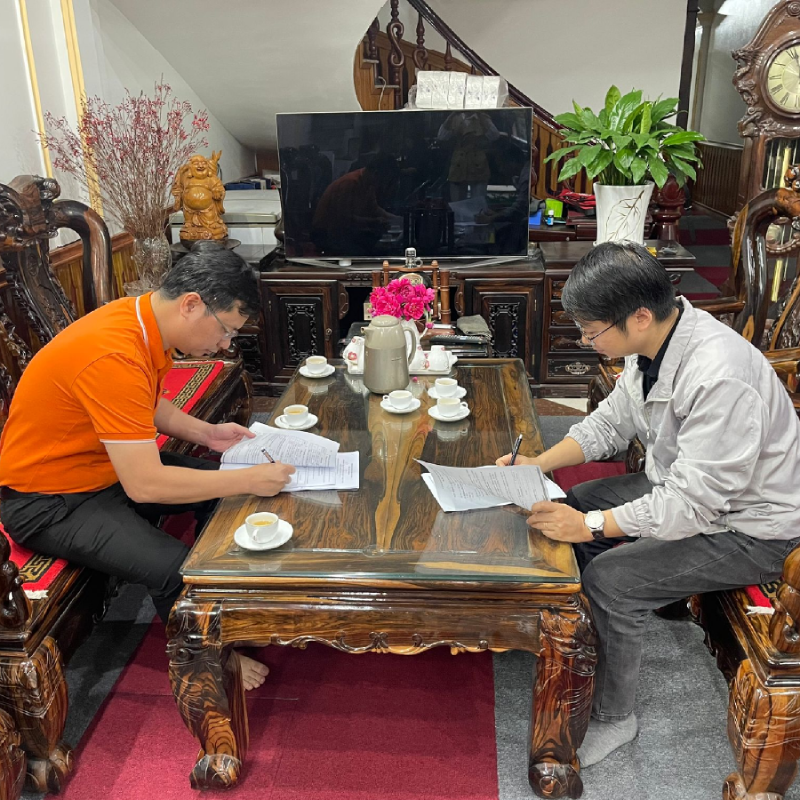
Việc ứng dụng phần mềm hóa đơn điện tử xăng dầu FPT.PetroInvoice không chỉ giúp doanh nghiệp Quỳnh Mai nhanh chóng đáp ứng được quy định của nhà nước, mà còn hỗ trợ hiệu quả chủ doanh nghiệp trong việc quản trị 13 cây xăng. Nếu như trước đây, mỗi cửa hàng trưởng phải gửi báo cáo thống kê hàng ngày, thì giờ đây chủ doanh nghiệp đã có thể kiểm soát doanh thu bán hàng từ xa theo thời gian thực ở bất kỳ đâu, bất kỳ lúc nào trên điện thoại, máy tính.
Quý Doanh nghiệp quan tâm vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191.
FPT IS tiên phong giải pháp “gỡ rối” bài toán xuất hóa đơn bán lẻ xăng dầu
Theo ông Lê Thanh Bắc – Đại diện Công ty Hệ thống Thông tin FPT (FPT IS) cho biết: “Giải pháp FPT.PetroInvoice được chúng tôi phát triển dựa trên sự thấu hiểu khó khăn của Doanh nghiệp xăng dầu trong vấn đề xuất hóa đơn bán lẻ.
Với kinh nghiệm gần 30 năm đồng hành cùng ngành Thuế, với năng lực cung cấp giải pháp hóa đơn điện tử cho nhiều khách hàng lớn trên thị trường, cùng đội ngũ chuyên gia dày dặn kinh nghiệm trong lĩnh vực trí tuệ nhân tạo (AI), FPT IS cam kết đồng hành cùng doanh nghiệp xăng dầu với chi phí triển khai chỉ từ 2 triệu đồng; chi phí sử dụng chỉ từ 100 đồng cho mỗi hóa đơn điện tử”.
Xuất hóa đơn bán lẻ xăng dầu: minh bạch nhưng doanh nghiệp lo tốn kém?
Vừa qua, Chính phủ, Bộ Tài chính, Bộ công thương và Tổng Cục Thuế đã công bố, thông qua nhiều chính sách, chỉ đạo yêu cầu triển khai hóa đơn điện tử theo từng lần bán hàng cho các cửa hàng xăng dầu. Việc thực hiện xuất hóa đơn điện tử theo từng lần bán hàng đối với các cửa hàng xăng dầu nhằm mục đích tạo sự minh bạch, bình đẳng trong sản xuất kinh doanh giữa các Doanh nghiệp. Theo đó, Ngành Thuế sẽ tiếp tục tuyên truyền, tăng cường rà soát và xử lý vi phạm với các cơ sở kinh doanh xăng dầu không xuất hóa đơn kịp thời cho người mua khi cung cấp hàng hóa.
Theo ghi nhận từ Hiệp hội xăng dầu Việt Nam, ước tính hiện nay cả nước có khoảng trên 17.000 cửa hàng bán lẻ xăng dầu, theo quy định sẽ phải tiến hành chuyển đổi để xuất hóa đơn điện tử cho khách hàng sau từng lần bán và có kết nối truyền nhận dữ liệu hóa đơn với Cơ quan Thuế.
Với đặc thù ngành xăng dầu và hiện trạng hệ thống phân phối, theo tính toán của Bộ Công thương, các doanh nghiệp, cửa hàng sẽ phải tiêu tốn khoản chi phí từ 400 triệu đồng tới trên 1 tỷ đồng để trang bị phần mềm, thay thế trụ bơm và phần cứng bộ tính đo đếm trong mỗi trụ bơm xăng dầu. Điều này dẫn tới việc nhiều cửa hàng xăng dầu sẽ phải đóng cửa, thậm chí có thể dẫn tới đứt nguồn cung, ảnh hưởng tới thị trường.
Đến nay, mới có Tập đoàn Xăng dầu Việt Nam (Petrolimex) và Công ty TNHH một thành viên Dầu khí Thành phố Hồ Chí Minh (Saigon Petro) có đủ tiềm lực về công nghệ và tài chính để triển khai áp dụng hình thức trên. Các doanh nghiệp lớn khác như Tổng Công ty Dầu Việt Nam (PV Oil), Công ty Xăng dầu Quân đội (Mipecorp) đang nghiên cứu giải pháp kỹ thuật cho các cửa hàng thuộc hệ thống phân phối. Còn hàng chục nghìn cây xăng của các doanh nghiệp bán lẻ khác chưa áp dụng với lý do chi phí đầu tư lớn, thời gian thực hiện 1-3 năm.
Lời giải tối ưu về kỹ thuật, chi phí và đảm bảo pháp lý cho bài toán xuất hóa đơn bán lẻ xăng dầu
Là đơn vị công nghệ thông tin hàng đầu Việt Nam, Công ty Hệ thống Thông tin FPT (FPT IS) với các chuyên gia nhiều kinh nghiệm đã phát triển giải pháp hóa đơn điện tử FPT.PetroInvoice riêng biệt cho ngành xăng dầu, phù hợp với mọi chủng loại cột bơm, sát cánh với ngành xăng dầu tháo gỡ hiệu quả và toàn diện bài toán xuất hóa đơn theo từng lần bán hàng.
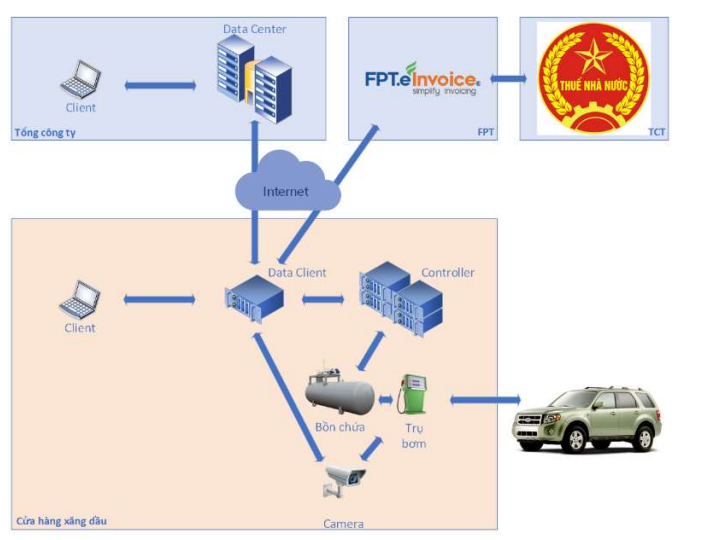
Theo đó, FPT IS đề xuất hai giải pháp triển khai áp dụng cho việc xuất hóa đơn theo từng lần bán hàng tại các cửa hàng xăng dầu: Thay thế bộ chỉ thị điện tử và Lắp Camera thông minh
Với giải pháp 1 – Thay thế bộ chỉ thị điện tử, FPT IS tiến hành khảo sát các trụ bơm để phân loại, đánh giá và thực hiện lắp đặt thay thế/bổ sung Bộ chỉ thị điện tử (được kiểm định) với những trụ bơm không có chức năng truyền dữ liệu. Giải pháp giúp xử lý đồng bộ, toàn diện và nhanh chóng quá trình xuất hóa đơn điện tử. Hiện nay, FPT IS cùng với Công ty TNHH kỹ thuật Nam Dương đã triển khai thành công cho Công ty TNHH một thành viên Dầu khí thành phố Hồ Chí Minh (Saigon Petro) từ năm 2022. Thời gian tới, sẽ tiếp tục triển khai mở rộng cho các khách hàng đang có nhu cầu.
Với giải pháp 2 – Lắp Camera thông minh (FPT.PetroInvoice AI), FPT IS sẽ thực hiện lắp bổ sung Camera thông minh (AI) để tự động đọc và trích xuất số liệu hiển thị trên màn hình trụ bơm và thực hiện xuất hóa đơn theo đúng quy định của Pháp luật Thuế.
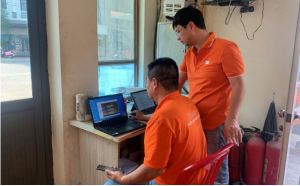
Đây là giải pháp phù hợp cho các cửa hàng xăng dầu quy mô nhỏ, giúp tối ưu về chi phí với quy trình triển khai nhanh gọn không phụ thuộc vào chủng loại trụ bơm. Các đơn vị không cần tiến hành nâng cấp, thay thế thiết bị của trụ bơm, chỉ cần tiến hành lắp đặt thêm Camera AI của FPT IS giúp đọc chính xác số tiền cho mỗi lần bán hàng tại màn hình điện tử của các trụ bơm, và gửi vào hệ thống FPT.PetroInvoice khởi tạo hóa đơn theo đúng quy định. Hệ thống FPT.PeotroInvoice sẽ là công cụ hỗ trợ đắc lực cho công tác quản lý của các Bộ, Ban ngành về lĩnh vực kinh doanh xăng dầu. Hiện tại, giải pháp đã được triển khai cho nhiều cửa hàng xăng dầu tại Nam Định, Hải Dương.
Theo bà Phạm Thị Dung – Chủ doanh nghiệp xăng dầu Dung Hà – Thanh Hà, Hải Dương, sau khi được đội triển khai tư vấn và lắp đặt thiết bị cũng như triển khai cài đặt phần mềm xuất hoá đơn cho mỗi lần bán hàng, doanh nghiệp đã tối ưu quy trình, thuận tiện trong việc xuất hóa đơn cho người mua: “FPT.PetroInvoice với Camera thông minh là giải pháp xuất hóa đơn bán lẻ tiện lợi, nhanh chóng, dễ dàng tích hợp và sử dụng, đặc biệt với chi phí rất hợp lý cho các cửa hàng xăng dầu độc lập và quy mô nhỏ như chúng tôi”.
Với mục đích đồng hành cùng ngành Thuế và hỗ trợ Doanh nghiệp, FPT IS miễn phí
chi phí Camera cho các khách hàng đăng ký sử dụng FPT.PetroInvoiceAI
trong tháng 12/2023.
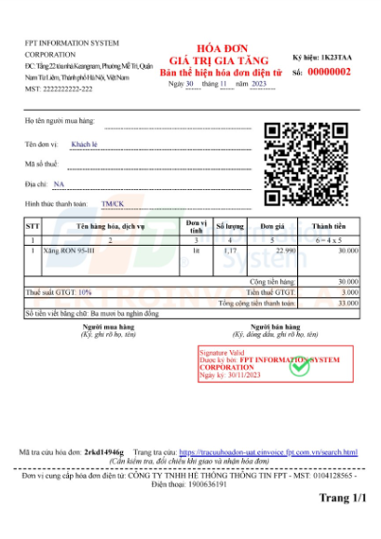
Giải pháp FPT.PetroInvoiceAI sở hữu những lợi thế vượt trội như:
- Sử dụng công nghệ AI kết xuất hóa đơn điện tử chính xác, đáp ứng xuất hóa đơn theo từng lần bán hàng cho cả khách hàng lấy hóa đơn và khách hàng không lấy hóa đơn.
- Dễ dàng tích hợp các phần mềm quản lý hiện tại của Doanh nghệp xăng dầu giúp đồng bộ dữ liệu, đối chiếu, tra soát hàng ngày.
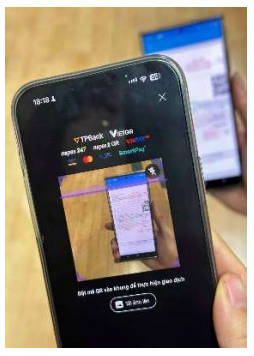
- Giải pháp hỗ trợ thanh toán qua QR Code động cho khách hàng trên điện thoại (Mobile App) và xác nhận đã thanh toán thành công ngay trên thiết bị di động.
- PetroInvoice AI với nhiều tính năng an toàn, bảo mật, cấu hình tự động cảnh báo giúp doanh nghiệp và ngành Thuế dễ dàng nắm bắt thông tin.
Quý Doanh nghiệp quan tâm vui lòng để lại thông tin TẠI ĐÂY hoặc liên hệ Hotline 0919626829/1900636191.
CHÍNH SÁCH BẢO MẬT DỮ LIỆU CÁ NHÂN – FPT IS
CHÍNH SÁCH BẢO MẬT DỮ LIỆU CÁ NHÂN
Chính sách bảo mật Dữ liệu cá nhân (“Chính sách”) này được thực hiện bởi Công ty TNHH Hệ thống thông tin FPT (“FIS”, “Công ty”), mô tả các hoạt động liên quan đến việc xử lý dữ liệu cá nhân của Khách hàng để Khách hàng hiểu rõ hơn về mục đích, phạm vi thông tin mà FIS xử lý, các biện pháp FIS áp dụng để bảo vệ thông tin và quyền của Quý Khách hàng đối với các hoạt động này.
This Personal Data Privacy Policy (“Policy”) is implemented by FPT Information System Corporation (“FIS”, “Company”), describing the activities related to the processing of the Customer's Personal Data, in order that the Customer can have better understanding of the purposes, scopes of information processed by FIS, and measures applied by FIS to protect Customer’s information and privacy rights.
Chính sách này là một phần không thể tách rời của các hợp đồng, thỏa thuận, điều khoản và điều kiện ràng buộc mối quan hệ giữa FIS và Khách hàng.
This Policy is an integral part of the contracts, agreements, terms, and conditions binding the relationship between FIS and the Customer.
Điều 1. Đối tượng và phạm vi áp dụng
Article 1. Subjects and scope of application Chính sách này điều chỉnh cách thức mà FIS thu thập và xử lý, lưu trữ Dữ liệu cá nhân của Khách hàng sử dụng hoặc tương tác với sản phẩm, dịch vụ của FIS và/hoặc người có liên quan của Khách hàng theo các mối quan hệ do pháp luật yêu cầu phải thu thập; và/hoặc đồng sở hữu, sử dụng sản phẩm, dịch vụ của FIS. This Policy governs the way in which FIS collects, processes, and stores the Personal Data of the Customer using or interacting with FIS’s products, websites, or services and/or related persons of the Customer according to the relationships required by law to collect; and/or co-own and use FIS's products/services. FIS khuyến khích Khách hàng đọc kỹ Chính sách này và thường xuyên kiểm tra trang tin điện tử để cập nhật bất kỳ thay đổi nào mà FIS có thể thực hiện theo các điều khoản của Chính sách. FIS encourages the Customer to read this Policy carefully and regularly check the website for any changes that FIS may make to the terms of the Policy.Điều 2. Giải thích từ ngữ
Article 2. Interpretation of terms 2.1. “Khách hàng” là cá nhân tiếp cận, tìm hiểu, đăng ký, sử dụng hoặc có liên quan trong quy trình hoạt động, cung cấp dịch vụ phần mềm của FIS. “Customer” means an individual who approaches, learns, registers, uses or is involved in the operation and provision of FIS’s products and services. 2.2. “FIS” bao gồm Công ty TNHH Hệ thống thông tin FPT và chi nhánh, văn phòng đại diện, công ty thành viên thuộc Công ty TNHH Hệ thống thông tin FPT. “FIS” includes FPT Information System Corporation and FPT Information System Corporation's Affiliates. 2.3. “Tập đoàn FPT” bao gồm Công ty Cổ phần FPT và các công ty thành viên thuộc Tập đoàn FPT theo chuẩn quản trị. “FPT Corporation” includes FPT Corporation and FPT Corporation’s Affiliates in accordance with governance standards. 2.4. “Dữ liệu cá nhân” hay “DLCN” là thông tin dưới dạng ký hiệu, chữ viết, chữ số, hình ảnh, âm thanh hoặc dạng tương tự trên môi trường điện tử gắn liền với một con người cụ thể hoặc giúp xác định một con người cụ thể. Dữ liệu cá nhân bao gồm Dữ liệu cá nhân cơ bản và Dữ liệu cá nhân nhạy cảm. “Personal Data” means information in the form of symbols, letters, numbers, images, sounds or the like on an electronic medium that is associated with a particular person or helps identify a particular person. 2.5. “Bảo vệ Dữ liệu cá nhân” là hoạt động phòng ngừa, phát hiện, ngăn chặn, xử lý hành vi vi phạm liên quan đến Dữ liệu cá nhân theo quy định của pháp luật. “Personal Data protection” is the activity of preventing, detecting, stopping, and handling violations related to the Personal Data in accordance with the law. 2.6. “Xử lý Dữ liệu cá nhân” là một hoặc nhiều hoạt động tác động tới Dữ liệu cá nhân, như: thu thập, ghi, phân tích, xác nhận, lưu trữ, chỉnh sửa, công khai, kết hợp, truy cập, truy xuất, thu hồi, mã hóa, giải mã, sao chép, chia sẻ, truyền đưa, cung cấp, chuyển giao, xóa, hủy Dữ liệu cá nhân hoặc các hành động khác có liên quan. “Personal Data processing” is one or more activities affecting the Personal Data, such as: collection, recording, analysis, confirmation, storage, correction, disclosure, association, access, tracking, recover, encrypt, decrypt, copy, share, transmit, provide, transfer, delete, destroy the Personal Data or other related actions. 2.7. “Bên Kiểm soát Dữ liệu cá nhân” là tổ chức, cá nhân quyết định mục đích và phương tiện xử lý Dữ liệu cá nhân. “Personal Data Controller” refers to an organization or individual that decides purposes and means of processing the Personal Data. 2.8. “Bên thứ ba” là tổ chức, cá nhân khác ngoài FIS, Bên Kiểm soát Dữ liệu cá nhân và Khách hàng đã được giải thích theo Chính sách này. “Third party” is an organization or individual other than FIS, the Personal Data Controller and the Customer who has been explained in accordance with this Policy. Để làm rõ hơn, các từ ngữ nào chưa được giải thích tại Điều này sẽ được hiểu và áp dụng theo pháp luật Việt Nam. For further clarification, any terms not explained in this Article shall be construed and applied in accordance with the laws of Vietnam.Điều 3. Mục đích xử lý Dữ liệu cá nhân của Khách hàng
Article 3. Purposes of processing the Customer’s Personal Data 3.1. Khách hàng đồng ý cho phép FIS và/hoặc các tổ chức xử lý Dữ liệu cá nhân khác của FIS (theo quy định tại Điều 8 Chính sách này) xử lý và chia sẻ kết quả xử lý DLCN cho một hoặc nhiều mục đích sau đây: The Customer approves that FIS and/or other organizations of FIS (as provided in Article 8 of this Policy) may process the Customer’s Personal Data and share processing result for one or more of the following purposes: (a) Phục vụ việc ký kết hợp đồng, tài liệu liên quan đến Dịch vụ và việc cung cấp Dịch vụ giữa FIS và Khách hàng; Sign contracts and documents related to the Services and the provision of Services between FIS and the Customer; (b) Thực hiện thủ tục chứng thực hợp đồng điện tử theo quy định và yêu cầu của Bộ Công thương; Perform e-contract authentication as provided and requested by the Ministry of Industry and Trade; (c) Đáp ứng các yêu cầu dịch vụ và nhu cầu hỗ trợ của Khách hàng; Respond to Customer’s service requests and support needs (d) Xác minh danh tính và đảm bảo tính bảo mật thông tin cá nhân của Khách hàng, hỗ trợ Khách hàng cập nhật thông tin khi mua, sử dụng sản phẩm, dịch vụ do FIS cung cấp; Verify the identity and ensure the confidentiality of Customer’s personal information, support the Customer to update his/her information when purchasing, using the products, services provided by FIS; (e) Cung cấp sản phẩm hoặc dịch vụ của Công ty được yêu cầu; của đối tác/ nhà cung cấp mà FIS làm đại lý/ hợp tác để cung cấp sản phẩm, dịch vụ tới Khách hàng; Provide the Customer with requested Company’s products or services; products and services of partners/suppliers that FIS acts as an agent/cooperator to provide; (f) Điều chỉnh, cập nhật, bảo mật và cải tiến các sản phẩm, dịch vụ, ứng dụng, thiết bị mà FIS hoặc Tập đoàn FPT đang cung cấp cho Khách hàng; Adjust, update, secure and improve products, services, applications and devices provided by FIS or FPT Corporation to the Customer; (g) Thông báo cho Khách hàng về những thay đổi đối với các chính sách, khuyến mại của các sản phẩm, dịch vụ mà FIS hoặc Tập đoàn FPT đang cung cấp; Notify the Customer of changes to policies and promotions of products and services provided by FIS or FPT Corporation; (h) Đo lường, phân tích dữ liệu nội bộ và các xử lý khác để phát triển, cải thiện, nâng cao chất lượng dịch vụ/sản phẩm của FIS hoặc Tập đoàn FPT hoặc thực hiện các hoạt động truyền thông, tiếp thị; Measurement, analysis of internal data and other processing to develop, improve, improve the quality of services/products of FIS or FPT Corporation or perform other activities of marketing, communications; (i) Ngặn chặn và phòng chống gian lận, đánh cắp danh tính và các hoạt động bất hợp pháp khác; Prevention of fraud, identity theft and other illegal activities; (j) Để có cơ sở thiết lập, thực thi các quyền hợp pháp hoặc bảo vệ các khiếu nại pháp lý của FIS, Khách hàng hoặc bất kỳ cá nhân nào. Các mục đích này có thể bao gồm việc trao đổi dữ liệu với các công ty và tổ chức khác để ngăn chặn và phát hiện gian lận, giảm rủi ro về tín dụng; To have a basis for establishing, exercising the legal rights or defending the legal claims of FIS, the Customer or any individual. These purposes may include exchanging data with other companies and organizations for fraud prevention and detection, credit risk reduction; (k) Tuân thủ pháp luật hiện hành, các tiêu chuẩn ngành có liên quan và các chính sách hiện hành khác của Công ty; Comply with applicable laws, relevant industry standards and other applicable Company’s policies; (l) Bất kỳ mục đích nào khác dành riêng cho hoạt động cung cấp Dịch vụ của FIS; và Any other purpose exclusively for the operation of the Company; and 3.2. FIS sẽ trực tiếp hoặc thông qua Bên Kiểm soát Dữ liệu cá nhân yêu cầu sự cho phép của Khách hàng trước khi sử dụng Dữ liệu cá nhân của Khách hàng theo bất kỳ mục đích nào khác ngoài các mục đích đã được nêu tại Điều 3.1 trên vào thời điểm thu thập Dữ liệu cá nhân của Khách hàng hoặc trước khi bắt đầu xử lý liên quan hoặc theo yêu cầu khác hoặc được pháp luật hiện hành cho phép. FIS will, directly or through the Personal Data Controller, request Customer's permission before using the Customer's Personal Data for any purpose other than the purposes stated in Article 3.1 above, at the time of collecting the Customer's Personal Data or before commencing related processing or as otherwise required or permitted by applicable law.Điều 4. Bảo mật Dữ liệu cá nhân Khách hàng
Article 4. Confidentiality of the Customer’s Personal Data 4.1. Dữ liệu cá nhân của Khách hàng được cam kết bảo mật tối đa theo quy định của FIS và quy định của pháp luật. Việc xử lý Dữ liệu cá nhân của mỗi Khách hàng chỉ được thực hiện khi có sự đồng ý của Khách hàng, trừ trường hợp pháp luật có quy định khác. Customer's Personal Data is committed to maximum confidentiality in accordance with FIS's regulations and the law. The processing of Personal Data of each Customer is carried out only with the consent of the Customer, unless otherwise provided for by law 4.2. FIS không sử dụng, chuyển giao, cung cấp hay chia sẻ cho bên thứ ba nào về Dữ liệu cá nhân của Khách hàng khi không có sự đồng ý của Khách hàng, trừ trường hợp pháp luật có quy định khác. FIS shall not use, transfer, provide or share to any third-party Customer's Personal Data without the Customer's consent, unless otherwise provided by law. 4.3. FIS sẽ tuân thủ các nguyên tắc bảo mật Dữ liệu cá nhân khác theo quy định pháp luật hiện hành. FIS shall comply with other Personal Data privacy principles in accordance with applicable laws.Điều 5. Các loại Dữ liệu cá nhân mà FIS thu thập, xử lý
Article 5. Types of Personal Data collected and processed by FIS Để FIS có thể cung cấp Dịch vụ cho Khách hàng và/hoặc xử lý các yêu cầu của Khách hàng và/hoặc thực hiện Mục đích quy định tại Điều 3 Chính sách này, FIS được quyền thu thập hoặc đề nghị được phải thu thập các loại Dữ liệu cá nhân, sau: In order for FIS to be able to provide products and services to the Customer and/or process Customer's requests, FIS is entitled to collect and/or request to collect the following types of the Personal Data: 5.1. Dữ liệu cá nhân cơ bản của Khách hàng và các cá nhân có liên quan của Khách hàng: 5.1. Basic Personal Data of the Customer and his/her related individuals: (a) Họ, chữ đệm và tên khai sinh, tên gọi khác (nếu có)/ Full name, middle name and birth name, other name (if any); (b) Ngày, tháng, năm sinh/ Date, month and year of birth; (c) Nơi sinh, nơi đăng ký khai sinh, nơi thường trú, nơi tạm trú, nơi ở hiện tại, quê quán, địa chỉ liên hệ/ Place of birth, place of birth registration, place of permanent residence, place of temporary residence, current place of residence, hometown, contact address; (d) Giới tính/ Gender; (e) Địa chỉ liên hệ/ Contact address; (f) Quốc tịch/ Nationality; (g) Hình ảnh của cá nhân/ Image of the individual; (h) Số điện thoại, số chứng minh nhân dân, số định danh cá nhân, số hộ chiếu, số giấy phép lái xe, số biển số xe, số mã số thuế cá nhân, số bảo hiểm xã hội, số thẻ bảo hiểm y tế/ Phone number, identity card number, personal identification number, passport number, driver's license number, license plate number, personal tax identification number, social insurance number, insurance card number medical insurance; (i) Các thông tin khác gắn liền với Khách hàng hoặc giúp xác định Khách hàng và không thuộc Dữ liệu cá nhân nhạy cảm/ Other information that is tied to a particular person or helps to identify a specific person and is not part of Sensitive Personal Data; (j) Các dữ liệu khác theo quy định pháp luật hiện hành/ Other data as required by applicable law. 5.2. Dữ liệu cá nhân bổ sung gắn liền với quyền riêng tư của Khách hàng gồm: 5.2. Additional Personal Data relevant to Customer’s privacy includes: (a) Dữ liệu về vị trí của cá nhân được xác định qua dịch vụ định vị/ Personal location data identified through location services; (b) Dữ liệu cá nhân khác được pháp luật quy định là đặc thù và cần có biện pháp bảo mật cần thiết/ Other Personal Data regulated by law as special and require necessary security measures. FIS tuyệt đối không thu nhập các dữ liệu cá nhân liên quan đến tôn giáo, quan điểm chính trị của Khách hàng. FIS absolutely does not collect the Personal Data related to Customer’s religion or political opinions. 5.3. Dữ liệu liên quan đến các trang tin điện tử hoặc ứng dụng: dữ liệu kỹ thuật (như đã nêu ở trên, bao gồm loại thiết bị, hệ điều hành, loại trình duyệt, cài đặt trình duyệt, địa chỉ IP, cài đặt ngôn ngữ, ngày và giờ kết nối với trang tin điện tử, thống kê sử dụng ứng dụng, cài đặt ứng dụng, ngày và giờ kết nối với ứng dụng, dữ liệu vị trí và thông tin liên lạc kỹ thuật khác); chi tiết đăng nhập bảo mật; dữ liệu sử dụng, ... Data related to websites or applications: technical data (as stated above, including device type, operating system, browser type, browser settings, IP address), language settings, website connection date and time, app usage statistics, app settings, app connection date and time, location data, and other technical contact information); secure login details; usage data, etc.Điều 6. Cách thức thu thập Dữ liệu cá nhân
Article 6. Personal Data collection methods FIS thực hiện thu thập Dữ liệu cá nhân từ Khách hàng theo các phương thức sau: FIS collects the Personal Data from the Customer in the following ways: 6.1. Trực tiếp từ Khách hàng bằng các cách thức khác nhau: 6.1. Directly from the Customer by various means: (a) Khi Khách hàng ký hợp đồng, mua hoặc sử dụng Dịch vụ của FIS hoặc của bên thứ ba thông qua FIS hoặc tại các điểm giao dịch, cơ sở kinh doanh của FIS; When the Customer enters into contract, purchases or uses any third-party services through FIS or FIS's locations and business establishments. (b) Khi Khách hàng gửi yêu cầu đăng ký hoặc bất kỳ biểu mẫu nào khác liên quan tới Dịch vụ của FIS; When the Customer submits a registration request or any other form related to the products and services of FIS; (c) Khi Khách hàng tương tác với nhân viên dịch vụ khách hàng của Công ty, ví dụ như thông qua các cuộc gọi điện thoại, thư từ, gặp mặt trực tiếp, gửi thư điện tử hoặc tương tác trên mạng xã hội; When the Customer interacts with the Company's customer service staff, for example through phone calls, letters, face-to-face meetings, emailing or social media interactions; (d) Khi Khách hàng sử dụng một số dịch vụ của FIS, ví dụ như các trang web và ứng dụng bao gồm việc thiết lập các tài khoản trực tuyến với FIS; When the Customer uses certain services of FIS, such as websites and applications including setting up online accounts with FIS; (e) Khi Khách hàng được liên hệ và phản hồi lại các đại diện tiếp thị và các nhân viên dịch vụ khách hàng của FIS; When the Customer is contacted and responded to by marketing representatives and customer service personnel of FIS; (f) Khi Khách hàng gửi thông tin cá nhân của mình cho FIS vì bất kỳ lý do nào khác, bao gồm cả khi Khách hàng đăng ký sử dụng thử miễn phí bất kỳ sản phẩm và dịch vụ nào hoặc khi Khách hàng thể hiện quan tâm đến bất kỳ sản phẩm và dịch vụ nào của FIS. When the Customer submits his/her personal information to the Company for any other reason, including when the Customer signs up for a free trial of any products and services or when the Customer is currently interested in any of the Company's products and services. 6.2. Từ các bên thứ ba khác: 6.2. From other third parties: (a) Nếu Khách hàng tương tác với nội dung hoặc quảng cáo của bên thứ ba trên trang tin điện tử hoặc trong ứng dụng, Công ty có thể nhận được thông tin cá nhân của Khách hàng từ bên thứ ba có liên quan, theo chính sách bảo mật hiện hành hợp pháp của bên thứ ba đó; If the Customer interacts with third-party content or advertising on the website or in the application, the Company may receive the Customer’s personal information from the relevant third party, according to that third party's legally applicable privacy policy; (b) Nếu Khách hàng chọn thanh toán điện tử trực tiếp tới FIS hoặc thông qua trang tin điện tử hoặc ứng dụng, FIS có thể nhận được Dữ liệu cá nhân của Khách hàng từ các bên thứ ba, chẳng hạn như nhà cung cấp dịch vụ thanh toán, cho mục đích thanh toán đó; If the Customer chooses to pay electronically directly to FIS or through a website or application, FIS may receive the Customer's Personal Data from third parties, such as suppliers of payment service, for that purpose; (c) Để tuân thủ các nghĩa vụ của mình theo luật hiện hành, FIS có thể tiếp nhận Dữ liệu cá nhân về Khách hàng từ các cơ quan pháp luật và cơ quan công quyền theo quy định pháp luật; In order to comply with its obligations under applicable law, FIS may receive the Personal Data about the Customer from legal authorities and public authorities in accordance with the law; (d) FIS có thể tiếp nhận được Dữ liệu cá nhân về Khách hàng từ các nguồn công khai (như danh bạ điện thoại, thông tin quảng cáo/tờ rơi, các thông tin được công khai trên các trang tin điện tử, v.v.); FIS may receive the Personal Data about the Customer from public sources (such as telephone directories, advertising information/brochures, information publicly available on websites, etc.); (e) Bất cứ khi nào thu thập Dữ liệu cá nhân như vậy, FIS sẽ đảm bảo việc nhận dữ liệu từ các bên thứ ba có liên quan theo những cách hợp pháp, đồng thời yêu cầu các bên thứ ba đó chịu trách nhiệm tuân thủ quy định của pháp luật về bảo vệ Dữ liệu cá nhân. Whenever such Personal Data is collected, FIS will ensure that it receives the data from relevant third parties in lawful ways and holds those third parties responsible for compliance with the law legislation on the protection of Personal Data.Điều 7. Cách thức xử lý Dữ liệu
Article 7. Personal Data Processing Methods FIS áp dụng một hoặc nhiều hoạt động tác động tới dữ liệu cá nhân như: thu thập, ghi, phân tích, xác nhận, lưu trữ, chỉnh sửa, công khai, kết hợp, truy cập, truy xuất, thu hồi, mã hóa, giải mã, sao chép, chia sẻ, truyền đưa, cung cấp, chuyển giao, xóa, hủy dữ liệu cá nhân hoặc các hành động khác có liên quan. FIS shall apply one or several actions affecting Personal Data such as: collect, record, analyze, confirm, store, edit, publish, combine, access, retrieve, retrieve, encode, decode, copy, share, transmit, make available, transfer, delete, destroy or other related actions.Điều 8. Tổ chức được xử lý Dữ liệu cá nhân
Article 8. Organizations Processing the Personal Data 8.1. FIS (Công ty TNHH Hệ thống thông tin FPT). FIS (FPT Information System Corporation). 8.2. FIS sẽ thực hiện việc chia sẻ hoặc cùng xử lý Dữ liệu cá nhân với các tổ chức, cá nhân sau: FIS will share or jointly process the Personal Data with the following organizations and individuals: (a) Tập đoàn FPT và các Công ty thành viên thuộc Tập đoàn FPT. FPT Corporation and its affiliate companies that FPT Corporation directly or indirectly owns; (b) Các Công ty thành viên mà FIS trực tiếp hoặc gián tiếp sở hữu. FPT Information System Corporation’s affiliate companies that FIS directly or indirectly owns; (c) Các nhà thầu, đại lý, đối tác và các nhà cung cấp dịch vụ vận hành, của FIS. Contractors, agents, partners, and operating service providers of FIS; (d) Các chi nhánh, đơn vị kinh doanh và các cán bộ nhân viên làm việc tại các chi nhánh, đơn vị kinh doanh, đại lý của FIS. Branches, business units and employees working at branches, business units, agents of FIS; (e) Các doanh nghiệp kinh doanh viễn thông trong trường hợp Khách hàng vi phạm nghĩa vụ thanh toán cước dịch vụ. Telecom businesses in case the Customer violates the obligation to pay service charges; (f) Các cửa hàng thương mại và nhà bán lẻ liên quan tới việc thực hiện các chương trình khuyến mại của FIS. Commercial stores and retailers related to the implementation of promotional programs of FIS; (g) Các cố vấn chuyên nghiệp của FIS như kiểm toán, luật sư,… theo quy định của pháp luật. Professional advisors of FIS such as auditors, lawyers, etc. in accordance with the law; (h) Tòa án, các cơ quan nhà nước có thẩm quyền phù hợp với quy định của pháp luật và/hoặc khi được yêu cầu và pháp luật cho phép. Courts, competent state agencies in accordance with the provisions of law and/or as required and permitted by law. 8.3. FIS cam kết việc chia sẻ hoặc cùng xử lý Dữ liệu cá nhân chỉ thực hiện trong trường hợp cần thiết để thực hiện các Mục Đích Xử Lý được nêu tại Chính sách này hoặc theo quy định của pháp luật. Các tổ chức, cá nhân nhận được Dữ liệu cá nhân của Khách hàng sẽ phải tuân thủ theo nội dung quy định tại Chính sách này và quy định của pháp luật về bảo vệ Dữ liệu cá nhân liên quan. FIS commits that the sharing or co-processing of the Personal Data is performed only in cases where it is necessary to fulfill the Processing Purposes stated in this Policy or as required by law. Organizations and individuals that receive the Customer's Personal Data will have to comply with the content specified in this Policy and relevant laws on Personal Data protection. Mặc dù FIS sẽ thực hiện mọi nỗ lực để đảm bảo rằng các thông tin Khách hàng được ẩn danh/mã hóa, nhưng không thể loại trừ hoàn toàn rủi ro các dữ liệu này có thể bị tiết lộ trong những trường hợp bất khả kháng. Although FIS will make every effort to ensure that Customer’s information is anonymized/encrypted, the risk that such data may be disclosed in the event of force majeure cannot be completely excluded. 8.4. Trong trường hợp có sự tham gia của các tổ chức xử lý Dữ liệu cá nhân khác được nêu tại Điều này, FIS sẽ thông báo cho Khách hàng trước khi thực hiện. In the event of the participation of other Personal Data processing organizations mentioned in this Article, FIS will notify the Customer before implementation.Điều 9. Quyền và nghĩa vụ của Khách hàng cung cấp Dữ liệu cá nhân cho FIS
Article 9. Rights and obligations of the Customer related to Personal Data provided to FIS-
- Quyền của Khách hàng
Điều 10. Lưu trữ Dữ liệu cá nhân
Article 10. Storage of the Personal Data FIS cam kết sẽ chỉ lưu trữ Dữ liệu cá nhân của Khách hàng trong trường hợp liên quan đến các mục đích được nêu trong Chính sách này. Thời gian lưu trữ Dữ liệu cá nhân sẽ là 10 (mười) năm kể từ thời điểm thu thập. Thời hạn này có thể được điều chỉnh theo quyết định của FIS tại từng thời điểm nhằm bảo đảm thực hiện được các mục đích nêu trên và/hoặc tuân thủ quy định pháp luật. FIS commits to only storing the Customer’s Personal Data in cases related to the purposes stated in this Policy. Data storage time will be 10 (ten) years from the receipt of the Personal Data and decided by FIS to ensure the implementation of the above purposes.Điều 11. Hậu quả, thiệt hại không mong muốn có thể xảy ra
Article 11. Undesirable consequences and damages Hiện tại, FIS chưa thấy hậu quả, thiệt hại không mong muốn nào có thể xảy ra, FIS sẽ thông báo nếu xảy ra trường hợp cụ thể. Trong quá trình xử lý Dữ liệu cá nhân, thì có thể xảy ra lộ, lọt dữ liệu cá nhân do: Currently, FIS has not seen any undesirable consequences or damages that may occur, FIS will make notifications when specific cases occur. During the processing of Personal Data, the Personal Data may be exposed due to: 11.1. Từ phía Khách hàng: Khách hàng làm lộ, lọt dữ liệu cá nhân do: bất cẩn hoặc bị lừa đảo; truy cập các website/tải các ứng dụng có chứa phần mềm độc hại, .... From the Customer's side: The Customer reveals or leaks the Personal Data due to carelessness or fraud; the Customer visits websites/download applications containing malware, etc. 11.2. Từ phía FIS: FIS cam kết sử dụng các công nghệ bảo mật thông tin nhằm bảo vệ Dữ liệu cá nhân của Khách hàng. Tuy nhiên, không một dữ liệu nào có thể được bảo mật 100%, có thể lỗi phần cứng, phần mềm trong quá trình xử lý dữ liệu làm mất dữ liệu của Khách hàng; hoặc lỗ hổng bảo mật nằm ngoài khả năng kiểm soát của FIS, hệ thống có liên quan bị hacker tấn công gây lộ, lọt dữ liệu; … From the Company’s side: FIS commits to using information security technologies to protect the Customer’s Personal Data. However, no data can be 100% secure. Hardware and software errors may occur during data processing, causing loss of the Customer’s Personal Data; or there are security holes beyond the control of FIS, the relevant system is attacked by hackers, causing data leakage; etc.Điều 12. Thông tin liên hệ xử lý Dữ liệu cá nhân
Article 12. Personal Data processing contact information Trường hợp Khách hàng có bất kỳ câu hỏi nào liên quan đến Chính sách này hoặc các vấn đề liên quan đến quyền của chủ thể dữ liệu hoặc xử lý Dữ liệu cá nhân của Khách hàng, Khách hàng hàng có thể sử dụng các hình thức liên hệ nêu sau: In case the Customer has any questions regarding this Policy or issues related to the data subject's rights or the processing of the Customer's Personal Data, the Customer may use the contacts listed below: 12.1. Gửi email về hòm thư điện tử tương ứng với từng loại dịch vụ, sản phẩm nêu sau: Customersupport@fpt.com Send an email to the email box corresponding to each type of service or product listed below: Customersupport@fpt.com 12.2. Hotline: 1900636191.Điều 13. Điều khoản chung
Article 13. General Terms 13.1. Chính sách này có hiệu lực từ ngày 01/07/2023. Khách hàng hiểu và đồng ý rằng, Chính sách này có thể được sửa đổi theo từng thời kỳ và được thông báo tới Khách hàng thông qua các Kênh giao dịch của FIS trước khi áp dụng. Những thay đổi và thời điểm có hiệu lực sẽ được cập nhật và công bố tại các Kênh giao dịch và các kênh khác của FIS. Việc Khách hàng tiếp tục sử dụng dịch vụ sau thời hạn thông báo về các nội dung sửa đổi, bổ sung trong từng thời kỳ đồng nghĩa với việc Khách hàng đã chấp nhận các nội dung sửa đổi, bổ sung đó. This Policy is effective from July 1st, 2023. The Customer understands and agrees that this Policy may be amended from time to time and notified to the Customer through FIS's Transactional Channels before application. Changes and effective time will be updated and announced at FIS's transaction channels and other channels. The Customer's continued use of the Service after the notice period on the revised and supplemented contents from time to time means that the Customer has accepted such modified and supplemented contents. 13.2. Khách hàng đã biết rõ và đồng ý bản Chính sách này cũng là Thông báo xử lý Dữ liệu cá nhân quy định tại Điều 13 Nghị định 13/NĐ-CP/2023 và được sửa đổi, bổ sung trong từng thời kỳ trước khi FIS tiến hành Xử lý Dữ liệu cá nhân. Theo đó. FIS không cần thực hiện thêm bất kỳ biện pháp nào khác nằm mục đích thông báo việc Xử lý Dữ liệu cá nhân cho Khách hàng. The Customer has fully understood and agreed that this Policy is also the Notice of Personal Data Processing specified in Article 13 of the Decree No. 13/2023/ND-CP and is amended and supplemented from time to time before FIS conduct the Personal Data processing. Accordingly, FIS does not need to take any other measures for the purpose of notifying the Processing of Personal Data to the Customer. 13.3. Khi nhận được yêu cầu thực hiện quyền của Khách hàng theo Điều 9.1 từ người yêu cầu, FIS sẽ thực hiện các bước cần thiết để xác nhận, nhận dạng của người yêu cầu trước khi triển khai các quyền mà người yêu cầu muốn áp dụng. Trong trường hợp cần thiết, nhằm xác minh danh tính và đảm bảo tính bảo mật của dữ liệu cá nhân của Khách hàng, FIS có thể thực hiện khớp dữ liệu cá nhân cung cấp bởi người yêu cầu khi gửi yêu cầu thực hiện quyền với dữ liệu mà FIS đã và đang lưu trữ. Upon receiving a request to exercise the Customer's rights under Article 9.1 from the requester, FIS will take the necessary steps to confirm and identify the requester before implementing the rights that the requester wants to apply. In case of necessity, to verify the identity and ensure the confidentiality of the Customer's Personal Data, FIS may match the Personal Data provided by the requester when submitting a request to exercise rights with data that FIS has been storing. Trường hợp FIS thực hiện việc xóa, hủy, hay hạn chế sử dụng dữ liệu theo yêu cầu của Khách hàng, các quyền lợi của Khách hàng theo hợp đồng, thỏa thuận dịch vụ ký với FIS mà đòi hỏi phải sử dụng Dữ liệu cá nhân nói trên, có thể bị gián đoạn, thay đổi, hoặc chấm dứt. In case FIS deletes, destroys, or limits the use of data at the request of the Customer, the Customer's rights under the contract or service agreement signed with FIS requiring the use of the Personal Data may be interrupted, changed, or terminated. 13.4. Khách hàng cam kết thực hiện nghiêm túc các quy định tại Chính sách này. Các vấn đề chưa được quy định, các Bên thống nhất thực hiện theo quy định của pháp luật, hướng dẫn của cơ quan Nhà nước có thẩm quyền và/hoặc các sửa đổi, bổ sung Chính sách này được FIS thông báo cho Khách hàng trong từng thời kỳ. The Customer commits to strictly comply with the provisions of this Policy. The issues have not been regulated, the Parties agree to comply with the provisions of the laws, the guidance of the competent State agencies and/or the amendments and supplements to this Policy notified by FIS to the Customer from time to time. 13.5. Khách hàng có thể thấy quảng cáo hoặc nội dung khác trên bất kỳ trang tin điện tử, ứng dụng hoặc thiết bị nào có thể liên kết đến các trang tin điện tử hoặc dịch vụ của các đối tác, nhà quảng cáo, nhà tài trợ hoặc các bên thứ ba khác. The Customer may see advertising or other content on any website, application or device that may link to the websites or services of partners, advertisers, sponsors or other third parties. FIS không kiểm soát nội dung hoặc các liên kết xuất hiện trên các trang tin điện tử hoặc dịch vụ của bên thứ ba và không chịu trách nhiệm hoặc/và trách nhiệm pháp lý đối với các hoạt động được sử dụng bởi các trang tin điện tử hoặc dịch vụ của bên thứ ba được liên kết đến hoặc từ bất kỳ trang tin điện tử, ứng dụng hoặc thiết bị nào. Các trang tin điện tử và dịch vụ này có thể tuân theo các chính sách bảo mật và điều khoản sử dụng của riêng của bên thứ ba. FIS has no control over the content or links appearing on third-party websites or services and is not responsible and/or liable for the activities used by such third party’s websites or service linked to or from any website, application, or device. These websites and services may be subject to the privacy policies and terms of use of third parties. 13.6. Chính sách này được giao kết trên cơ sở thiện chí giữa FIS và Khách hàng. Trong quá trình thực hiện nếu phát sinh tranh chấp, các Bên sẽ chủ động giải quyết thông qua thương lượng, hòa giải. Trường hợp hòa giải không thành, tranh chấp sẽ được đưa ra Tòa án nhân dân có thẩm quyền để giải quyết theo quy định của pháp luật. This Policy is entered into based on goodwill between FIS and the Customer. During the implementation process, if any disputes arise, the Parties will actively resolve it through negotiation and conciliation. In case of unsuccessful conciliation, the disputes will be brought to the competent People's Court for settlement in accordance with law.Chứng từ khấu trừ thuế TNCN điện tử: bắt buộc chuyển đổi theo Nghị định 123, Thông tư 78 từ 01/07/2022
Chứng từ khấu trừ thuế TNCN điện tử là gì?
Chứng từ khấu trừ thuế thu nhập cá nhân là giấy tờ, văn bản, do cơ quan có thẩm quyền quy định theo mẫu, được cấp cho các cá nhân được khấu trừ khoản thuế thu nhập cá nhân thể hiện khoản thuế đã được khấu trừ tương ứng. Chứng từ khấu trừ thuế thu nhập cá nhân được các cá nhân, tổ chức chi trả khoản thu nhập chịu thuế phải cấp chứng từ khấu trừ thuế cho cá nhân theo yêu cầu trừ trường hợp cá nhân ủy quyền và cụ thể từng trường hợp như sau: + Với lao động không ký hợp đồng lao động, hoặc ký hợp đồng lao động dưới ba tháng thì có quyền yêu cầu người chi trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ hoặc 1 chứng từ cho nhiều lần khấu trừ. + Với cá nhân ký hợp đồng lao động từ ba tháng trở lên được yêu cầu cấp chứng từ khấu trừ thuế trong một kỳ tính thuế. Chứng từ khấu trừ thuế thu nhập cá nhân được quy định theo mẫu có sẵn của cơ quan thuế, với những cá nhân muốn được hưởng khấu trừ thuế bắt buộc phải đặt in hoặc mua trực tiếp tại cơ quan thuế. + Chứng từ khấu trừ thuế được tự in khi tổ chức đáp ứng điều kiện về việc: có tư cách pháp nhân, có đăng ký thuế, có mã số thuế, có trang thiết bị theo yêu cầu, có phần mềm bảo vệ, không bị xử phạt vi phạm thuế. Theo điều 31, Nghị định 123/2020/NĐ-CP, tại thời điểm khấu trừ thuế TNCN, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế TNCN , tổ chức thu thuế, phí, lệ phí phải lập chứng từ, biên lại giao cho người có thu nhập bị khấu trừ thuế, người nộp các khoản thuế, phí, lệ phí Theo khoản 2, khoản 3 Điều 33 Nghị định số 123/2020/NĐ-CP, Chứng từ khấu trừ thuế TNCN điện tử được quy định như sau:- Định dạng chứng từ điện tử khấu trừ thuế thu nhập cá nhân:
- Chứng từ điện tử, biên lai điện tử phải được hiển thị đầy đủ, chính xác các nội dung của chúng từ đảm bảo không dẫn tới cách hiểu sai lệch để người sử dụng có thể đọc được bằng phương tiện điện tử.”
Chứng từ khấu trừ thuế TNCN điện tử bắt buộc từ 1/7/2022
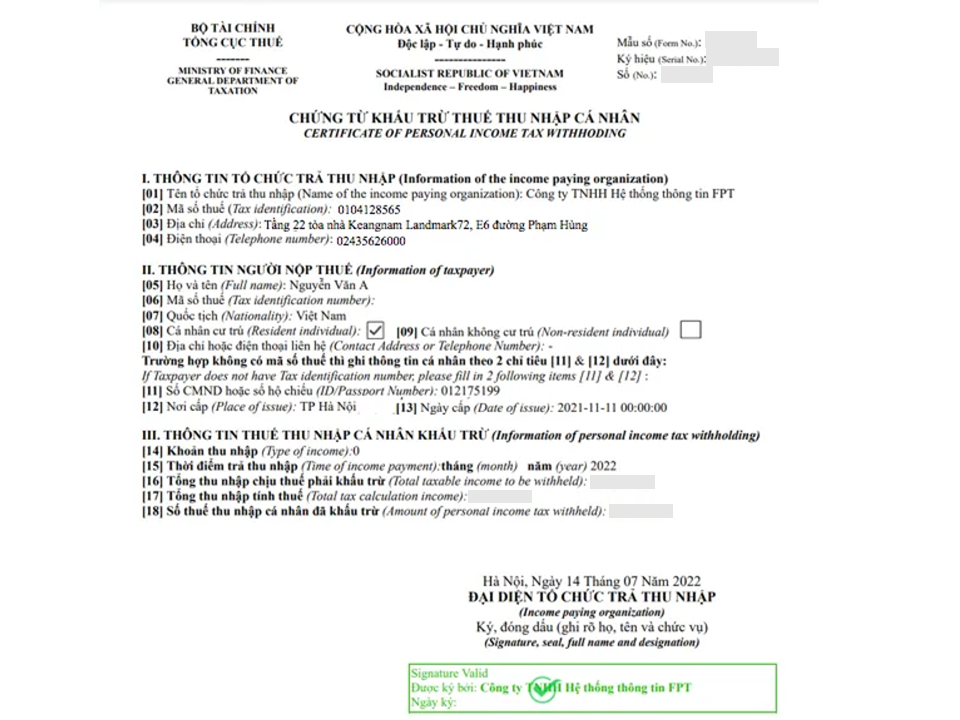 Theo quy định của Cơ quan thuế, các tổ chức/đơn vị/doanh nghiệp đều cần bắt buộc chuyển đổi từ Chứng từ khấu trừ TTNCN giấy (đặt in), tự in trên máy tính theo mẫu Thông tư 37 cũ trước đó sang sử dụng Chứng từ điện tử khấu trừ thuế TNCN từ ngày 01/07/2022. Bên cạnh đó, tổ chức, doanh nghiệp ngừng sử dụng chứng từ khấu trừ thuế TNCN tự in và giấy do cơ quan thuế cấp còn tồn trước đó.
- Trước 30/06/2022: Doanh nghiệp có 2 cách để cấp chứng từ khấu trừ Thuế TNCN:, đó là: mua chứng từ khấu trừ giấy từ CQT hoặc sử dụng chứng từ khấu trừ Thuế TNCN tự in theo quy định tại Thông tư số 37/2010/TT-BTC;
- Từ 01/07/2022: Đơn vị chỉ được cấp chứng từ khấu trừ Thuế TNCN điện tử quy định tại Nghị định 123/2020/NĐ-CP và thông tư 78/2021/TT-BTC. Việc thực hiện các thủ tục theo hướng dân tại Điều 3 Thông tư số 37/2010/TT-BTC ngày 18/03/2010. Khuyến khích cơ quan, tổ chức, cá nhân đáp ứng điều kiện về hạ tầng công nghệ thông tin áp dụng quy định về hóa đơn, chứng từ điện tử của Nghị định này trước 01/07/2022;
- Theo quy định của Cơ quan thuế, khi tổ chức, đơn vị, doanh nghiệp chi trả các khoản thu nhập cho người lao động là cá nhân đã khấu trừ thuế TNCN thì phải cấp chứng từ khấu trừ thuế TNCN cho cá nhân đó (áp dụng với những cá nhân tự đi quyết toán thuế). => Trong trường hợp này, các tổ chức/đơn vị/doanh nghiệp đều cần bắt buộc chuyển đổi từ Chứng từ khấu trừ TTNCN giấy (đặt in), tự in trên máy tính theo mẫu Thông tư 37 cũ trước đó sang sử dụng Chứng từ điện tử khấu trừ thuế TNCN từ ngày 01/07/2022.
Mẫu chứng từ khấu trừ Thuế TNCN mới nhất
So với mẫu chứng từ khấu trừ thuế TNCN trước đó (Thông tư số 37/2010/TT-BTC), mẫu chứng từ khấu trừ thuế TNCN điện tử mới nhất theo Nghị định 123 có những điểm mới như:- Ký hiệu: Mẫu CTT56
- Bổ sung chỉ tiêu [14a]: Khoản đóng bảo hiểm bắt buộc
- Bổ sung phần ký Chữ ký số
- Cung cấp bộ hồ sơ đăng ký mẫu theo Thông tư 78, đơn vị sử dụng mẫu này nộp đăng ký với Cơ quan thuế.
- Đáp ứng thiết lập mẫu, lập và ký điện tử mẫu chứng từ khấu trừ theo Nghị định 123, Thông tư 78.
- Xử lý các chứng từ đã lập khi có sai sót.