SỬ DỤNG  FPT.eINVOICE và FPT.CA, DOANH NGHIỆP LUÔN ĐƯỢC PHỤC VỤ

Hỗ trợ 24×365

  • Tổng đài: 1900 636 91 (nhánh 1)
  • Qua Zalo OA: https://zalo.me/103679160550032463
  • Qua kênh Email: customersupport@fpt.com
  • Kênh website: https://einvoice.fpt.com.vn/
  • Kênh Facebook: https://www.facebook.com/fpteinvoice

Tư vấn sử dụng

  • Tư vấn về lựa chọn gói sản phẩm phần mềm phù hợp với mô hình quản lý của doanh nghiệp mình
  • Tư vấn về sử dụng phần mềm sau bán hàng

Đào tạo sử dụng

  • Đào tạo trực tiếp tại Doanh nghiệp
  • Đào tạo theo yêu cầu của Doanh nghiệp

Video hướng dẫn sử dụng FPT.eInvoice

Giới thiệu Tổng quan Chức năng phần mềm

Lập và xuất hóa đơn điện tử trên FPT.eInvoice

Lập hóa đơn điện tử từ file Excel trên FPT.eInvoice

Cách tạo Thông báo Phát hành Hóa đơn điện tử đến Cơ quan Thuế

Thông báo phát hành hóa đơn điện tử trên phần mềm FPT.eInvoice

Bài viết hướng dẫn sử dụng

Văn phòng không giấy: Hệ sinh thái số FPT hỗ trợ ESG và chuyển đổi kép

30/10/2026
Chuyển đổi số và tăng trưởng xanh đang trở thành những định hướng quan trọng trong chiến lược phát triển của Việt Nam. Trong bối cảnh đó, mô hình văn phòng không giấy mở ra một hướng tiếp cận từ...

Triển khai SAP GROW Fast: Năng lực, kinh nghiệm và lợi thế bản địa hóa trong nghiệp vụ hóa đơn

29/10/2026
Triển khai SAP GROW Fast không chỉ là lựa chọn một nền tảng ERP, mà còn là bài toán chọn đối tác có đủ kinh nghiệm, năng lực bản địa hóa và khả năng đồng hành sau go-live. Với hơn...

Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn điện tử trong Logistics, Bán lẻ và Y tế

23/10/2026
Nghị định 254 và Thông tư 91 đang làm rõ cách doanh nghiệp logistics, bán lẻ/FMCG và y tế tổ chức nghiệp vụ hóa đơn điện tử theo đặc thù từng ngành. Từ dữ liệu vận tải, giao dịch tại...

Tiêu chuẩn XAdES trong hóa đơn điện tử và khả năng đáp ứng của FPT.eSign

21/10/2026
Việc Cục Thuế đưa tiêu chuẩn chữ ký số XAdES vào lộ trình nâng cấp hệ thống hóa đơn điện tử đặt ra những vấn đề mới về yêu cầu kỹ thuật và khả năng đáp ứng của các giải...

Nghị định 254 và Thông tư 91: Nghiệp vụ hóa đơn trong sản xuất và BFSI

16/10/2026
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC bổ sung nhiều quy định ảnh hưởng trực tiếp đến cách doanh nghiệp sản xuất và BFSI xác định nghĩa vụ lập hóa đơn điện tử. Từ xuất kho, cho mượn tài sản...

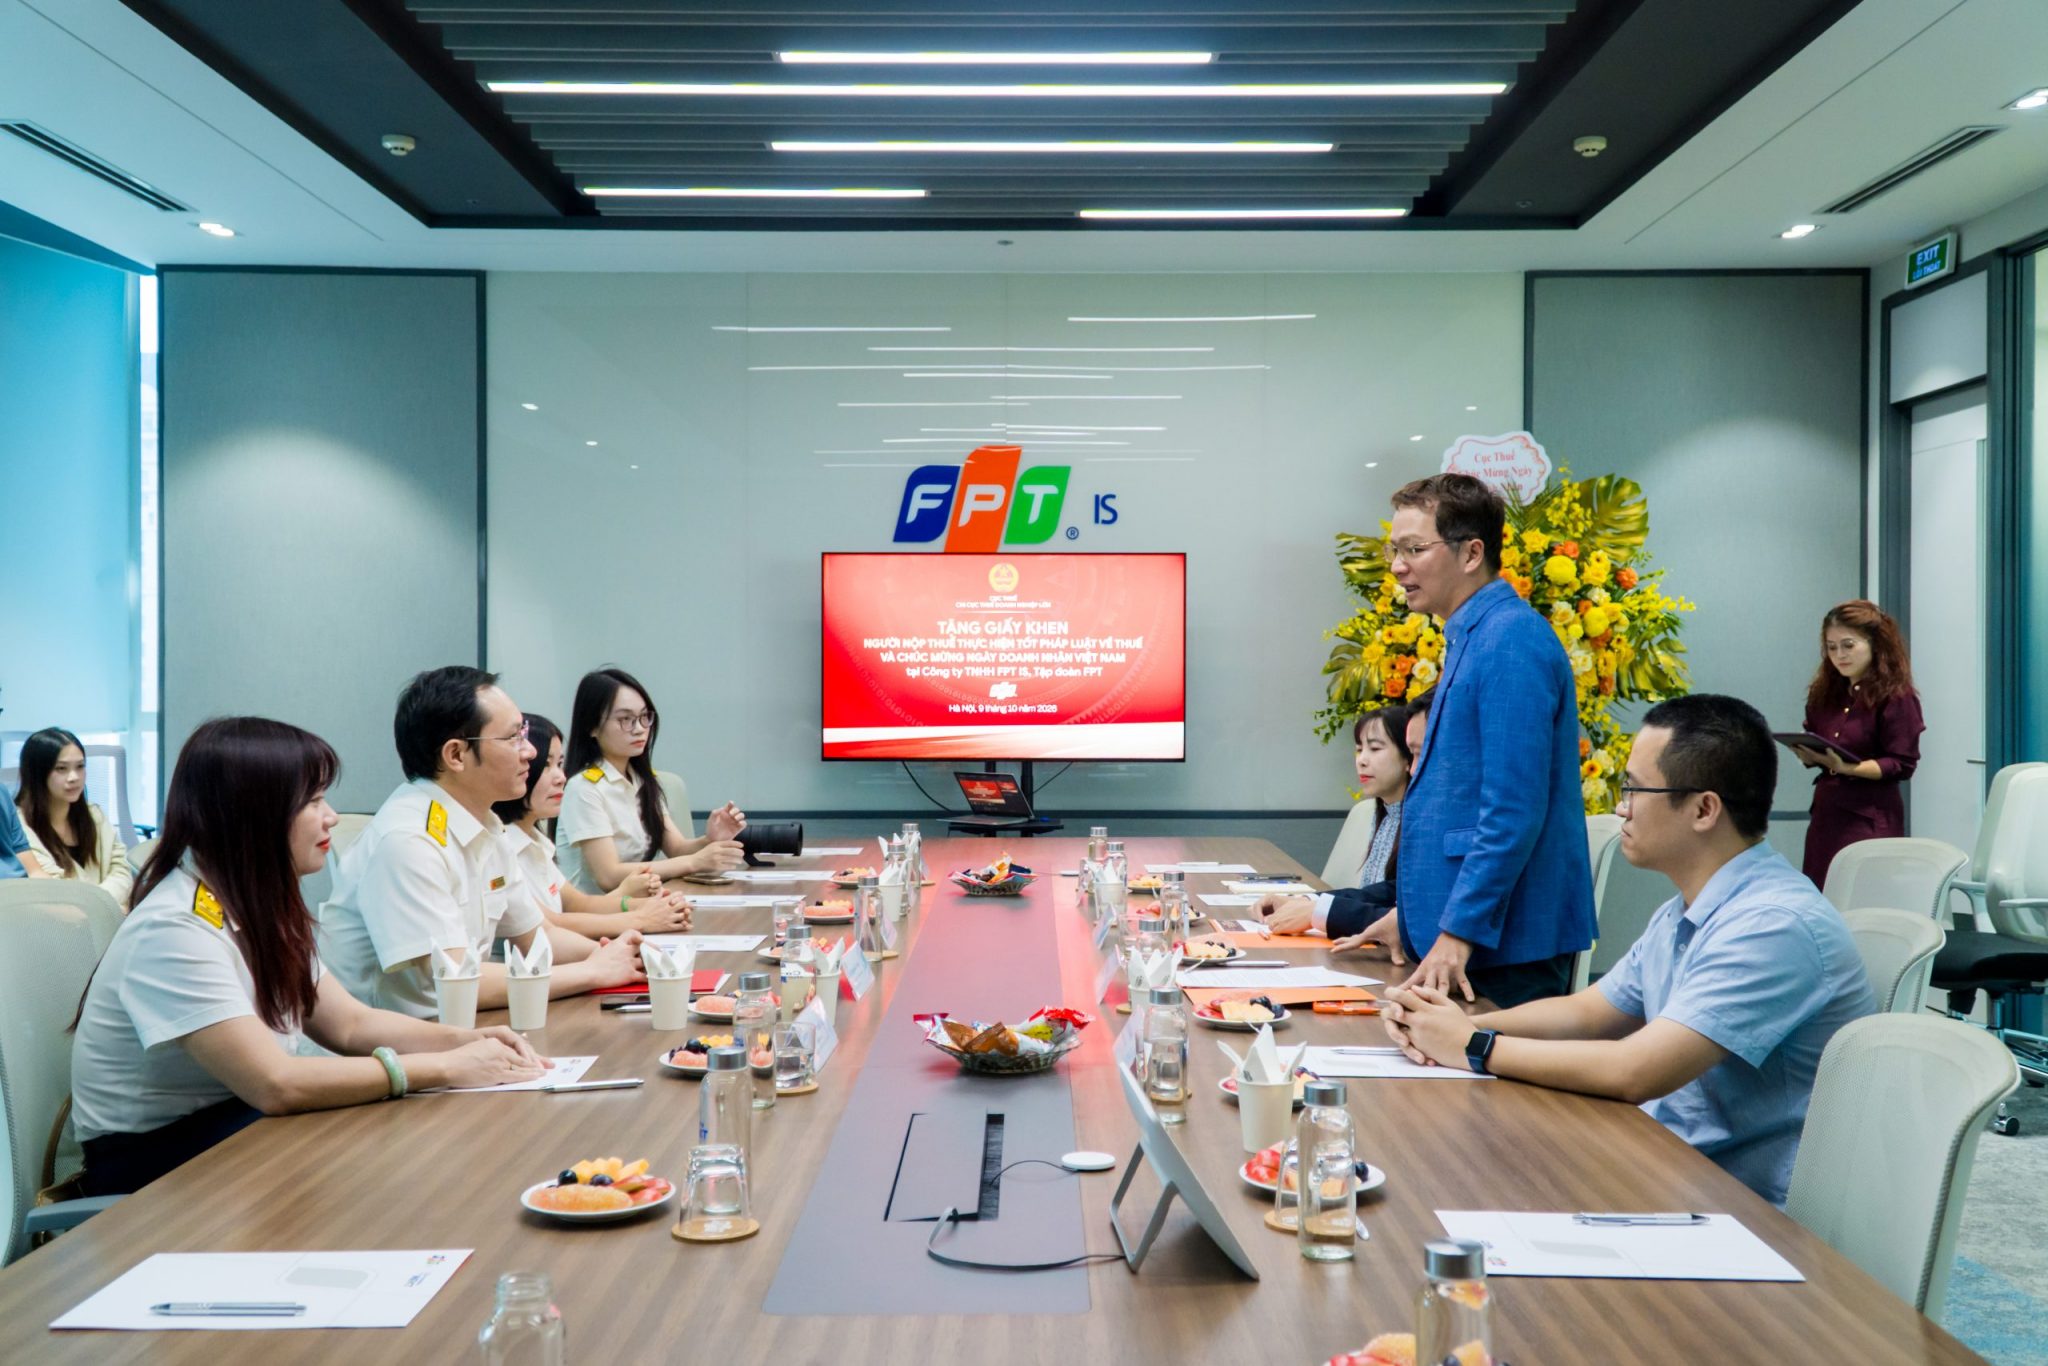
FPT IS – Tập đoàn FPT được Cục Thuế, Bộ Tài chính tặng giấy khen người nộp thuế thực hiện...

12/10/2026
Ngày 09/10/2026, Đoàn Lãnh đạo Chi cục Thuế doanh nghiệp lớn, Cục Thuế, Bộ Tài chính đã trao tặng giấy khen khen người nộp thuế thực hiện tốt pháp luật về thuế cho FPT IS, Tập đoàn FPT và chúc...

Chuyển đổi hóa đơn điện tử cho chuỗi bán lẻ 500+ điểm bán

09/10/2026
Trong chưa đầy một tháng, FPT.eInvoice đã hỗ trợ một chuỗi bán lẻ hơn 500 điểm bán chuyển đổi hệ thống hóa đơn điện tử trong khi vẫn duy trì khối lượng phát hành khoảng 250.000 hóa đơn mỗi ngày....

ERP toàn cầu tại Việt Nam: 5 hệ thống phổ biến và bài toán bản địa hóa

18/09/2026
Tìm hiểu 5 hệ thống ERP quốc tế phổ biến gồm SAP, Oracle, Microsoft Dynamics 365, Infor và NetSuite, cùng thách thức bản địa hóa về thuế, hóa đơn điện tử và tích hợp dữ liệu tại Việt Nam.

3 bài toán mở rộng mô hình ERP × FPT.eInvoice

28/08/2026
Từ dược phẩm, logistics đến các tập đoàn đa quốc gia, mô hình ERP × FPT.eInvoice giải quyết ba bài toán: tích hợp dữ liệu theo nghiệp vụ ngành, mở rộng quy mô vận hành và đáp ứng quy định...

Giải pháp FPT.PetroInvoice xuất hiện trong bản tin thời sự VTV 19:00

19/02/2024
Xuất hiện trong bản tin chương trình Thời sự VTV1 tối ngày 13/1, giải pháp Hóa đơn điện tử xăng dầu FPT.PetroInvoice là minh chứng cho sự đột phá ứng dụng công nghệ thông tin nhằm nâng cao hiệu quả...

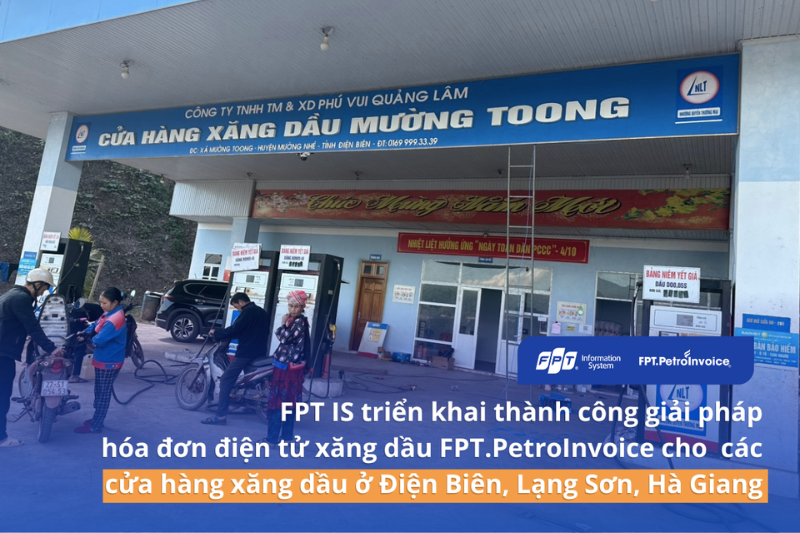
FPT IS triển khai giải pháp hoá đơn xăng dầu thành công cho những cây xăng ở vùng cao

02/02/2024
Trong bối cảnh các doanh nghiệp xăng dầu đang hối hả ứng dụng sử dụng hoá đơn điện tử theo Công điện số 1284/CĐ-TTg của Thủ tướng Chính phủ, FPT.PetroInvoice không chỉ hỗ trợ triển khai thành công cho các...

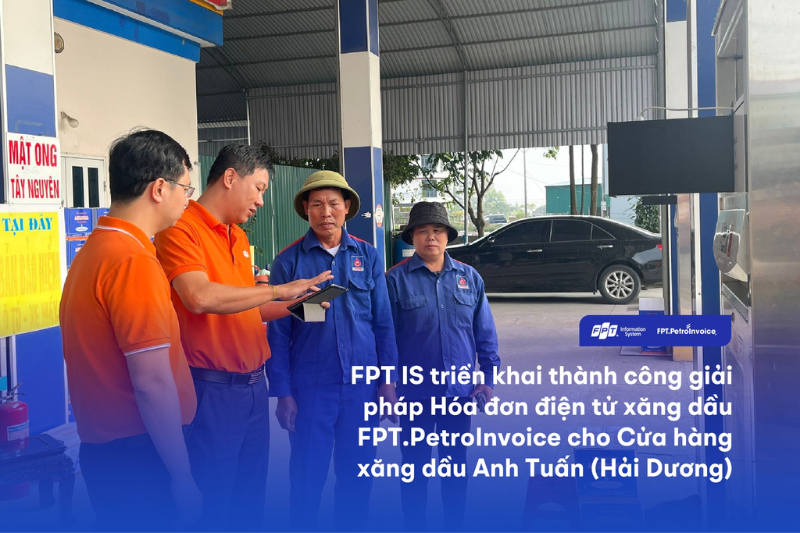
FPT IS triển khai thành công Giải pháp FPT.PetroInvoice cho Cửa hàng xăng dầu Anh Tuấn (Hải Dương)

02/02/2024
Vừa qua, FPT.PetroInvoice - giải pháp xuất hóa đơn điện tử xăng dầu từng lần tự động của FPT IS đã được triển khai thành công tại Cửa hàng xăng dầu Anh Tuấn (Hải Dương)

Thông tin thêm

Chính sách bảo mật FPT.eInvoice

Hotline:
1900 636 191
Liên hệ

- Tiết kiệm chi phí in ấn, vận chuyển, lưu trữ
- Rút ngắn thời gian lập và gửi hóa đơn cho khách hàng
- Giảm sai sót nhờ tích hợp trực tiếp với hệ thống kế toán, bán hàng
- Hạn chế rủi ro hóa đơn giả, thất lạc, hư hỏng
- Dữ liệu được truyền trực tiếp đến cơ quan thuế, hỗ trợ kê khai, quyết toán thuế minh bạch hơn

Câu trả lời là không. Căn cứ Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải:
- Được khởi tạo, lập và ký số ngay từ đầu bằng phương tiện điện tử
- Đúng định dạng chuẩn dữ liệu XML theo Thông tư 91/2026/TT-BTC
- Đầy đủ nội dung bắt buộc theo Điều 10 Nghị định 254/2026/NĐ-CP
Một hóa đơn giấy lập trên giấy rồi scan lại chỉ là bản sao hình ảnh, không đáp ứng các điều kiện trên nên không có giá trị pháp lý như hóa đơn điện tử.

Câu trả lời là không. Căn cứ bản chất hóa đơn điện tử là dữ liệu điện tử (không phải bản in giấy khổ cố định):
- Không giới hạn số dòng hàng hóa, dịch vụ thể hiện trên hóa đơn
- Doanh nghiệp có thể thể hiện đầy đủ danh mục hàng hóa dù đơn hàng có nhiều mặt hàng
- Toàn bộ dữ liệu vẫn phải tuân thủ định dạng chuẩn XML theo Thông tư 91/2026/TT-BTC

Câu trả lời là: 6 loại theo Điều 8 Nghị định 254/2026/NĐ-CP.
- Hóa đơn giá trị gia tăng – dành cho tổ chức khai thuế GTGT theo phương pháp khấu trừ
- Hóa đơn bán hàng – dành cho tổ chức, hộ, cá nhân kinh doanh khai thuế theo phương pháp trực tiếp
- Hóa đơn thương mại điện tử – dùng cho hoạt động xuất khẩu
- Hóa đơn bán tài sản công
- Hóa đơn bán hàng dự trữ quốc gia
- Các loại hóa đơn khác: tem, vé, thẻ điện tử

Căn cứ Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC (hướng dẫn Luật Quản lý thuế số 108/2025/QH15):
- Hóa đơn điện tử lập đúng nội dung, định dạng, quy trình được công nhận giá trị pháp lý tương đương hóa đơn giấy
- Được dùng làm căn cứ kê khai thuế, hạch toán kế toán
- Được dùng làm chứng cứ chứng minh giao dịch mua bán hàng hóa, dịch vụ

Căn cứ Điều 12, Điều 13 Nghị định 254/2026/NĐ-CP:
- Hóa đơn có mã của cơ quan thuế: gửi cho người mua sau khi được cơ quan thuế cấp mã
- Hóa đơn không có mã: gửi trực tiếp cho người mua sau khi ký số
- Phương thức gửi (email, tin nhắn, cổng tra cứu, tích hợp hệ thống...) theo thỏa thuận giữa người bán và người mua, phù hợp quy định pháp luật về giao dịch điện tử

Căn cứ Điều 43 Nghị định 254/2026/NĐ-CP:
- Có hiệu lực thi hành từ ngày 01/07/2026
- Thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP
- Ban hành kèm Thông tư 91/2026/TT-BTC hướng dẫn chi tiết

Câu trả lời là: khác nhau ở bước cấp mã trước khi gửi hóa đơn. Căn cứ Điều 3, Điều 12, Điều 13 Nghị định 254/2026/NĐ-CP:
- Có mã của cơ quan thuế: hóa đơn được cơ quan thuế cấp mã (số giao dịch + chuỗi ký tự mã hóa) trước khi người bán gửi cho người mua
- Không có mã của cơ quan thuế: người bán tự lập, ký số và gửi thẳng cho người mua, không qua bước cấp mã, áp dụng với doanh nghiệp đáp ứng điều kiện hạ tầng công nghệ thông tin theo quy định

Căn cứ khoản 3 Điều 4 Nghị định 254/2026/NĐ-CP:
- Tổ chức, hộ, cá nhân kinh doanh phải đăng ký sử dụng hóa đơn điện tử với cơ quan thuế theo mẫu do Bộ trưởng Bộ Tài chính quy định
- Sau khi cơ quan thuế chấp nhận đăng ký, mới được lập hóa đơn có mã hoặc không có mã tùy đối tượng áp dụng
- Thủ tục "thông báo phát hành hóa đơn" theo quy định cũ không còn áp dụng

Căn cứ Điều 12, Điều 13 Nghị định 254/2026/NĐ-CP:
- Hóa đơn có mã: lập hóa đơn → ký số → gửi đến hệ thống cơ quan thuế để được cấp mã → gửi hóa đơn đã có mã cho người mua
- Hóa đơn không có mã: lập hóa đơn → ký số → gửi trực tiếp cho người mua, đồng thời truyền dữ liệu đến cơ quan thuế theo quy định

Căn cứ Thông tư 91/2026/TT-BTC (Điều 10):
- Sai sót không ảnh hưởng số tiền, thuế suất: chỉ cần thông báo cho người mua và cơ quan thuế, không phải lập lại hóa đơn
- Sai sót các tiêu chí quan trọng (mã số thuế, số tiền, thuế suất...): lập hóa đơn điều chỉnh hoặc hóa đơn thay thế
- Thủ tục "hủy hóa đơn điện tử" khi phát hiện sai sót theo quy định cũ không còn áp dụng từ 01/07/2026

Căn cứ Điều 3, Điều 5 Nghị định 254/2026/NĐ-CP:
- Tiêu hủy là biện pháp làm cho hóa đơn điện tử không còn tồn tại trên hệ thống thông tin, không thể truy cập hay tham chiếu dữ liệu
- Chỉ được phép tiêu hủy khi hóa đơn đã hết thời hạn lưu trữ theo quy định
- Khác với việc xử lý hóa đơn sai sót (nay là điều chỉnh/thay thế – xem câu 12), không được nhầm lẫn hai khái niệm này

Căn cứ khoản 9 Điều 3 Nghị định 254/2026/NĐ-CP:
- Là tổ chức cung cấp giải pháp lập hóa đơn điện tử cho người bán và người mua
- Và/hoặc tổ chức truyền, lưu trữ dữ liệu hóa đơn điện tử với cơ quan thuế
- Phải đáp ứng điều kiện về hạ tầng kỹ thuật, an toàn dữ liệu theo hướng dẫn của Bộ Tài chính mới được cung cấp dịch vụ