Hóa đơn điện tử hỗ trợ báo cáo ESG như thế nào?
Dữ liệu phục vụ báo cáo ESG thường phân tán giữa nhiều bộ phận, hệ thống và đối tác, khiến doanh nghiệp gặp khó khăn trong việc thu thập, tổng hợp và kiểm chứng thông tin về hoạt động vận hành và chuỗi cung ứng.
Trong khi đó, hóa đơn điện tử là nguồn dữ liệu giao dịch sẵn có, ghi nhận thông tin về nhà cung cấp, hàng hóa, dịch vụ và giá trị giao dịch. Khi được chuẩn hóa và kết hợp với dữ liệu từ hệ thống kế toán, ERP và các nguồn vận hành khác, thông tin này có thể hỗ trợ doanh nghiệp theo dõi hoạt động mua sắm, phân tích chuỗi cung ứng và cung cấp đầu vào cho các chỉ tiêu ESG, bao gồm ước tính phát thải Scope 3. Qua đó, giá trị của hóa đơn điện tử được mở rộng vượt ra ngoài chức năng kế toán và quản lý thuế.
1. Hóa đơn điện tử: Từ dữ liệu giao dịch đến thông tin phục vụ ESG
Dữ liệu hóa đơn phản ánh hoạt động mua sắm và chuỗi cung ứng
Bên cạnh chức năng kế toán và quản lý thuế, hóa đơn điện tử còn ghi nhận những thông tin có thể được khai thác để theo dõi hoạt động mua sắm và chuỗi cung ứng. Từ dữ liệu về nhà cung cấp, hàng hóa, dịch vụ, số lượng đến giá trị giao dịch, doanh nghiệp có thể tổng hợp thông tin theo từng nhóm sản phẩm, đối tác hoặc kỳ báo cáo để nhận diện cơ cấu mua sắm và những thay đổi trong hoạt động kinh doanh.
Khả năng tái sử dụng dữ liệu này đã được đề cập trong báo cáo năm 2024 của Ủy ban châu Âu, với các trường hợp ứng dụng hóa đơn điện tử trong phân tích chuỗi cung ứng và hỗ trợ báo cáo môi trường. Thay vì chỉ phục vụ ghi nhận và đối chiếu giao dịch, thông tin trên hóa đơn có thể trở thành một phần dữ liệu đầu vào để doanh nghiệp theo dõi những hoạt động liên quan đến mục tiêu phát triển bền vững.
Chẳng hạn, hóa đơn mua nguyên vật liệu có thể giúp doanh nghiệp xác định loại vật tư, khối lượng mua và nhà cung cấp tương ứng, nếu những thông tin này được ghi nhận đầy đủ. Đây là cơ sở để phân loại hoạt động mua sắm và lựa chọn dữ liệu cần thiết cho việc ước tính phát thải trong chuỗi cung ứng.
Tuy nhiên, khối lượng nguyên vật liệu mua vào không trực tiếp phản ánh lượng khí nhà kính phát sinh trong quá trình sản xuất. Để lượng hóa tác động môi trường, doanh nghiệp cần kết hợp thông tin giao dịch với hệ số phát thải phù hợp, dữ liệu từ nhà cung cấp hoặc các nguồn đo lường bổ sung.
Dữ liệu có cấu trúc mở rộng khả năng khai thác thông tin
Khả năng khai thác dữ liệu còn phụ thuộc vào cách thông tin trên hóa đơn được tổ chức và xử lý. Một chứng từ được lưu trữ dưới dạng điện tử có thể thuận tiện cho việc tra cứu, nhưng chưa chắc đã sẵn sàng để phân tích tự động nếu dữ liệu không có cấu trúc phù hợp.
Theo một nghiên cứu công bố năm 2010, hóa đơn điện tử có cấu trúc cho phép tự động hóa nhiều công đoạn xử lý hơn so với hóa đơn giấy hoặc chứng từ điện tử phi cấu trúc như tệp PDF thông thường. Điều này cho thấy giá trị của số hóa không chỉ nằm ở việc thay thế chứng từ giấy, mà còn ở khả năng giảm thao tác thủ công và tạo điều kiện tái sử dụng thông tin.
Đối với hoạt động ESG, dữ liệu hóa đơn được chuẩn hóa có thể hỗ trợ doanh nghiệp tổng hợp và phân loại giao dịch trên quy mô lớn, đồng thời đối chiếu với thông tin từ hệ thống kế toán, ERP và các nguồn dữ liệu vận hành khác. Khi được kết hợp với dữ liệu tiêu thụ năng lượng, nguyên vật liệu hoặc thông tin phát thải từ nhà cung cấp, những giao dịch vốn được ghi nhận cho mục đích kế toán và thuế có thể đóng góp vào quá trình theo dõi, đo lường và báo cáo các chỉ tiêu bền vững.
2. Dữ liệu hóa đơn điện tử được ứng dụng như thế nào trong báo cáo ESG?
Từ việc theo dõi hoạt động mua sắm đến hỗ trợ tính toán phát thải, dữ liệu hóa đơn điện tử đang được khai thác theo nhiều cách khác nhau. Một số doanh nghiệp sử dụng thông tin giao dịch sẵn có để phân tích chuỗi cung ứng, trong khi những mô hình chuyên sâu hơn kết hợp dữ liệu hóa đơn với thông tin vận hành hoặc dữ liệu môi trường từ nhà cung cấp.
Theo dõi phát thải từ hoạt động mua sắm và chuỗi cung ứng
Đo lường phát thải trong chuỗi cung ứng là một trong những thách thức của báo cáo ESG, đặc biệt đối với Scope 3, khi các hoạt động tạo ra phát thải diễn ra ngoài phạm vi vận hành trực tiếp của doanh nghiệp. Việc thu thập thông tin từ nhiều nhà cung cấp, công đoạn sản xuất và dịch vụ liên quan đòi hỏi khả năng tổng hợp dữ liệu trên quy mô lớn.
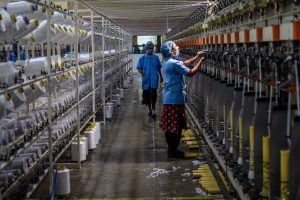
Một trường hợp được Ủy ban châu Âu ghi nhận cho thấy doanh nghiệp thời trang đã khai thác hóa đơn từ các nhà cung cấp trong toàn bộ chuỗi sản xuất, từ trồng bông đến vận chuyển sản phẩm tới khách hàng. Công nghệ tự động hóa quy trình bằng robot (RPA) được sử dụng để trích xuất thông tin từ hóa đơn, kết hợp với các thuật toán nhằm ước tính lượng CO₂ hằng năm liên quan đến chuỗi hoạt động này.
Thay vì chỉ xem xét từng giao dịch riêng lẻ, việc tổng hợp dữ liệu hóa đơn giúp doanh nghiệp có thêm thông tin về các hoạt động và đối tác trong chuỗi cung ứng. Đây là cơ sở để xác định phạm vi dữ liệu cần thu thập, phục vụ phân tích tác động môi trường và hỗ trợ quá trình lập báo cáo ESG.
Tuy nhiên, khả năng ước tính phát thải vẫn phụ thuộc vào mức độ đầy đủ của thông tin, các dữ liệu môi trường bổ sung và phương pháp tính toán được áp dụng.
Kết hợp dữ liệu hóa đơn để theo dõi tiêu thụ năng lượng
Nếu trường hợp trên tập trung khai thác thông tin từ chuỗi giao dịch, một hướng ứng dụng khác là kết nối dữ liệu hóa đơn với hệ thống theo dõi hoạt động thực tế.
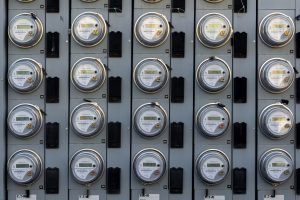
Tại Ireland, các đơn vị quản lý trường học sử dụng dữ liệu hóa đơn tiền điện kết hợp với thông tin từ công tơ thông minh để theo dõi chi phí và mức tiêu thụ năng lượng. Bằng cách đối chiếu lượng điện sử dụng với mức tiêu thụ dự kiến dựa trên các tòa nhà tham chiếu, hệ thống có thể xác định những trường học sử dụng điện cao hơn kỳ vọng, qua đó hỗ trợ triển khai các biện pháp tiết kiệm năng lượng.
Trong mô hình này, hóa đơn cung cấp dữ liệu thanh toán, còn công tơ thông minh ghi nhận lượng điện tiêu thụ theo thời gian. Việc kết hợp hai nguồn thông tin giúp đơn vị quản lý không chỉ theo dõi chi phí mà còn nhận diện những bất thường trong sử dụng năng lượng.
Đối với doanh nghiệp, cách tiếp cận tương tự có thể hỗ trợ quản lý mức tiêu thụ năng lượng tại các cơ sở vận hành, đồng thời cung cấp dữ liệu đầu vào cho việc theo dõi các chỉ tiêu môi trường liên quan. Giá trị của hóa đơn vì thế được mở rộng khi thông tin giao dịch được đối chiếu với dữ liệu vận hành thay vì phân tích riêng lẻ.
Hướng tới trao đổi dữ liệu phát thải ở cấp từng hàng hóa, dịch vụ
Thông thường, hóa đơn điện tử cho biết doanh nghiệp đã mua hàng hóa, dịch vụ gì, với số lượng và giá trị bao nhiêu, nhưng không thể hiện lượng phát thải phát sinh trong quá trình sản xuất hoặc cung cấp những sản phẩm, dịch vụ đó. Để có được thông tin này, bên mua thường cần thu thập thêm dữ liệu môi trường từ nhà cung cấp.
Trong ngành dầu khí, tổ chức Petroleum Industry Data Exchange (PIDX) đã phát triển sáng kiến mở rộng tiêu chuẩn trao đổi dữ liệu hóa đơn điện tử để hỗ trợ báo cáo phát thải Scope 3. Thay vì chỉ trao đổi thông tin thương mại, mô hình này cho phép bổ sung các trường dữ liệu liên quan đến phát thải ở cấp từng dòng hàng hóa, dịch vụ trên hóa đơn.
Cụ thể, nhà cung cấp trước hết cần đo lường phát thải theo vòng đời của từng sản phẩm hoặc dịch vụ bằng phương pháp có thể kiểm chứng. Thông tin phát thải sau đó được đưa vào cấu trúc dữ liệu trao đổi hóa đơn đã mở rộng, gắn với dòng hàng hóa hoặc dịch vụ tương ứng. Khi tiếp nhận dữ liệu, bên mua có thể đối chiếu thông tin về sản phẩm, số lượng giao dịch với dữ liệu phát thải do nhà cung cấp cung cấp để phục vụ tính toán và báo cáo Scope 3.
Ví dụ, nếu một doanh nghiệp mua nhiều loại vật tư từ cùng một nhà cung cấp, mô hình này hướng tới việc liên kết thông tin phát thải riêng của từng loại vật tư với dòng giao dịch tương ứng, thay vì chỉ cung cấp một ước tính phát thải chung cho toàn bộ đơn hàng. Đây là ví dụ minh họa cho cách thức trao đổi dữ liệu mà PIDX hướng tới, không phải kết quả triển khai được ghi nhận trong báo cáo.
Cách tiếp cận này giúp bên mua có cơ sở sử dụng dữ liệu phát thải gắn với sản phẩm hoặc dịch vụ cụ thể, thay vì chỉ dựa vào các ước tính từ giá trị mua sắm tổng hợp. Tuy nhiên, đây vẫn là sáng kiến chuyên biệt, không phải tính năng mặc định của hóa đơn điện tử. Khả năng áp dụng phụ thuộc vào phương pháp đo lường của nhà cung cấp, tiêu chuẩn dữ liệu và hạ tầng kết nối giữa các bên.
Ba trường hợp trên cho thấy dữ liệu hóa đơn có thể hỗ trợ báo cáo ESG theo những cách khác nhau, từ tổng hợp thông tin mua sắm, kết nối với dữ liệu vận hành đến tiếp nhận dữ liệu phát thải từ nhà cung cấp. Điểm chung là giá trị của hóa đơn được mở rộng khi thông tin giao dịch có thể kết hợp và tái sử dụng cùng các nguồn dữ liệu khác.
3. Những thách thức khi khai thác dữ liệu hóa đơn điện tử cho ESG
Dù mở ra nhiều khả năng ứng dụng, việc khai thác dữ liệu hóa đơn điện tử cho báo cáo ESG vẫn phụ thuộc đáng kể vào chất lượng thông tin và khả năng kết nối giữa các hệ thống. Trong thực tế, dữ liệu được thu thập từ nhiều nhà cung cấp có thể thiếu nhất quán về cách phân loại hàng hóa, đơn vị đo lường hoặc mức độ chi tiết, gây khó khăn cho quá trình tổng hợp và đối chiếu.
Thách thức tiếp theo đến từ sự khác biệt trong phương pháp đo lường và khả năng chia sẻ dữ liệu phát thải. Ngay cả khi nhà cung cấp có thông tin về dấu chân carbon của sản phẩm, các kết quả vẫn có thể khó so sánh nếu được tính theo những phạm vi hoặc phương pháp khác nhau. Những trở ngại có thể liên quan đến đơn vị đo lường, sự khác biệt giữa các cơ sở sản xuất, tính nhạy cảm của thông tin và việc một số doanh nghiệp chưa có nền tảng phù hợp để trao đổi dữ liệu.
Những thách thức này cho thấy việc số hóa chứng từ mới chỉ là một phần trong quá trình xây dựng hệ thống dữ liệu phục vụ ESG. Để khai thác hiệu quả thông tin từ hóa đơn điện tử, doanh nghiệp cần chú trọng chất lượng dữ liệu đầu vào, khả năng kết nối với các nguồn thông tin liên quan và tính nhất quán của phương pháp đo lường. Đây là những điều kiện quan trọng để dữ liệu giao dịch có thể đóng góp đáng tin cậy vào hoạt động báo cáo phát triển bền vững.
Tài liệu tham khảo:
- European Commission (2024) – Report on the Evolution of eInvoicing in the Digital Age
- Tenhunen & Penttinen (2010) – Assessing the Carbon Footprint of Paper vs. Electronic Invoicing
Đọc thêm:
 Một trong những tác động của mô hình văn phòng không giấy đối với người lao động là giảm sự phụ thuộc vào hồ sơ vật lý trong môi trường làm việc. Khi biểu mẫu nội bộ, hợp đồng và hóa đơn được khởi tạo, xử lý và lưu trữ dưới dạng điện tử, doanh nghiệp có thể hạn chế nhu cầu in ấn, sao chép, vận chuyển và lưu giữ chứng từ giấy. Điều này không chỉ góp phần giảm giấy thải và vật tư tiêu hao mà còn hạn chế tình trạng hồ sơ tồn đọng, chiếm dụng không gian và phát sinh công việc sắp xếp, bảo quản tài liệu.
Bạn hãy đăng nhập vào Facebook để thực hiện bình luận và chia sẻ bản tin này cho bạn bè.